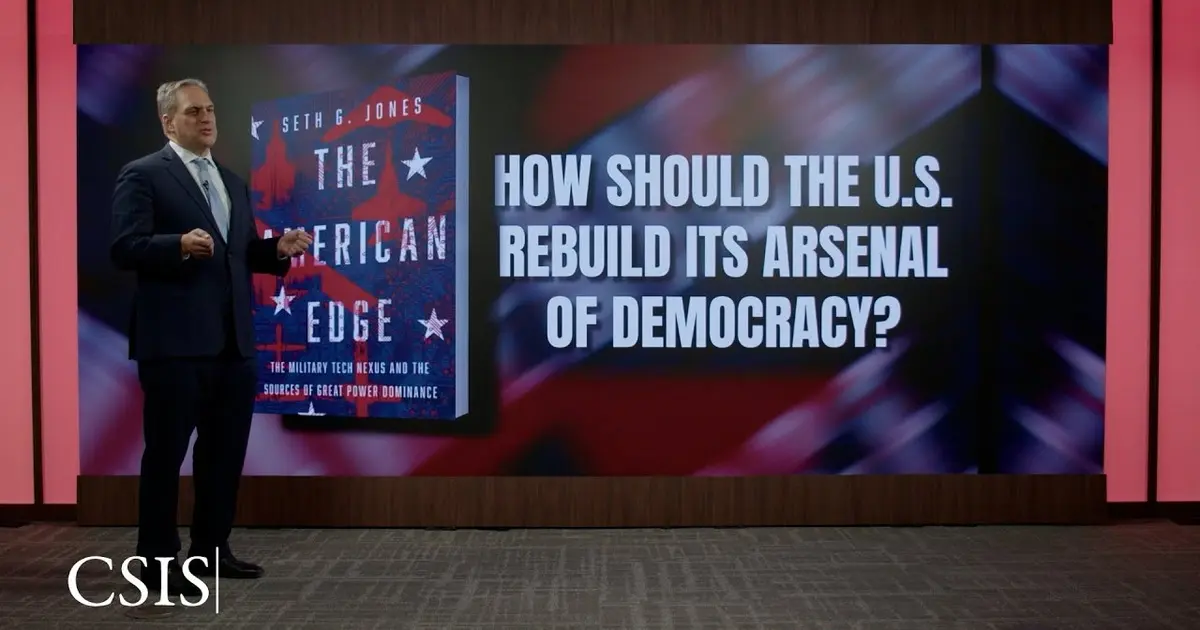
CSIS – 민주주의의 병기창을 다시 짓는다 (Rebuilding the Arsenal of Democracy)
원문: Seth G. Jones, Alexander Palmer, Rebuilding the Arsenal of Democracy: The U.S. and Chinese Defense Industrial Bases in an Era of Great Power Competition (Mar 2024) 전문은 원문에서 확인하실 수 있습니다. 아래 글은 번역이 아니라, 세스 존스, 알렉산더 파머의 논증을 한국어로 재구성한 정리입니다.
글의 배경과 개요
세스 존스(Seth G. Jones)는 전략국제문제연구소(CSIS) 선임부사장이자 국제안보프로그램 소장이고, 알렉산더 파머(Alexander Palmer)는 같은 연구소 초국가위협 프로젝트 연구원으로, 두 사람은 2024년 3월 CSIS 국제안보프로그램 보고서로 이 글을 내놓았습니다. 우크라이나 전쟁이 장기 소모전으로 굳어지고 중동에서 전쟁이 벌어지며 대만해협과 한반도의 긴장이 높아진 시점에서, 미국의 방위산업 기반이 억지와 전쟁 수행에 충분한 역량과 유연성을 갖추고 있는지를 묻기 위해 쓴 글입니다. 보고서는 기존 연구들이 미국의 방위산업만 따로 떼어 평가해 왔다고 지적하면서, 중국의 방위산업 기반을 먼저 체계적으로 분석한 뒤 그것을 기준으로 미국의 문제를 진단하는 순서를 택합니다. 논증 경로는 세 단계입니다. 중국은 전시 태세로 이동했고 일부 영역에서 미국을 앞서고 있다는 진단, 미국은 평시 태세에 머문 채 생산·계약·공급망·인력과 동맹 협력에서 막혀 있다는 진단, 그리고 백악관 주도 기구와 국방비 증액, 다년도 계약, 전략 비축, 동맹 규제 완화로 이어지는 권고입니다. 정량 자료와 인터뷰를 섞어 쓴 정책 보고서이며, 제목은 1940년 12월 프랭클린 루스벨트(Franklin Delano Roosevelt)의 연설에서 따왔습니다.
핵심 내용 정리
- 미국의 방위산업 기반은 행정부, 의회, 방산기업을 통틀어 미군의 생산 수요를 감당할 역량과 증산 능력을 갖추지 못했다고 존스와 파머는 진단합니다.
- 중국의 방위산업 기반은 전시 태세로 옮겨 가고 있으며, 조선과 미사일 등 일부 영역에서는 이미 미국을 앞서고 있다고 봅니다.
- 중국은 고급 무기체계를 미국보다 5-6배 빠르게 확보하고 있고, 조선 능력은 미국의 약 230배에 이른다고 미국 정부 추정을 인용합니다.
- 그러면서도 중국은 수입 의존, 품질 편차, 부패, 동맹 부재라는 약점과 합동성·병참·대잠전 같은 작전상 불확실성을 안고 있다고 평가합니다.
- 미국의 문제는 돈만이 아니라 조율의 실패이며, 대통령 직속 기구 없이는 개혁이 불가능하다고 주장합니다.
- 다년도 계약과 전략 비축, 인력 투자, 그리고 영국·호주에 대한 수출통제 면제를 포함한 동맹 협력 확대를 핵심 처방으로 제시합니다.
- 국내총생산 대비 3% 수준인 현재 국방예산은 지금의 안보 환경에 맞지 않으며 1980년대 수준에 가까운 선택지를 검토해야 한다고 봅니다.
요약: 중국은 전시 태세, 미국은 평시 태세
존스와 파머는 미국의 방위산업 기반이 중국의 생산 확대 속에서 미군의 생산 수요를 맞출 역량과 대응성, 유연성, 증산 능력을 모두 결여하고 있다고 진단합니다. 여기서 말하는 방위산업 기반은 기업만이 아니라 행정부와 의회까지 포함하는 생태계 전체입니다. 긴급한 변화가 없으면 중국을 비롯한 경쟁국에 대한 억지가 약해지고 전쟁 수행 능력이 훼손된다는 것이 이 보고서의 출발점입니다. 문제의 큰 부분은 우크라이나의 장기전, 중동의 현재진행형 전쟁, 대만해협과 한반도의 긴장이 모두 겹친 지금도 미국의 국방 생태계가 여전히 평시 태세에 머물러 있다는 점입니다.
첫째 과제는 중국입니다. 중국의 방위산업 기반은 점점 전시 태세에 가까워지고 있고, 일부 영역에서는 미국을 앞지르고 있다고 두 사람은 봅니다. 중국병기공업집단(China North Industries Group)이나 중국항공공업집단(Aviation Industry Corporation of China) 같은 기업이 지상, 해상, 항공, 우주 분야에서 양과 질을 함께 늘리고 있습니다. 중국은 2024년 국방예산을 7.2% 늘렸고, 일부 미국 정부 추정에 따르면 고급 무기체계를 미국보다 5-6배 빠르게 확보하고 있습니다. 또한 중국은 세계 최대 조선국으로 미국의 약 230배에 이르는 건조 능력을 갖고 있으며, 미 해군 추정으로는 장난조선소 한 곳의 능력이 미국 조선소 전체를 합친 것보다 큽니다.
둘째 과제는 미국의 생산 문제입니다. 국방부가 국가방위산업전략(National Defense Industrial Strategy)을 마련하고 일부 무기체계의 생산을 늘렸으며 다년도 조달을 밀어붙이는 등 도움이 되는 조치가 없지는 않았습니다. 그러나 인도태평양 같은 전역에서 장기전을 치르기에는 탄약과 무기체계가 여전히 부족하고, 공급망 문제도 심각하며, 현재의 인력으로는 방위산업 기반이 요구하는 일을 감당할 수 없다고 봅니다. 재활성화에 대한 절박감 자체가 부족하다는 것이 두 사람의 평가입니다.
셋째 과제는 동맹과 파트너를 충분히 활용하지 못했다는 점입니다. 오커스(AUKUS)처럼 진전된 사례가 있긴 하지만, 대외군사판매(FMS) 제도와 국제무기거래규정(ITAR)을 비롯한 정책과 절차에 관료적 장벽과 비효율이 너무 많습니다. 그 결과 가장 가까운 동맹과의 공동개발, 공동생산, 공동유지 같은 협력이 질식되어 있습니다. 국가방위전략(National Defense Strategy)은 미국의 국방전략이 동맹과 파트너에 닻을 내려야 한다고 적고 있지만, 실제 방위산업 협력은 그 선언에 미치지 못한다는 지적입니다.
이런 문제들이 생긴 이유로 두 사람은 두 가지를 듭니다. 하나는 방위산업 기반이 어느 한 부처보다 훨씬 크다는 구조적 사실입니다. 국방부, 국무부, 상무부, 재무부, 의회, 민간 부문이 모두 중요한 역할을 하는데 각자의 이해와 우선순위가 다릅니다. 다른 하나는 개혁에 대한 정치적·관료적 저항으로, 행정부와 입법부 일부는 민감한 기술을 동맹과 공유하는 데 지나치게 위험을 회피하고, 또 다른 일부는 방위산업 재활성화를 낭비와 사기를 일삼는 탐욕스러운 경영진에게 돈을 쥐여 주는 일로 잘못 이해하고 있다는 것입니다.
이를 전제로 보고서는 여섯 갈래의 처방을 제시합니다.
- 백악관 주도 기구 — 대통령이 전략 지침을 제시하고 재활성화를 감독할 기구를 만들어야 하며, 루스벨트와 해리 트루먼(Harry Truman) 시기의 생산위원회를 변형한 형태가 한 가지 선택지입니다.
- 국방비 — 아이젠하워 시기 9-11%, 케네디·존슨 시기 8-9%, 레이건 시기 6% 이상이던 국내총생산 대비 국방비가 지금은 약 3%에 머물러 있어 현재의 위협 환경과 맞지 않는다고 봅니다.
- 다년도 계약 — 국방부와 의회가 다년도 조달을 확대해 주계약업체와 취약한 하위 협력업체 모두에게 일관되고 예측 가능한 수요 신호를 주어야 합니다.
- 전략 비축 — 계약과 세제 혜택, 규제 완화, 장기계약 같은 유인으로 증산 능력을 짓고 유지하며, 재고와 비축 계획의 관리 수준을 높여 단기 위험을 줄여야 합니다.
- 인력과 공급망 — 공급업체 기반을 다변화하고 새로운 생산 방식에 투자하며, 제조혁신연구소 투자 확대처럼 재숙련과 숙련 향상을 돕는 유인을 제공해야 합니다.
- 동맹과 파트너 — 대외군사판매와 직접상업판매(Direct Commercial Sales)의 심사 절차를 간소화하고, 캐나다에 준하는 폭넓은 면제를 영국과 호주에 적용하며, 탄약·조선·지상장비에서 공동생산과 공동개발을 늘려야 합니다.
두 사람은 1940년 12월 루스벨트의 연설로 요약을 닫습니다. 진주만 공격 1년 전에 루스벨트는 국민을 향해 방위산업을 되살리자고 호소하면서 “We must be the great arsenal of democracy”라고 말했습니다. 이것은 전쟁 그 자체만큼 심각한 비상사태이며, 이미 전쟁 중인 것과 같은 결의와 절박감으로 임해야 한다는 것이 그 연설의 요지였습니다. 존스와 파머는 그 메시지가 오늘날에도 그대로 유효하다고 적습니다.
해설 보고서 제목의 민주주의의 병기창이라는 말은 1940년 12월 29일 루스벨트의 노변담화에서 나왔습니다. 당시 미국은 참전 전이었고 중립법의 제약 아래 있었는데, 이 연설은 미국이 직접 싸우는 대신 영국에 무기를 대는 나라가 되겠다는 선언이었고 이듬해 3월 무기대여법으로 이어졌습니다. 즉 이 비유는 전시 동원이 아니라 전쟁 직전의 평시 동원을 가리키며, 보고서가 지금을 그 시점에 빗대고 있다는 뜻이기도 합니다.
[관점] 조선 능력 230배라는 수치는 군함만이 아니라 상선을 포함한 연간 건조 가능 톤수 기준이어서, 전투함 건조 능력의 격차와 그대로 같지는 않습니다. 보고서 자신도 배수량과 수직발사장치 셀 수를 기준으로 하면 미 해군이 여전히 앞선다고 인정합니다. 다만 투자 관점에서 더 중요한 함의는 평시 가동률이 아니라 전시 증산 여력에 있습니다. 민군 겸용 조선소를 수십 곳 보유한 쪽과, 숙련 용접공이 수백 명 모자라 함정 인도가 1년씩 밀리는 쪽의 차이는 장기전 시나리오에서 비대칭적으로 벌어집니다.
[이해관계] 보고서 판권면은 CSIS에 대한 일반 지원으로 제작되었고 이 보고서에 직접 후원은 없었다고 밝히고 있습니다. 다만 CSIS가 공개하는 기업 후원자 명단에는 록히드마틴(Lockheed Martin), 노스럽그러먼(Northrop Grumman), 제너럴다이내믹스(General Dynamics), 제너럴아토믹스(General Atomics)가 최상위 구간에, 보잉(Boeing)과 RTX, 레오나르도DRS(Leonardo DRS)가 그다음 구간에 올라 있습니다. 국방예산 증액과 다년도 계약 확대는 이들 기업의 수주 안정성을 직접 높이는 처방입니다. 존스 본인은 랜드연구소(RAND) 국제안보·국방정책센터 소장과 미 특수작전사령부의 국방부 측 대표를 지낸 이력이 있어, 발화 위치는 국방 정책 공동체 안쪽입니다.
서론: 미국의 방위산업 기반은 충분한가
존스와 파머는 네 가지 사건이 겹치면서 같은 질문이 반복되고 있다고 말합니다. 미국과 중국의 경쟁 심화, 러시아의 우크라이나 침공, 중동의 전쟁, 한반도의 긴장 고조입니다. 질문은 단순합니다. 미국의 방위산업 기반은 억지와 전쟁 수행에 필요한 생산 역량과 유연성을 갖추고 있는가, 그렇지 않다면 무엇을 더 해야 하는가입니다. 두 사람은 이 질문이 지금 특히 중요한 이유로, 국제체제의 구조가 지난 10년 사이에 미국에 맞설 상대가 없던 단극 체제에서 워싱턴과 베이징을 두 축으로 하는 체제로 바뀌었다는 점을 듭니다. 여기에 로봇공학, 센서, 인공지능, 사이버, 우주, 장거리 정밀타격, 극초음속, 첨단 통신·지휘통제 같은 영역에서 군사 능력 자체가 빠르게 바뀌고 있다는 사정이 겹칩니다.
보고서는 자신과 반대되는 견해를 먼저 소개합니다. 미국의 방위산업 기반이 지금도, 앞으로도 충분하다고 보는 쪽입니다. 한 국방부 보고서는 방위산업이 재정적으로 건강하며 그 건강성이 시간이 지날수록 개선되어 왔다고 결론짓습니다. 다른 분석가와 정책결정자들은 미국이 중국 같은 또 다른 강대국을 억지하거나 전쟁에서 이기기에 충분한 역량을 이미 갖고 있다고 보며, 미국이 경쟁국보다 경제력과 생산력에서 크게 앞서 있으므로 방위산업의 전체 그림은 쇠퇴가 아니라 안정과 건강에 가깝다고 주장합니다.
더 강한 반론도 있습니다. 생산 확대 요구가 군사적 소요가 아니라 방산기업의 로비에서 나온 것이라는 견해입니다. 한 평가는 투자 확대가 결국 미국 무기 제조 능력의 영구적 확장을 요구하게 되고, 공장이 일단 지어지면 수천억 달러를 들여서라도 그것을 영원히 돌려야 한다는 압력이 생긴다고 지적합니다. 방위산업 재활성화를 납세자의 돈을 낭비하고 비리의 여지를 키우는 일로 보는 시각도 있습니다. 2023년 5월 버니 샌더스(Bernie Sanders), 엘리자베스 워런(Elizabeth Warren), 론 와이든(Ron Wyden), 찰스 그래슬리(Charles Grassley), 마이크 브라운(Mike Braun) 등 다섯 명의 상원의원은 로이드 오스틴(Lloyd Austin) 국방장관에게 보낸 서한에서, 일부 방산기업이 국방부와 납세자에게 과도한 대금을 청구하면서 막대한 이익을 거두고 주가를 끌어올리며 경영진에게 거액의 보상을 안기고 있다고 비판했습니다.
연구 설계는 세 가지 질문으로 정리됩니다. 중국 방위산업 기반의 현재 상태는 어떠한가, 중국과의 경쟁과 여러 국제적 사태를 고려할 때 앞으로 5년간 미국의 방위산업 기반은 억지와 전쟁 수행에 얼마나 준비되어 있는가, 더 효과적인 방위산업 기반을 만들려면 어떤 조치가 필요한가입니다. 답을 찾기 위해 보고서는 정성적 방법과 정량적 방법을 섞습니다. 방산 부문과 해상, 항공, 지상, 미사일 능력에 걸쳐 미국과 중국의 자료를 수집해 분석하고, 제2차 세계대전 이후 백악관이 주도한 국방 관련 기구들과 같은 시기 이후 국내총생산 대비 미국 국방비 추이도 함께 모읍니다.
자료의 또 다른 축은 면담입니다. 국방부, 국무부, 의회의 의원과 보좌진, 방산기업, 그 밖의 전문가들을 폭넓게 인터뷰했고, 미국 방위산업 기반의 역사를 포함한 1차·2차 문헌의 정성적 정보를 함께 반영했습니다. 두 사람이 이 설계를 강조하는 이유는 요약에서 밝힌 문제의식과 직결됩니다. 기존의 공개 연구 대부분이 미국의 방위산업 기반만 따로 떼어 진공 속에서 평가했을 뿐 중국의 방위산업 기반을 체계적으로 함께 저울에 올리지 않았다는 것입니다.
이어서 보고서는 용어를 정의합니다. 여기서 방위산업 기반은 더 넓은 경제의 한 부분으로, 무기체계의 연구, 개발, 설계, 생산, 인도, 유지에 관여하는 기업들의 집합을 가리킵니다. 그리고 국방은 자유시장이 아니라 수요독점(monopsony), 즉 공급자는 여럿이지만 구매자는 하나뿐인 시장이라고 못박습니다. 또한 국방은 정부가 운영하는 산업이 아니라 정부가 규제하는 산업이며, 정부 감사관이 방산업체의 비용과 구매, 이익을 들여다봅니다. 미국에서는 의회 조사가 거듭되면서 방산 사업에 참여하려면 반드시 따라야 하는 방대한 구속력 있는 규정이 쌓였고, 그 규정들은 흔히 번거롭고 비효율적이라고 두 사람은 적습니다.
보고서는 자크 갠슬러(Jacques S. Gansler)의 저작을 인용해 상업시장과 방산시장의 차이를 정리합니다.
- 제품 — 상업시장에서는 기술이 대체로 빠르게 적용되는 반면, 방산시장에서는 기술이 서서히 적용됩니다.
- 시장 구조 — 상업시장에는 구매자와 생산자가 다수인 데 비해, 방산시장에는 국내 구매자가 하나뿐이고 정교하게 설계된 고가 품목이 소량으로 구매됩니다.
- 수요 — 상업시장의 수요는 가격과 품질 등에 따라 경쟁적으로 움직이지만, 방산시장의 수요는 수요독점적이며 가격에 덜 민감합니다.
- 공급 — 상업시장의 공급은 경쟁적이고 수요에 맞춰 조정되는 반면, 방산시장의 공급은 과점 구조입니다.
- 진입과 퇴출 — 상업시장에서는 기업의 진입과 퇴출이 활발하지만, 방산시장에는 진입과 퇴출 모두에 상당한 장벽이 있습니다.
- 가격과 산출 — 상업시장에서는 가격과 산출이 시장 경쟁의 영향을 받지만, 방산시장에서는 가격이 규제되고 산출은 정부가 결정합니다.
다만 두 사람은 이 구분이 거친 것이라는 단서를 답니다. 상당수 기업이 혼합형이어서 매출에서 상업 판매가 차지하는 비중이 점점 커지고 있기 때문입니다. 보고서의 나머지는 세 개 장으로 나뉩니다. 2장은 중국의 방위산업 기반과 중국 방산기업이 만들어 내는 군사 능력, 그리고 중국의 약점과 작전상 과제를 분석합니다. 3장은 대통령 수준의 지원, 국방 생산, 동맹·파트너 협력을 중심으로 미국 방위산업 기반의 강점과 약점을 살핍니다. 4장은 정책 권고를 제시합니다.
해설 수요독점은 독점의 거울상입니다. 파는 쪽이 하나뿐인 독점에서는 가격이 올라가지만, 사는 쪽이 하나뿐인 수요독점에서는 구매자가 가격과 수량을 좌우합니다. 방산에서 이 구조가 만드는 결과는 가격보다 수량 쪽에 있습니다. 국방부가 주문을 줄이면 공급자는 다른 고객을 찾을 수 없고, 설비를 놀리거나 폐쇄하는 선택밖에 남지 않습니다.
보고서가 인용한 갠슬러는 클린턴 행정부에서 획득·기술·군수 담당 국방차관을 지낸 인물로, 「Democracy’s Arsenal」은 그가 메릴랜드대학교로 옮긴 뒤 2011년에 쓴 책입니다. 보고서 제목이 이 책 제목과 겹치는 것은 우연이 아니며, 획득 제도 개혁을 주장해 온 계보 위에 자신을 올려놓는 선택으로 읽힙니다.
[관점] 서론이 소개한 반대편 주장은 경제학적으로 허술하지 않습니다. 수요가 하나뿐인 시장에서 설비를 영구적으로 늘리면, 전쟁이 오지 않을 경우 그 비용은 고스란히 재정이 떠안습니다. 평시 가동률이 낮은 설비를 유지하는 비용은 결국 단가에 전가되고, 이는 다시 구매 수량을 줄이는 악순환을 만듭니다. 보고서는 이 반론을 3장 끝에서 과소 구매의 위험이 과잉 구매의 위험보다 크다는 비대칭 논리로 반박하는데, 그 비교의 타당성은 전쟁 발생 확률을 어떻게 보느냐에 전적으로 달려 있습니다. 결국 이 논쟁은 생산 역량에 관한 공학의 문제가 아니라 위험 가격 책정의 문제입니다.
[한국 관점] 한국 방위산업도 오랫동안 방위사업청이라는 사실상 단일 구매자와 원가보상 중심의 계약 구조 위에서 움직여 왔다는 점에서 보고서가 묘사한 수요독점 모델에 가깝습니다. 다만 최근 폴란드와 중동, 동남아시아로 수출이 늘면서 구매자가 복수가 되는 변화가 진행 중이고, 이것이 한국 방산 기업의 설비 투자 판단을 미국 기업과 다르게 만듭니다. 내수만 바라보면 증설이 위험하지만 수출 수요가 더해지면 같은 증설이 합리적 선택이 됩니다. 뒤집어 보면, 미국이 보고서의 권고대로 동맹과의 공동생산을 늘릴 경우 한국 기업에는 수요 기반을 한 겹 더 두텁게 할 기회가 되기도 합니다.
중국의 방위산업은 전시 태세로 옮겨 가고 있습니다
2장의 결론은 첫 문단에 나옵니다. 중국의 방위산업 기반은 전시 태세로 이동하고 있으며, 이는 중국이 무기체계를 빠르게 개발하고 생산하면서 또 다른 강대국, 특히 미국과 싸울 준비를 하고 있다는 뜻이라고 존스와 파머는 적습니다. 프랭크 켄들 3세(Frank Kendall III) 미 공군장관은 중국이 전쟁을, 그것도 구체적으로 미국과의 전쟁을 준비하고 있다고 말했습니다. 두 사람은 강대국 전쟁이 역사적으로 더 많이 만들고, 더 많이 쓰고, 더 많이 동원하고, 더 잘 싸운 쪽이 이겨 왔다는 점을 상기시킵니다. 근대사와 지금의 우크라이나 전쟁 모두 더 많은 무기와 장비를 생산하는 능력이 전쟁 중인 국가에 결정적이라는 것을 보여 주며, 미중 전쟁이 그와 다를 이유는 거의 없다는 것이 이 장의 전제입니다.
방위산업 기반 강화는 중국의 더 큰 경쟁 전략의 일부입니다. 중국 지도부는 2049년까지 모든 방면에서 중화민족의 위대한 부흥을 이루고 세계 일류 군대를 건설한다는 장기 국가전략을 공식화해 왔습니다. 그 연장선에서 중국은 정보기술과 무기체계의 연구, 개발, 생산, 혁신에서 미국을 비롯한 다른 나라들을 앞지르는 데 초점을 맞추고 있으며, 이 영역들은 모두 미래 전쟁의 중심에 놓여 있습니다. 인민해방군(People’s Liberation Army, PLA)은 인공지능, 빅데이터, 고성능 컴퓨팅, 5G와 군사·이중용도 기술의 발전을 활용하는 데 막대한 자원을 투입해 왔습니다.
구체적인 전력 방향도 분명합니다. PLA는 스텔스와 극초음속 같은 첨단 무기체계를 개발하고 있고, 미국과 파트너국의 지상·항공·해상 기지를 타격할 수 있는 중·장거리 정밀 미사일을 계속 늘려 왔습니다. 또한 대만해협 인근에서 작전하려는 미군을 막기 위해 촘촘한 통합방공망을 구축하고 있습니다. 전반적인 군사 생산 추세는 중국이 미국과의 격차를 좁히고 있음을 시사하지만, 두 사람은 이 장 끝에서 다룰 여러 군사력 지표에서는 중국이 여전히 미국에 못 미친다는 점도 함께 적습니다.
그럼에도 중국이 앞서는 항목들이 있습니다. 중국은 미국보다 병력이 약 50% 많고 현역 지상군과 준군사 병력은 두 배에 이르며, 자국 연안에서 싸울 때는 미사일을 탑재한 소형 함정의 대규모 선단을 활용할 수 있습니다. 주력전차는 미국의 거의 두 배, 포병체계는 50% 더 많습니다. 비축량과 생산 속도는 불분명하지만, 미국과의 분쟁에서 순항미사일 사용을 중시하는 PLA의 교리를 감안하면 순항미사일 보유량에서도 중국이 우위에 있을 가능성이 있습니다. 2장은 이 판단을 방산 부문, 해상, 항공, 지상, 미사일의 다섯 영역과 중국의 약점, 작전상 불확실성까지 일곱 개 절로 나누어 검증합니다.
방산 부문: 격차는 좁혀지고 있습니다
중국은 경제대국으로 올라서면서 미국 다음가는 인도태평양의 군사 강국이 되었습니다. 부동산 위기, 청년층을 포함한 실업 증가, 빠른 고령화 같은 최근의 경제 문제에도 이 위상은 유지되고 있다고 두 사람은 봅니다. 추정치 기준으로 중국의 국방비는 지난 30년간 국내총생산의 최소 2%를 차지해 왔는데, 같은 기간 중국의 국내총생산과 국방비는 모두 약 아홉 배로 커졌습니다. 2024년 3월 중국은 군 현대화와 방위산업 기반 강화를 이어 가겠다며 국방예산을 7.2% 늘린다고 발표했습니다.
지역 균형에 미친 영향은 극적입니다. 중국의 이웃 국가들은 중국의 지출 수준을 따라오지 못했고, 미국은 여전히 중국보다 많이 쓰지만 격차는 좁아지고 있습니다. 20년 전 미국의 국방비는 중국의 아홉 배였지만 지난해에는 세 배에 못 미쳤습니다. 두 사람은 이 격차가 숫자보다 더 좁다고 덧붙입니다. 미국은 전 세계에 걸친 임무를 안고 있는 반면 중국은 자국 주변에 훨씬 더 집중할 수 있기 때문입니다.
보고서가 제시한 미중 군사력 비교는 영역별로 다음과 같습니다.
- 방산 부문 — 국방비는 중국 2,920억 달러, 미국 8,770억 달러이고 국내총생산 대비로는 1.6% 대 3.5%이며, 병력은 중국 203만 5,000명(예비 포함 254만 5,000명), 미국 132만 6,050명(예비 포함 213만 2,750명)입니다.
- 해상 — 주요 수상전투함은 중국 151척, 미국 122척이지만 배수량은 78만 1,850톤 대 202만 6,499톤이고, 수직발사 셀은 4,296개 대 9,922개, 핵추진 공격잠수함은 6척 대 52척, 디젤 공격잠수함은 46척 대 0척, 수중 총배수량은 24만 216톤 대 70만 8,935톤입니다.
- 항공 — 5세대 항공기는 중국 200대, 미국 816대이고 4세대는 1,865대 대 2,536대인 반면, 폭격기는 209대 대 140대로 중국이 앞섭니다.
- 지상 — 현역 지상군은 100만 명 대 62만 3,550명, 제병협동여단과 여단전투단은 75개 대 24개(예비 포함 51개), 주력전차는 4,700대 대 2,640대, 포병체계는 9,722문 대 6,443문이며, 기타 장갑전투차량만 6,304대 대 1만 1,137대로 미국이 앞섭니다.
- 미사일과 핵 — 지상 배치 탄도 탄두는 346발 대 800발, 잠수함발사 탄두는 72발 대 1,920발, 공중발사 탄두는 20발 대 988발로 미국이 크게 앞서지만, 도로이동식 탄도 발사대는 중국 601기(핵탑재 가능 298-350기) 대 미국 0기입니다.
중국의 방위산업 자체도 군사비와 함께 커졌습니다. 세계 10대 방산기업 가운데 네 곳이 중국 기업이고, 가장 큰 중국 기업들이 더 커지는 동시에 작은 방산 협력업체의 수도 늘어나는 식으로 시장이 확장되고 있습니다. 미국 정부의 한 평가는 중국이 민간 기업의 방위산업 진입을 돕기 위해 전례 없는 조치들을 취했다고 표현했습니다. 그 평가는 국방 항공·우주 분야에 물품이나 서비스를 공급한 183개 중국 민간 기업을 확인했는데, 그중 108곳은 중국공산당(Chinese Communist Party, CCP)이나 PLA와 연결되어 있어 일반 민간 기업이 누리기 어려운 이점을 얻을 수 있는 관계였습니다.
중국의 방위산업 잠재력은 공식 군사비나 국내 방산업체 규모가 보여 주는 것보다 더 클 가능성이 큽니다. 중국은 군민융합(军民融合) 전략을 채택해 군과 민간의 산업, 경제, 체계를 서로 엮고 통합해 왔습니다. 민간 부문이 만들어 내는 기술 상당수가 명백한 군사적 용도를 갖고 있고 중국공산당은 이를 활용하려 하는 것으로 보입니다. 중국은 민간 기반시설을 지을 때부터 군사적 요구를 반영했고, 민간의 건설과 물류를 군사 목적으로 쓸 방법을 찾아 왔습니다.
구체적인 사례가 두 가지 제시됩니다. 하나는 중국산 상용 무인항공기체계(unmanned aircraft system, UAS)가 우크라이나에서 대량으로 사용되고 있다는 점입니다. 다른 하나는 PLA가 대만 침공을 상정하고 민간 로로선을 활용하는 실험을 해 왔다는 점으로, 필요한 교리와 숙련도를 쌓기 위해 여러 차례 훈련을 실시했습니다. 중국 기업들은 2024년과 2025년 인도분 로로선 발주를 크게 늘렸는데, 이는 건조 물량의 대폭 확대를 예고하는 신호로 읽힙니다. 각각의 군사적 함의는 아직 불분명하지만, 중국의 방위산업 역량이 겉으로 보이는 것보다 클 가능성이 높다는 것이 두 사람의 결론입니다.
획득 제도도 개선되었습니다. 지난 10년간 PLA는 연구·개발·획득(research, development, and acquisition, RDA) 절차를 뚜렷하게 향상시켰고, 그 덕분에 함재기 운용, 극초음속, 추진체계처럼 어려운 분야에서도 진전된 플랫폼을 내놓을 수 있었습니다. 중국의 RDA 절차는 타당성 조사, 사업 설계, 엔지니어링과 개발, 시험과 설계 확정, 그리고 모든 단계를 통과한 경우의 양산이라는 다섯 단계로 이뤄지는 것으로 보입니다. 한 미국 국방 당국자에 따르면 중국은 작전 운용 능력을 내놓기까지 평균 7년이 채 걸리지 않는 반면 미국은 16년이 걸립니다. 중국 획득 제도를 분석한 한 연구는 시간과 돈이 충분히 주어지면 중국의 RDA 체계가 혁신적이고 정교한 무기를 만들어 낼 수 있으며, 야심적인 우선순위 사업에 아주 오랜 기간 막대한 자원을 쏟아 점진적으로 목표를 달성하는 능력을 갖췄다고 평가했습니다.
중국 체계가 미국 체계에 대해 갖는 이점은 네 가지로 정리됩니다. 중앙집권적 권력과 의사결정이 범정부 전략을 밀어붙인다는 점, 국방예산을 국내총생산에 연동해 미래 지출을 안정적으로 예측하고 계획할 수 있다는 점, 군민융합을 통해 대학 연구를 국가가 정한 과학기술 우선순위로 유도할 수 있다는 점, 그리고 여러 개념에 동시에 자금을 대는 다중 베팅으로 승자를 고른 뒤 대량 생산한다는 점입니다.
중국은 이 다섯 영역 외에 네트워크 중심전 능력도 키워 미국을 상대로 한 합동작전에 대비하고 있습니다. 대표적인 것이 다영역 정밀전(多域精确战)이라는 작전 개념입니다. 이 개념은 지휘·통제·통신·컴퓨터·정보·감시·정찰(C4ISR) 네트워크를 활용하고, 인공지능과 빅데이터 같은 신기술로 화력을 신속히 조율하며, 미국의 취약점을 찾아 공략하도록 설계되어 있습니다. 중국은 우주와 사이버 영역에서도 진전을 이뤘습니다. 함정과 항공기 같은 주요 전투 자산의 생산에 21세기형 적수와 싸우기 위한 개념과 기반시설까지 더해 보면, 중국의 군과 산업 기반이 미국과의 분쟁에 점점 더 준비되어 가고 있다는 것이 이 절의 결론입니다.
해설 군민융합은 민간 기술을 군이 가져다 쓰는 수준의 정책이 아니라, 처음부터 두 영역의 경계를 설계 단계에서 지우는 국가 전략입니다. 고속도로와 항만, 공항을 지을 때 군용 하중과 활주 조건을 반영해 두면 평시에는 민간 시설이지만 유사시에는 별도 투자 없이 군사 자산이 됩니다.
로로선이 특별히 거론되는 이유도 같은 맥락입니다. 차량을 바퀴째 몰고 올라타고 내릴 수 있게 설계된 이 화물선은 상륙함이 아니지만, 항만만 확보되면 전차와 장갑차, 보급 트럭을 대량으로 실어 나를 수 있습니다. 대만 상륙작전의 병목이 초기 돌파가 아니라 후속 전력의 지속적 양륙에 있다는 점을 생각하면, 민간 선복량의 증가는 그 자체로 군사적 지표가 됩니다.
[관점] 7년 대 16년이라는 비교는 강렬하지만 그대로 받아들이기는 어렵습니다. 같은 기간 안에 무엇을 집어넣느냐가 나라마다 다르고, 미국의 16년에는 요구성능 변경과 시험평가, 의회 보고, 경쟁입찰 절차가 모두 포함되어 있습니다. 중국이 빠른 이유의 일부는 제도의 우월함이 아니라 검증 단계의 생략과 설계 요구의 단순함일 수 있고, 이는 전장에서 품질 문제로 되돌아옵니다. 다만 투자 관점에서 더 눈여겨볼 대목은 속도가 아니라 예측 가능성입니다. 국방예산을 국내총생산에 연동한다는 것은 공급업체가 10년 뒤 수요를 계산에 넣고 설비를 지을 수 있다는 뜻이고, 이것이 3장에서 미국이 가장 결여하고 있다고 지적되는 바로 그 조건입니다.
[한국 관점] 원문이 인도태평양 국방비 비중을 보여 주는 그림에는 중국, 인도, 일본, 한국, 대만이 함께 들어가 있고, 요지는 중국의 비중이 커지는 동안 이웃 국가들이 따라가지 못했다는 것입니다. 한국은 국내총생산 대비 2% 수준의 국방비를 비교적 꾸준히 유지해 온 편이지만, 분모가 아홉 배로 커진 나라를 상대로 비율 경쟁을 하는 것은 구조적으로 불가능합니다. 그래서 한국의 선택지는 총량이 아니라 구성, 즉 어떤 비대칭 전력에 집중하느냐와 동맹의 생산 기반에 어떻게 접속하느냐에 모입니다. 보고서가 4장에서 동맹과의 공동생산을 권고하는 대목이 한국에 중요한 이유도 여기에 있습니다.
해상: 세계에서 가장 생산적인 해군 산업 기반
중국 방위산업 성장의 최대 수혜자는 인민해방군 해군(PLAN)이며, 그 핵심은 조선 능력의 팽창이라고 존스와 파머는 정리합니다. 함정을 대량으로 빠르게 건조하는 능력은 인도태평양에서 장기전이 벌어질 경우 중국의 우위가 될 수 있습니다. 중국은 이미 큰 격차로 세계 최대 조선국입니다. 조선 능력은 미국의 230배를 넘어 연간 2,300만 톤의 선박을 건조할 수 있는 수준인 반면, 미국은 10만 톤에 미치지 못합니다. 미 해군 추정으로는 중국의 조선소 한 곳이 미국의 모든 조선소를 합친 것보다 큰 능력을 갖고 있습니다.
PLAN은 이 성장을 바탕으로 함정 수 기준 세계 최대 해군이 되었습니다. 다만 두 사람은 미 해군이 대부분의 지표에서 여전히 더 강하다고 평가합니다. 배수량이나 수직발사장치 셀 같은 물리적 지표만이 아니라 대잠전, 합동작전, 원거리 표적 획득 같은 운용 역량에서도 그렇습니다. 즉 숫자와 능력은 다른 문제이며, 이 절의 긴장은 그 둘이 어느 속도로 수렴하는가에 놓여 있습니다.
PLAN의 전력 확장은 적어도 2006년부터 이어져 왔고, 몇몇 범주에서 뚜렷합니다. 2014년 이후 코르벳 건조가 꾸준히 늘었고, 002형 항공모함 산둥함(Shandong)과 003형 항공모함 푸젠함(Fujian)이 각각 2017년과 2022년에 완성되었으며, 2019년 이후 055형 구축함 여덟 척이 건조되었습니다. 055형은 북대서양조약기구가 순양함으로 분류하는 대형 함정입니다. 이 함정들 가운데 일부는 함대 규모를 키우지만 일부는 비슷한 구형 함정을 대체하는 것이어서, 규모를 늘리지 않으면서 PLAN을 현대화하는 효과를 냅니다. 그럼에도 전체 흐름은 더 크고 더 강한 쪽을 향하고 있습니다.
격차는 여전히 존재합니다. 중국은 미국보다 함정 수가 많지만 개별 함정이 작습니다. PLAN 수상전투함의 총배수량은 미 해군의 3분의 1을 조금 넘는 수준이고, 탑재할 수 있는 미사일 수도 미 해군의 절반 정도여서 화력에서 상대적 열세에 있습니다. 그러나 두 사람은 두 격차가 모두 좁혀지고 있으며, 대만해협이나 남중국해, 동중국해에서 충돌할 경우 중국이 자국 국경 가까이에서 싸우는 이점을 누린다는 점을 강조합니다. 그 해역에서 중국의 해군력에는 본토에서 발진하는 항공기와 미사일이 더해지고, 탄약과 무기체계, 예비 부품도 본토에서 보급됩니다.
반대로 미국은 동아시아 밖에도 중대한 임무를 안고 있어 대만해협이나 남중국해 분쟁에 해군을 비롯한 전력을 온전히 집중하기 어렵습니다. 그 결과를 두 사람은 한 문장으로 압축합니다. 미국은 전 지구적 차원에서는 도전받지 않는 해양 우위를 유지하고 있지만, 중국 본토 인근에서는 그 우위가 침식되고 있습니다.
PLAN의 확장은 앞으로도 이어질 전망입니다. 미 해군정보국 평가에 따르면 중국의 탄도미사일 잠수함, 핵추진 공격잠수함, 대형 수상전투함 수는 2030년까지 두 배가 될 수 있습니다. 조선 설비 자체도 수년째 넓어지고 있습니다. 창싱다오 조선기지는 2022년까지 약 11.5제곱킬로미터로 커져 전통의 장난조선소보다 64%가량 넓어졌고, 여기에 4.3제곱킬로미터를 더 늘릴 계획이 잡혀 있습니다. 보고서는 이를 보여 주기 위해 장난조선소의 푸젠함, 후둥중화조선소의 075형 강습상륙함 건조 현장, 창싱다오 기지의 단계별 확장을 찍은 상업 위성사진을 싣고 있습니다.
확장은 창싱다오만의 일이 아닙니다. 중국에는 미국 최대 조선소보다 규모와 처리량에서 훨씬 큰 상업 조선소가 수십 곳 있습니다. 그중 상당수가 군용과 민간용 건조에 함께 쓰이기 때문에, 중국은 미국보다 훨씬 쉽게 군함 건조 능력을 끌어올릴 수 있습니다. 두 사람이 내리는 결론은 이렇습니다. 중국은 미국보다 훨씬 많은 함정을 만들 수 있고, 그 힘으로 미국의 우위에 도전하며 아시아 밖의 미국 이익까지 위협할 수 있고, 해상에서 벌어지는 소모전에서는 승리할 가능성도 있습니다.
잠수함에서도 비슷한 구도가 반복되지만 결은 다릅니다. PLAN이 보유한 잠수함 수는 미 해군과 비슷하지만 성능과 품질은 훨씬 떨어집니다. 중국의 핵추진 잠수함은 12척으로 수중 전력의 약 4분의 1에 불과한 반면, 미국은 전량 핵추진 잠수함만 운용합니다. 중국 잠수함은 수와 성능 모두 나아지고 있지만, 미국도 향후 10년간 잠수함 생산을 늘릴 계획이어서 예상대로 진행된다면 우위를 지킬 가능성이 높습니다.
문제는 그 우위가 얼마나 오래갈지가 불확실하다는 점입니다. 중국의 잠수함 산업 기반은 빠르게 확장되고 있습니다. 미 국방부는 중국의 잠수함 생산 속도를 높게 보아, 노후 함정 퇴역에도 불구하고 PLAN의 잠수함 전력이 2025년까지 65척, 2035년까지 59척에서 80척으로 늘어날 것으로 전망합니다. 이는 8개월에 한 척보다 빠른 완성 속도를 뜻하지만 얼마나 더 빠른지는 분명하지 않습니다. 미 해군은 앞으로 15년간 신규 잠수함 15-17척을 구매할 계획이어서, 척수로는 중국보다 적게 만들지만 총톤수와 전투력에서는 더 많은 전력을 확보하게 됩니다.
그럼에도 미국의 생산 우위는 약해지고 있다고 두 사람은 봅니다. 미국의 핵추진 잠수함 예상 생산 속도는 지난 15년간 중국의 핵추진 잠수함 생산을 3-5척 앞서는 데 그칩니다. 중국이 2010년 이후 핵추진 잠수함 생산 능력을 거의 확실하게 개선했다는 점을 고려하면, 현재의 품질 수준을 유지할 경우 앞으로 15년간 미국의 생산 속도를 따라잡거나 넘어설 수 있습니다. 다만 품질을 끌어올리려 하면 생산 속도가 느려질 수 있다는 단서가 붙습니다. 결론적으로 수중에서의 미국 우위도 장기적으로는 보장되지 않지만, 향후 10년간은 PLAN의 확장에도 불구하고 미국의 수중 전력이 핵심적인 전략 자산으로 남을 것이라는 평가입니다.
절의 마무리에서 두 사람은 PLAN이 여전히 여러 중대한 문제를 안고 있다는 점을 인정하면서도, 중국이 지난 수십 년 사이에 세계에서 가장 생산적인 해군 산업 기반을 갖춘 나라로 탈바꿈했다고 정리합니다. 미중 전쟁에서 해군력이 맡을 역할을 생각하면, 미국이나 미국의 파트너와 중국 사이의 장기 해상전은 중국의 강점이 발휘되는 싸움이 될 것입니다. 물론 그것이 중국의 승리를 보장하지는 않는다는 단서도 함께 답니다.
해설 함정 수보다 배수량과 수직발사장치 셀 수를 중시하는 이유는 현대 해전의 승패가 사거리와 탑재량에서 갈리기 때문입니다. 수직발사장치는 함정 갑판 아래에 미사일을 세워 넣는 격자형 발사관으로, 셀 하나가 곧 미사일 한 발이어서 셀 총수는 그 함대가 한 번 출항해 쏠 수 있는 화력의 상한에 가깝습니다. 배수량은 그 셀과 레이더, 연료, 예비 부품을 얼마나 실을 수 있는지를 좌우합니다.
코르벳과 구축함의 구분도 같은 맥락입니다. 코르벳은 연안 작전용 소형 전투함이어서 척수를 빠르게 늘리기 좋지만 원양 작전과 장기 체류에는 적합하지 않습니다. 중국이 코르벳을 늘리면서도 055형 같은 대형함을 함께 건조해 온 것은 연안 방어와 원양 투사를 동시에 추구한다는 뜻입니다.
[한국 관점] 조선은 이 보고서에서 미국이 가장 불리한 영역이자, 한국이 가장 직접적으로 연결되는 영역입니다. 미국 조선업의 쇠퇴는 설비 투자만의 문제가 아니라 자국 건조·자국 선적을 요구하는 연안운송 규제와 상선 수요의 소멸이 수십 년간 누적된 결과이고, 이 때문에 숙련 인력 자체가 재생산되지 않습니다. 보고서가 4장에서 일본과 한국의 조선 능력을 명시적으로 거론하며 존스법의 제약을 비판하는 것도 그래서입니다. 다만 한국 기업의 기회는 신조 함정보다 정비와 창정비 쪽에서 먼저 열릴 가능성이 큽니다. 전투함 신조는 기술 이전과 보안 심사라는 더 높은 문턱을 넘어야 하기 때문입니다.
[사후 맥락] 보고서가 나온 2024년 3월 이후 이 영역에서 실제 거래가 나타났습니다. 한화오션은 2024년 미국 필라델피아의 필리조선소를 인수해 미국 내 생산 거점을 확보했고, 같은 해 미 해군 군수지원함의 정비·수리·운용유지 사업을 수주했습니다. HD현대중공업도 미국 조선·방산 기업과 협력을 모색하며 같은 시장을 겨냥해 왔습니다. 보고서가 권고 단계에서만 다룬 동맹 조선 능력의 활용이 기업 단위의 실제 계약으로 옮겨 가기 시작한 셈입니다.
항공: 병목은 엔진이었습니다
중국은 지난 수십 년에 걸쳐 군용기 생산의 속도와 품질을 극적으로 끌어올렸습니다. 미국은 여전히 세계에서 가장 크고 가장 앞선 전투기 전력을 운용하고 있지만, 장기적으로 제공권을 유지할 수 있을지는 냉전 종식 이후 어느 때보다 불확실해졌다고 존스와 파머는 평가합니다. 중국 공군이 빠르게 현대화되고 있고, 외국산 엔진 의존도를 줄이면서 항공기 생산 능력 자체도 계속 커지고 있기 때문입니다. 이 절의 핵심은 대수가 아니라 구성의 변화에 있습니다.
실제로 중국이 보유한 군용기 총수는 미국과 러시아에 이어 세계 3위지만, 전투기 숫자는 지난 20년간 크게 늘지 않았습니다. 인민해방군 공군(PLAAF)과 해군 항공대가 운용하는 전투기는 약 2,250대로, 10년 전의 2,120대에서 소폭 증가하는 데 그쳤습니다. 달라진 것은 그 안의 세대 구성입니다. 2016년 말 PLA가 보유한 4세대와 5세대 전투기는 약 800대였는데 2023년 말에는 1,500대에 가까워졌습니다. 같은 규모의 전력이 7년 사이에 거의 두 배 더 현대적인 기체로 채워진 셈입니다.
5세대 전투기도 쌓이고 있습니다. 중국은 2010년 J-20이 처음 공개된 이후 최소 200대를 생산했고, 완성 속도는 앞으로 더 빨라질 전망입니다. 물론 미국과의 격차는 여전히 큽니다. 미국은 4세대와 5세대를 합쳐 3,300대 넘게 운용하고 있고, 5세대만 보면 현역 부대가 F-22 165대와 F-35 606대를 보유해 뚜렷한 우위를 유지합니다. 중국의 200대와 비교하면 차이는 분명합니다.
그러나 생산 속도에서는 간격이 좁아지고 있습니다. 최근 추정에 따르면 중국은 5세대 J-20을 연간 100대 넘게 생산하고 있습니다. 이는 2023년부터 연 156대로 예상되는 F-35 생산량보다는 적지만, 과거 어느 때보다 가까워진 수치입니다. 다만 두 사람은 J-20의 실제 생산 대수가 기밀이라는 단서를 분명히 답니다. 아울러 중국은 지난 10년간 더 진보한 기종인 J-10C, J-16, J-20의 운용 대수를 거의 세 배로 늘렸는데, 이것 역시 높은 생산 속도를 시사합니다.
이 개선을 떠받친 결정적 요인으로 보고서는 엔진을 지목합니다. 중국산 WS-10과 WS-20 엔진이 중국 항공기에 쓰이던 러시아제 수입 엔진을 대체하고 있다는 것입니다. 다만 항공 분야에서 중국의 위상은 조선과 다릅니다. 중국은 조선에서처럼 세계 항공기 생산을 지배하지 못하고 있습니다. 대형 여객기 시장은 여전히 미국과 유럽의 복점 구조이며, 중국의 첫 국산 여객기는 2023년 6월에야 첫 상업 비행에 나섰고 부품은 미국과 유럽 공급업체에 의존하고 있습니다.
마지막으로 두 사람은 중국이 구형 전력을 새롭게 활용하려는 정황을 짚습니다. 중국은 2세대와 3세대인 J-6, J-7, J-8 전투기를 꾸준히 퇴역시키면서 일부를 무인기로 개조하고 있는데, 이는 적은 비용으로 항공 전력의 규모를 늘리는 방법입니다. 이 방식이 통한다면 중국은 대만 유사시에 자국의 산업 기반이나 조종사 양성 체계가 감당할 수 있는 수준보다 훨씬 큰 손실을 흡수할 수 있게 됩니다. 다만 이 무인기들은 성능이 입증되지 않았기 때문에 중국 항공력 평가에 포함하기는 이르다고 선을 긋습니다. 대신 이 시도가 보여 주는 것은 실험에 대한 적극성, 그리고 빠른 군 현대화가 가져다준 이점을 몇 겹으로 불리려는 노력이라는 것이 두 사람의 해석입니다.
해설 전투기 세대는 기술적 도약을 기준으로 나눈 구분입니다. 4세대는 공중전 기동성과 다목적 임무 수행을 갖춘 기종, 4.5세대는 여기에 능동형 레이더와 데이터링크를 더한 기종, 5세대는 스텔스 형상과 센서 융합을 기본 설계로 삼은 기종을 가리킵니다. 같은 100대라도 세대가 다르면 전력 가치가 근본적으로 달라지기 때문에 보고서가 대수가 아니라 구성 변화를 강조하는 것입니다.
엔진이 중국 항공산업의 오랜 병목이었던 이유는 소재와 공정에 있습니다. 제트엔진의 고압 터빈 날개는 연소 가스 온도가 소재 녹는점을 넘는 환경에서 수천 시간을 견뎌야 해서, 단결정 주조와 냉각 설계, 내열 코팅 같은 기술이 한꺼번에 필요합니다. 설계도를 입수해도 공정 숙련 없이는 재현되지 않는 전형적인 영역이고, 그래서 중국이 기체는 먼저 만들고 엔진은 러시아에서 사 오는 구조가 오래 지속되었습니다.
[관점] 연간 생산 대수를 나란히 놓는 비교에는 두 가지 단서가 필요합니다. 첫째, F-35의 연 156대는 미국만이 아니라 영국, 일본, 호주, 한국 등 동맹국 전체에 배분되는 물량이지만 J-20은 전량이 중국군용입니다. 중국 쪽으로 기우는 보정입니다. 둘째, 중국의 생산 수치는 보고서 자신이 인정하듯 기밀이어서 위성사진과 부대 배치 관찰에 기댄 추정치입니다. 미국 쪽으로 기우는 보정입니다. 투자 관점에서 더 중요한 함의는 엔진 국산화에 있습니다. 엔진이 국산으로 대체될수록 수출통제라는 지렛대의 유효기간이 짧아지고, 그만큼 반도체와 공작기계처럼 아직 대체가 어려운 영역에 통제의 무게가 실리게 됩니다.
[한국 관점] 엔진 의존이라는 문제는 한국에도 그대로 있습니다. 한국이 개발한 4.5세대 전투기 KF-21은 기체와 항전장비를 국내에서 통합했지만 엔진은 미국 제너럴일렉트릭(General Electric)의 F414 계열을 면허 생산하는 구조입니다. 중국 사례가 보여 주는 것은 엔진 국산화가 수십 년 단위의 과제이며, 그 기간 동안은 공급국의 수출 승인이 전력화 일정과 수출 가능성을 좌우한다는 사실입니다. 보고서가 3장에서 지적하는 미국의 기술이전 지연이 한국에 추상적인 이야기가 아닌 이유이기도 합니다.
미사일: 교환비가 중국에 유리합니다
중국의 미사일 전력은 이른바 비장의 무기(杀手锏) 접근법의 핵심이라고 존스와 파머는 설명합니다. 수백만 달러짜리 미사일 한 발로 130억 달러짜리 항공모함을 무력화할 수 있다면, 그것은 산업 생산력이 승부를 가르는 장기전에서 명백한 이점이 됩니다. 수리 모델링과 워게임 결과들도 대량의 미사일을 쏟아부을 수 있는 능력이 미중 분쟁의 소모 양상을 결정하는 중요한 변수라고 가리킵니다. 그래서 중국 미사일 산업의 확장은 단순한 전력 증강이 아니라 분쟁의 성격 자체를 중국에 유리하게 바꾸는 요인으로 다뤄집니다.
중국의 미사일 보유고는 두 갈래로 이뤄져 있습니다. 빠르게 늘어나는 탄도미사일 재고, 그리고 생산 속도를 가늠하기 어려운 다양한 순항미사일입니다. 두 사람은 중국이 세계에서 가장 활발하고 다양한 탄도미사일 프로그램을 운영하고 있다고 평가합니다. 2022년에는 극초음속 활공체(hypersonic glide vehicle, HGV)를 탑재한 첫 미사일을 실전 배치했습니다.
생산 속도를 보여 주는 지표도 제시됩니다. 적어도 최근 4년간 중국은 시험과 훈련 목적으로 발사한 탄도미사일 수에서 나머지 전 세계를 합친 것보다 많았습니다. 보유 수량 자체는 정확히 세기 어렵지만, 미 국방부는 2016년에서 2022년 사이 중국의 대륙간탄도미사일(ICBM) 수가 약 200% 늘어난 것으로 평가합니다. 산정 방식의 차이 때문에 정확한 수치는 매우 불확실하지만 중국 미사일 전력이 커졌다는 사실 자체는 의문의 여지가 없다는 것입니다. 발사대 기준으로 보면 최근 5년간 중국의 가동 탄도미사일 발사대는 약 15% 증가했는데, 그 안에서 ICBM 발사대는 두 배가 되었고 중거리 탄도미사일(IRBM) 발사대는 거의 다섯 배로 늘었습니다.
전력의 구성도 바뀌고 있습니다. 2021년과 2022년 사이 발사대 수가 줄어든 것은 인민해방군 로켓군(PLARF)이 DF-16과 DF-21 미사일 여단 여러 개를 해체하는 대신 DF-31AG 여단 두 개와 DF-17 여단 한 개를 새로 편성했기 때문입니다. DF-16은 2010년대 중반부터 쓰인 단거리 탄도미사일(SRBM)이고, DF-21은 1990년대부터 운용된 준중거리 탄도미사일(MRBM)입니다. 반면 DF-31AG는 야지 기동이 가능하고 지원 차량이 덜 필요한 개량형 ICBM이며, DF-17은 진보한 극초음속 활공체를 탑재한 MRBM입니다. 이 교체는 아직 진행 중이어서 PLARF는 DF-17 여단 최소 두 개와 IRBM 여단 한 개, ICBM 여단 다섯 개를 추가로 편성하고 있습니다.
DF-17이 특히 위협적인 이유는 탑재한 활공체가 마하 5를 넘는 속도로 비행하면서 대기권에 재진입한 뒤에도 기동할 수 있기 때문입니다. 한 분석은 중국이 2028년까지 DF-17 발사대를 108-144기 배치할 것으로 추정하는데, 이는 가동 중인 극초음속 체계를 5년 만에 최소 두 배, 많게는 다섯 배로 늘리는 규모입니다. 대조적으로 미국은 극초음속 미사일 실전 배치에 여전히 어려움을 겪고 있으며, 2023년에 배치하려던 시제품 가운데 일정에 맞춰 나온 것은 하나도 없었습니다. 두 사람은 미국의 지연이 산업 역량의 열세가 아니라 더 야심적인 요구성능에서 비롯되었을 수 있다는 단서를 달면서도, 중국의 현대화가 미국의 작전적 행동의 자유를 위협한다는 점은 달라지지 않는다고 봅니다.
산업 기반 자체도 커지고 있습니다. 중국의 탄도미사일 제조업체들은 설비를 넓히고 인력을 늘려 왔는데, 미사일과 엔진, 발사체를 만드는 수도항천기계공사(Capital Aerospace Machinery Company)나 연구개발을 맡은 중국항천과공집단(China Aerospace Science and Industry Corporation) 제4연구원이 그런 사례입니다. 이 확장은 지난 20년간 중국 미사일 산업을 통폐합해 효율을 높이고 낭비를 줄여 온 노력과 함께 진행되었습니다. 조선업에서 그랬듯 설비 확장은 생산 능력과 품질이 함께 올라가고 있다는 신호라고 두 사람은 읽습니다. 장기 산업전이든 장기 전략경쟁이든, 대량의 미사일을 특히 진보한 극초음속 미사일까지 포함해 만들어 내는 능력은 중국의 강점이 될 것이라는 것이 이 절의 결론입니다.
해설 탄도미사일은 사거리로 나뉩니다. 단거리는 대략 1,000킬로미터 이하, 준중거리는 1,000-3,000킬로미터, 중거리는 3,000-5,500킬로미터, 대륙간은 5,500킬로미터를 넘습니다. 중국이 중거리 발사대를 다섯 배로 늘렸다는 말은 괌을 비롯한 제2열도선의 미군 기지가 사정권 안에 더 촘촘히 들어왔다는 뜻입니다.
극초음속 활공체가 까다로운 이유는 속도보다 궤적에 있습니다. 일반 탄도미사일은 포물선을 그리기 때문에 초기 탐지만 되면 낙하지점을 계산할 수 있지만, 활공체는 대기권 상층을 미끄러지며 방향을 바꿔 요격 지점을 예측하기 어렵게 만듭니다. 기존 미사일 방어망이 상정한 교전 공식이 성립하지 않는다는 것이 핵심입니다.
중국의 미사일 전력을 여단 단위로 세는 것도 짚어 둘 만합니다. 보고서가 발사대 수와 함께 여단 수를 들어 설명하는 이유는, 미사일 전력의 실제 가치가 발사대만이 아니라 재장전 체계와 운용 인력, 지휘 구조를 갖춘 부대 단위로 결정되기 때문입니다.
[관점] 미사일 한 발로 항모를 잡는다는 교환비 논리는 표적을 찾아 끝까지 추적할 수 있을 때만 성립합니다. 움직이는 항모단을 수천 킬로미터 밖에서 탐지하고 식별한 뒤 미사일이 도달하는 수십 분 동안 위치를 갱신하려면 위성과 초수평선 레이더, 해상 정찰 자산이 끊기지 않고 연결되어야 합니다. 이 연결 고리는 미사일보다 깨뜨리기 쉽고, 미국의 대응이 요격보다 이 고리 차단에 무게를 두는 것도 그래서입니다. 다만 투자 관점에서 불편한 사실은 단가의 비대칭입니다. 공격용 탄도미사일보다 요격 미사일이 더 비싼 구조가 이어지는 한, 방어하는 쪽은 교전마다 손해를 보며 재고를 소진하게 됩니다. 3장에서 미국의 탄약 부족이 핵심 문제로 등장하는 배경에는 이 산수가 있습니다.
[한국 관점] 중국의 준중거리·중거리 미사일 증강은 한국에도 직접적인 문제입니다. 주한미군 기지와 한국의 주요 항만, 비행장은 중국 미사일 전력의 사정권 안에 들어 있고, 유사시 한반도가 분쟁의 당사자가 아니더라도 미군 전력의 전개 거점이라는 이유로 표적이 될 수 있습니다. 동시에 한국은 북한의 단거리 탄도미사일이라는 더 가까운 위협에 대응하느라 요격 자산을 그쪽에 집중해 왔습니다. 결국 한국의 미사일 방어는 두 개의 다른 위협 축을 하나의 제한된 재고로 감당해야 하는 구조이며, 보고서가 지적하는 요격 미사일 생산 능력 부족은 한국에 더 절박한 제약으로 돌아옵니다.
지상: 양이 여전히 질의 일부입니다
인민해방군 지상군(PLAA)은 중국 국방비 증가의 혜택을 해군, 공군, 로켓군만큼 받지 못했습니다. 그럼에도 중국 지상군은 미국보다 병력이 많고 주력전차와 야포 보유량도 앞서며, 지난 5년간 국산 플랫폼으로 장비를 현대화해 왔다고 존스와 파머는 정리합니다. 즉 이 절의 구도는 앞선 세 절과 반대입니다. 투자 우선순위에서 밀렸는데도 여전히 수적 우위를 유지하고 있는 영역이라는 뜻입니다.
PLAA는 세계 최대 지상군입니다. 지난 5년간 규모 자체는 의미 있게 늘지 않았지만 전력의 무게는 무거워졌습니다. 기갑여단을 아홉 개 늘리는 대신 경보병여단과 기계화보병여단을 줄였기 때문입니다. 새 부대의 장비 보급은 아직 진행 중이지만, 공개 자료 분석에 따르면 PLAA 주력전차의 70%가 이미 현대화된 기종이고 중형·중량 제병협동여단의 60% 이상이 현대적 차량으로 무장하고 있습니다. 중요한 것은 이 장비들이 수입품이 아니라 새로 개발한 전차, 자주포, 돌격장갑차 같은 중국산이라는 점입니다. 보고서는 이를 군을 양과 규모 중심에서 질과 효율 중심으로 옮긴다는 중국의 전략이 실제로 구현된 사례로 읽습니다.
지난 10년간 새로 갖춘 능력 가운데 대만 유사시 PLAA의 역할을 키울 만한 것이 둘 있습니다. 첫째는 육군 항공대의 헬기 전력입니다. 중국은 헬기 부대가 합동작전의 일부로 움직일 수 있도록 능력을 끌어올리려 해 왔고, 지난 5년간 Z-10과 Z-19 공격헬기, Z-20 중형수송헬기, Z-8 대형수송헬기를 꾸준히 늘려 왔습니다. 2022년에는 PLAA의 헬기가 해군 함정 위에서 재무장과 재급유를 하는 모습이 처음으로 관측되었습니다. 두 사람은 이런 능력이 대만 침공에서 중요한 역할을 할 수 있다고 봅니다.
둘째는 PCH191 다연장 로켓입니다. 여러 종류의 로켓을 바꿔 가며 쏠 수 있는 모듈형 체계로, 저가 로켓과 대함 순항미사일, 지대지 미사일을 모두 발사할 수 있습니다. 장거리 정밀타격은 서태평양에서 중국 군사전략의 중심에 있는 수단입니다. 이 발사체계가 제공하는 추가 사거리와 함정 타격 능력은 대만 침공에서 지상군의 몫을 키울 가능성이 높고, 섬 자체와 대만해협에서 작전하려는 해군 전력 모두에 대한 화력 투사의 핵심 수단이 됩니다. 여기에 로켓 단가가 낮아 보인다는 점이 더해지면 지상군이 장기전에서 맡을 수 있는 역할 자체가 달라집니다.
절을 마무리하며 두 사람은 균형 잡힌 판단을 내놓습니다. PLAA는 중국의 군사·산업 발전에서 다른 병종보다 훨씬 적은 혜택을 받았지만, 여전히 세계 최대 지상군이고 장비는 지난 5년간 더 무겁고 더 현대적으로 바뀌었습니다. 군의 전투력은 숙련도와 기술이 크게 좌우하지만, 우크라이나 전쟁은 양 자체가 일종의 질이라는 오래된 격언을 전략가들에게 다시 상기시켰다고 적습니다. PLAA의 압도적인 규모는 장기 국가 간 전쟁에서 자산으로 남으며, 특히 미국의 국내 정치 사정 때문에 중국의 이웃 국가가 홀로 싸워야 하는 상황이 된다면 더욱 그렇다는 것입니다.
이 대목에서 2장의 전반부가 마무리됩니다. 두 사람은 중국의 방위산업 기반이 전쟁을 치를 능력을 계속 키워 왔고, 국가 간 전쟁이 산업 생산력의 경쟁으로 번지는 경향을 감안하면 중국 방위산업 역량의 부상이 적어도 지역 차원의, 어쩌면 전 지구적 차원의 세력 균형을 중국 쪽으로 움직인다고 정리합니다. 다만 그 이동의 폭은 중국이 해마다 만드는 함정과 항공기, 미사일의 수만으로 결정되지 않습니다. 중국의 산업 기반과 그 산출물을 쓰는 군에는 조선소를 넓히거나 전투기 생산을 늘린다고 해결되지 않는 여러 약점이 있으며, 보고서는 이제 그 약점으로 눈을 돌립니다.
해설 중국군의 여단 개편은 2016년 이후 진행된 대대적인 구조 개혁의 일부입니다. 사단과 연대 중심이던 편제를 제병협동여단 중심으로 바꾸면서, 전차와 보병, 포병, 공병을 한 여단 안에 묶어 독립 작전이 가능하도록 재편했습니다. 기갑여단을 늘리고 경보병여단을 줄였다는 서술은 이 개혁 안에서 전력의 무게중심이 기동과 화력 쪽으로 옮겨 갔다는 뜻입니다.
헬기 전력에서 Z-20은 형상과 크기가 미국의 UH-60 계열과 유사하다는 평가를 받는 중형 수송헬기로, 고지대와 함상 운용을 염두에 둔 기종으로 알려져 있습니다. 함정 위에서 재무장과 재급유가 가능해졌다는 관측이 중요한 이유는, 그것이 해협을 건너는 작전에서 헬기 부대의 체공 시간과 반복 출격 횟수를 결정하는 조건이기 때문입니다.
[관점] 지상군 전력의 수적 우위가 대만 시나리오에서 그대로 전력 우위로 환산되지는 않습니다. 병목은 전차와 야포의 수가 아니라 그것을 해협 건너로 실어 나르고 상륙 이후 계속 보급하는 능력에 있고, 보고서도 뒤 절에서 병참을 중국의 약점으로 꼽습니다. 다만 PCH191 같은 장거리 다연장 체계는 그 병목을 우회합니다. 본토에 머문 채로 해협과 섬을 때릴 수 있다면, 지상군은 상륙하지 않고도 전장에 기여할 수 있기 때문입니다. 저가 로켓을 대량으로 소모하는 화력전은 정밀유도무기의 단가가 높은 쪽에 불리하게 작동하며, 이것이 3장에서 미국이 직면한 탄약 재고 문제와 정확히 맞물립니다.
[한국 관점] 한국 육군도 사단에서 여단 중심으로, 경보병에서 기동·화력 중심으로 옮겨 가는 같은 방향의 개편을 겪어 왔고, 장거리 다연장 로켓을 화력의 축으로 삼는다는 점에서도 중국이 PCH191에 부여한 역할과 닮아 있습니다. 차이는 수요처에 있습니다. 한국의 자주포와 다연장 체계는 북한의 장사정포에 대응하는 내수 수요로 출발했지만, 우크라이나 전쟁 이후 폴란드를 비롯한 유럽의 대량 주문이 더해지면서 생산 라인이 내수만으로는 설명되지 않는 규모로 돌아가게 되었습니다. 보고서가 미국의 문제로 지적하는 수요 신호의 불안정이 한국 지상장비 분야에서는 상대적으로 덜한 셈이고, 이는 미국이 동맹의 생산 기반에 눈을 돌릴 유인이 되기도 합니다.
중국의 네 가지 약점
존스와 파머는 중국의 방위산업이 만만치 않지만 적어도 네 가지 약점을 안고 있다고 봅니다. 외국산 수입에 대한 과도한 의존, 체계 품질의 편차, 부패, 그리고 동맹과 파트너의 부재입니다. 다만 이 목록에 앞서 두 사람은 중요한 단서를 답니다. 중국 방위산업의 규모와 불투명성 때문에 외부 관찰자가 완전한 정확도로 평가하기는 어렵다는 것입니다. 그래서 중국공산당 분석가들도, 외국 분석가들도 보지 못하는 약점이 더 있을 수 있고 그것이 큰 전쟁에서 결정적인 변수가 될 가능성도 있다고 적습니다.
첫째 약점은 공급망입니다. 중국은 일부 외국산 부품 의존을 줄여 왔지만 방위산업 기반에 여전히 취약 지점이 남아 있습니다. 현재 운용 중인 디젤 잠수함 전력은 어느 정도 독일산 엔진에 기대고 있고, 항공기 엔진도 중국이 자체 개발을 최우선 과제로 삼아 왔음에도 여전히 약한 고리입니다. 집적회로도 마찬가지입니다. 중국은 일부 회로의 주요 수출국이면서 동시에 순수입국이고, 미국과 일본, 한국, 대만이 특히 고급 칩에서 주요 순수출국입니다. 중국산 칩은 해외 제품보다 품질이 떨어지며, 2022년 말 시행된 미국의 수출통제는 중국이 칩 산업을 빠르게 끌어올리는 데 필요한 전문 인력과 장비, 수출 시장에 접근하는 길을 제한하거나 사실상 차단했습니다.
비슷한 약점이 제조 장비에서도 나타납니다. 중국산 공작기계는 여러 지표에서 외국산보다 성능이 떨어지고, 그 결과 항공우주 같은 첨단 산업에서 국산 공작기계가 쓰이는 비율이 낮습니다. 고급 제조는 여전히 수입 장비에 의존하는데, 그 대부분이 독일, 일본, 한국, 대만 같은 미국의 파트너 국가에서 옵니다. 두 사람이 여기서 끌어내는 함의는 분명합니다. 미국은 전쟁이 벌어질 경우 외교적 또는 군사적 수단으로 이 수입을 끊어 중국의 군수 생산을 약화시킬 기회를 갖게 됩니다.
물론 중국도 손놓고 있지 않습니다. 중국이 부품과 장비의 해외 의존을 얼마나 더 줄일 수 있느냐가 실제 군사 역량을 가르는 핵심 변수가 될 것이고, 중국공산당은 이를 반드시 해내려 합니다. 실제로 중국의 무기 수입은 최근 수십 년간 꾸준히 줄었습니다. 특히 2000년대 중반 무기 개발 사업에 대규모로 투자한 뒤 항공기 수입이 감소한 흐름이 두드러집니다. 반대로 눈에 띄는 것은 엔진 수입의 증가입니다. 고품질 항공 엔진을 국내에서 만들지 못하는 상태로 공군을 확장하면서, 특히 2017년 이후 엔진 수입이 늘었습니다.
그러나 이 흐름도 끝나 가고 있을 수 있습니다. 새로운 공법을 쓴 항공기 엔진 개발의 돌파구가 생겼고, 독일의 틸러트 항공기(Thielert Aircraft), 콘티넨털 에어로스페이스 테크놀로지스(Continental Aerospace Technologies), 슈피리어 에어 파츠(Superior Air Parts), 다이아몬드 에어크래프트(Diamond Aircraft) 같은 외국 기업을 직접 인수하는 방식도 동원되었기 때문입니다. 다만 국산 대체품을 만들어 내는 과정은 길고 고르지 않을 것이라고 두 사람은 예상합니다. 수입 의존을 줄이거나 유럽·아시아의 주요 생산국과 관계를 개선하기 전까지, 큰 전쟁에서 파괴된 장비를 보충하는 중국의 능력은 군사적 제약이나 정치적 제약 가운데 하나에 묶이게 됩니다.
둘째 약점은 품질입니다. 일부 중국 체계의 품질은 서방의 대응 장비보다 낮습니다. 보고서가 드는 사례는 잠수함입니다. 중국은 특수 흡음 코팅을 설계하는 데 어려움을 겪고, 증기터빈이 일으키는 진동을 억제하는 문제를 해결하지 못했으며, 선체 설계에서 소나 신호를 줄이는 데도 한계를 보입니다. 그 결과 중국 잠수함은 미국 잠수함보다 찾아내고 격침하기 쉬워 미국과의 분쟁에서 상대적으로 효과가 떨어집니다. 문제의 범위가 얼마나 넓으냐에 따라 중국군은 서류상 모습보다 실제로는 훨씬 덜 인상적인 군대일 수 있고, 만약 중국 장비가 미국 장비보다 생존성과 살상력에서 크게 뒤진다면 생산력에서 얻은 우위는 상쇄되거나 그 효과가 크게 줄어들 수 있습니다.
셋째 약점은 부패입니다. 중국공산당과 인민해방군, 방위산업 기반 전반의 부패는 또 하나의 약점으로 보입니다. 부패가 군사적 효율성에 악영향을 미친다는 사실은 러시아군이 우크라이나 침공 과정에서 뼈아프게 확인한 바 있습니다. 중국 방산 부문의 부패가 어느 정도인지는 분명하지 않습니다. 2022년과 2023년에 방산 부문에서 부패 수사가 잇따랐고 그중 가장 주목받은 것이 국가집적회로산업투자기금과 관련된 사건이었지만, 중국공산당의 불투명성 때문에 그 수사가 진짜 부패 척결에서 비롯된 것인지 국내 정치의 다른 동기에서 나온 것인지 판별하기 어렵습니다. 반면 인민해방군 내부의 부패는 역사적으로 더 광범위했고, 진급을 둘러싼 부패 사례가 흔히 보고되어 왔습니다.
넷째 약점은 동맹과 파트너의 부재입니다. 두 사람은 중국이 자신의 관계망에서 얻는 이익이 미국보다 훨씬 작을 것이라고 봅니다. 한국과 일본은 세계 2위와 3위의 조선 산업을 갖고 있고 두 나라 해군 모두 총톤수 기준 세계 상위권입니다. 오커스는 이미 핵추진 잠수함 분야에서 세 나라의 방위 협력을 심화시키고 있으며, 제2축으로 다른 영역까지 확장될 여지가 있습니다. 북대서양조약기구도 중국에 대한 관심을 키워 2022년 전략개념에서 중국을 도전 요인으로 명시했습니다.
반면 중국에도 파트너가 없지는 않지만 미국의 동맹망이 가진 산업적·재정적 힘에는 미치지 못합니다. 러시아는 우크라이나에서 발이 묶여 있는 한 중국의 산업 역량에 보탬이 되기는커녕 순손실 요인입니다. 북한과 이란은 제재로 경제가 망가진 상태이고, 두 나라의 방위산업은 저급 무기체계에 집중되어 있어 인도태평양에서 벌어질 고강도 재래전에서 중국이 이기는 데 도움이 될 가능성이 낮습니다.
해설 공작기계가 급소로 꼽히는 이유는 그것이 무기를 만드는 기계이기 때문입니다. 제트엔진의 터빈 디스크나 잠수함 추진축처럼 큰 부품을 수 마이크로미터 오차로 깎으려면 다축 가공기와 정밀 계측 장비가 필요하고, 이 분야는 독일과 일본, 스위스의 소수 기업이 오래 지배해 왔습니다. 완제품 수출을 막는 것보다 이 장비의 반입을 막는 쪽이 효과가 오래가는 것도 그래서입니다.
잠수함의 정숙성 문제도 비슷한 성격입니다. 흡음 타일은 선체에 붙여 음파를 흡수하는 고무계 소재인데, 수압과 온도 변화를 견디면서 떨어지지 않게 만드는 것이 기술의 핵심입니다. 증기터빈 진동은 원자로가 만든 증기로 추진축을 돌리는 과정에서 생기는 기계음이고, 이를 선체와 분리해 바닷물로 새어 나가지 않게 하는 방진 설계가 잠수함 설계의 가장 어려운 부분으로 꼽힙니다. 잠수함은 먼저 들키는 쪽이 지기 때문에 이 차이는 성능의 우열이 아니라 생존과 직결됩니다.
[관점] 수출통제의 효과는 시간 지평을 어떻게 잡느냐에 따라 전혀 다르게 평가됩니다. 단기적으로는 통제가 중국의 고급 칩 접근을 실제로 막고 있지만, 중국이 택한 우회로는 보고서가 엔진에서 보여 준 그대로입니다. 기술을 못 만들면 기술을 가진 회사를 사는 것입니다. 독일 항공 엔진 기업 네 곳의 인수 사례는 수출통제가 부품의 흐름은 막아도 기업 지배권의 이전까지 막지는 못한다는 점을 드러냅니다. 결국 통제의 실효성은 품목 목록이 아니라 투자 심사와 동맹국의 동참 여부에 달려 있고, 이는 미국 혼자서는 완성할 수 없는 구조입니다.
[한국 관점] 이 절에서 한국은 두 번 등장하는데 두 번 모두 미국 쪽 자산으로 호명됩니다. 고급 칩과 공작기계의 주요 공급국이라는 점, 그리고 세계 2위 조선 산업과 대형 해군을 보유한 나라라는 점입니다. 뒤집어 보면 중국의 네 가지 약점 가운데 공급망과 동맹 두 가지가 한국의 선택에 일정 부분 걸려 있다는 뜻이기도 합니다. 중국이 한국의 최대 교역 상대라는 사실과 이 전략적 위치가 충돌하는 지점에서 한국 기업은 계속 선택을 요구받게 됩니다. 보고서가 한국을 동맹 자산으로 계산에 넣는 만큼, 미국의 기대와 한국의 실제 통상 구조 사이의 간극도 같이 커집니다.
작전상 불확실성: 45년째 실전이 없는 군대
존스와 파머는 중국이 보유한 능력을 실제 전투력으로 바꾸는 과정에 여러 약점이 있으리라고 봅니다. 중국도 이를 고치려 애쓰고 있지만, 인민해방군 전체가 스스로 평화병(和平病)이라고 부르는 문제를 안고 있습니다. 1979년 중월전쟁 이후 실전 경험이 없다는 뜻입니다. 병사도 장비도 교리도 전투로 검증된 적이 없고, 인민해방군 자신과 외부 관찰자 모두 중국군의 실제 수행 능력이 기대에 못 미칠 수 있는 영역을 여럿 지목해 왔습니다.
첫 번째 문제는 합동성입니다. 여러 군종이 여러 영역에 걸쳐 긴밀하게 움직여 전투력을 극대화하는 능력인데, 중국의 지휘통제 구조 자체가 걸림돌이 됩니다. 인민해방군은 지상군, 해군, 공군에 대해 전구사령부를 만들었지만 로켓군과 전략지원부대(PLASSF)의 지휘는 중앙군사위원회가 맡고 있습니다. 그 결과 지상·항공·해상 전력은 합동 지휘 체계에 속하는 반면 우주와 사이버, 전자전 능력은 별도의 지휘 계통에 남습니다. 문화적 문제도 겹칩니다. 중국 분석가들 스스로가 군종 간 경쟁을 협력의 큰 장애로 꼽고 있으며, 당과 군 지도부가 이를 줄이려 해 왔지만 실제로 얼마나 성과를 냈는지는 불분명합니다.
두 번째 문제는 개인 단위의 역량입니다. 중국 언론은 지휘관들의 결함을 다섯 가지 무능으로 정리해 왔는데, 상황을 판단하지 못하고, 상급 지휘부의 의도를 이해하지 못하며, 작전적 결심을 내리지 못하고, 부대를 전개하지 못하며, 예기치 않은 상황을 감당하지 못한다는 것입니다. 중국은 산업 생산 속도를 따라가고 이런 약점을 줄이기 위해 몇 해째 훈련을 개선해 왔습니다. 2022년 말 공군은 세 곳의 비행학교 가운데 두 번째 학교까지 4세대 항공기 조종사 훈련을 확대했는데, 이는 훈련 효율과 대비태세를 함께 높이는 조치로 보입니다. 공군 훈련은 합동 방공, 전자전, 전투 지속지원, 장거리 공격, 해상 타격처럼 미국과의 전쟁에 핵심적인 능력에 우선순위를 두고 있고, 현대 군대의 척추라 할 부사관단을 키우려는 시도도 함께 진행되었습니다. 다만 이런 개혁의 성과는 고르지 않을 가능성이 높습니다.
세 번째 문제는 병참입니다. 미국과의 분쟁에서 인민해방군은 공중수송과 해상수송에 의존할 수밖에 없습니다. 일부 워게임에서는 미국이 중국의 해상수송 능력을 얼마나 소모시키느냐가 대만 전역의 결과를 가르는 결정적 변수로 나타났습니다. 병참은 지상군에서 특히 취약하고 공군과 해군에서는 상대적으로 덜한 약점으로 평가됩니다. 대만 시나리오에서는 중장비 수송차량이 부족해 섬 안에서의 지상 수송이 어렵다는 추가 난점도 생깁니다. 비행장 네트워크의 한계 역시 출격 횟수와 가용 공중수송량을 함께 줄이는 제약으로 작용합니다. 게다가 중국은 미국과 동맹국이 자신의 병참망, 특히 해상수송을 표적으로 삼으리라는 점을 예상해야 합니다.
네 번째 문제는 대잠전입니다. 중국은 대잠 능력을 키우려 하고 있지만 심해에서 잠수함을 안정적으로 찾아내 격침할 수 있게 되기까지는 아직 여러 해가 남았을 가능성이 큽니다. 바다의 음향 특성이 크게 변하기 때문에 적 잠수함을 탐지하고 식별하고 추적해 교전하는 일 자체가 어렵고, 작전 환경의 복잡성과 감시해야 할 해역의 넓이 때문에 국가 차원과 합동 차원의 정보 수집 자산이 함께 동원되어야 합니다. 일부 평가는 중국 해군이 현대화 과정에서 대잠 능력에 과소 투자했다고 봅니다. 상당수 함정에 예인형 소나나 가변심도 소나 같은 자체 탐지 장비가 없고, 인민해방군 전체로도 미 해군의 P-8에 견줄 만한 헬기와 고정익 항공기가 부족합니다.
그 밖의 과제도 남아 있습니다. 중국의 군사 사상가들이 대만에서 지상전이 길어질 가능성을 과소평가했을 수 있다는 지적이 대표적입니다. 공격 측이 유난히 성공적이었던 소수의 시가전 사례에 초점을 맞췄다는 것입니다. 그러나 러시아가 우크라이나에서 확인했듯 제1차 걸프전식의 전격적 성공은 재현하기 어렵고, 대만 방어군이 인민해방군을 상대로 길고 값비싼 비정규전을 벌일 가능성도 있습니다. 이 밖에 수상전, 기뢰전, 상륙작전, 근접항공지원, 공중 정보·감시·정찰에서도 중국의 능력에 관한 의문이 남아 있다고 두 사람은 적습니다.
해설 중국군의 지휘 구조를 이해하려면 2015년 개혁을 알아야 합니다. 이때 과거 일곱 개 군구를 다섯 개 전구사령부로 바꾸면서 지역별 합동작전 지휘 체계를 만들었지만, 핵과 재래식 미사일을 운용하는 로켓군과 우주·사이버·전자전을 담당하는 전략지원부대는 전구 밖에 남겨 중앙군사위원회 직할로 두었습니다. 전쟁에서 가장 먼저 쓰이는 수단이 전구 지휘관의 손에 없다는 뜻이고, 보고서가 지적하는 합동성 문제의 구조적 뿌리가 여기에 있습니다.
평화병이라는 표현도 중국군 내부의 자기 진단에서 나온 말입니다. 미군이 지난 40여 년간 거의 끊임없이 실전을 치르며 교리와 장비를 고쳐 온 것과 달리, 중국군은 1979년 이후 대규모 전투를 겪지 않았습니다. 실전 경험의 공백은 장비 목록으로는 드러나지 않지만 부대 운용과 손실 관리에서 결정적인 차이를 만듭니다.
[관점] 이 절이 나열한 약점들과 앞 절의 약점들 사이에는 중요한 비대칭이 있습니다. 합동성, 지휘관 역량, 훈련, 부사관단 같은 문제는 시간과 제도 개혁으로 메울 수 있는 성질의 것인 반면, 조선소와 생산 설비를 짓는 데는 10년 단위가 걸립니다. 중국은 고치기 쉬운 쪽에 약점이 몰려 있고 미국은 고치기 어려운 쪽에 약점이 몰려 있다는 해석이 가능하며, 보고서 전체의 긴박한 어조도 여기서 나옵니다. 다만 반대 방향의 단서도 필요합니다. 이 절의 근거 상당수가 중국 관영 매체와 군 내부 비판에서 나온 자료인데, 권위주의 체제의 자기비판은 실제 문제의 크기를 반영하기도 하지만 개혁의 명분을 만들기 위해 과장되기도 합니다.
[한국 관점] 중국의 대잠 능력 부족은 한국 해군에 직접적인 함의가 있습니다. 서해와 남해, 동중국해는 수심이 얕고 음향 환경이 복잡해 잠수함 탐지가 특히 어려운 해역이며, 이런 조건은 탐지하는 쪽보다 숨는 쪽에 유리하게 작용합니다. 한국이 P-8 해상초계기를 도입하고 잠수함 전력을 키워 온 것은 북한 잠수함 대응이 1차 목적이었지만, 결과적으로 보고서가 중국의 약점으로 꼽은 바로 그 영역에서 동맹 전체의 능력을 보완하는 자산이 되었습니다. 미국이 동맹과의 역할 분담을 논할 때 한국의 대잠 자산이 협상 테이블에 올라올 가능성이 높은 이유이기도 합니다.
2장의 결론
두 사람은 2장을 이렇게 맺습니다. 중국의 방위산업 기반은 점점 전시 태세로 움직이고 있으며, 미국을 억지하고 필요하다면 싸우기 위한 능력을 빠르게 쌓고 있습니다. 연구와 획득, 생산의 절차와 역량도 함께 개선되고 있지만, 앞서 본 약점들과 작전상 과제도 분명히 존재합니다.
윌리엄 러플랜트(William LaPlante) 미 국방부 획득·유지 담당 차관은 중국의 방위산업 기반을 논하면서 정말 인상적이라고 평가했습니다. 중국이 고성능 능력을 상당한 수량으로 개발해 냈고 그 개발이 한 가지에 그치지 않고 꾸준히 이어져 왔다는 것입니다. 그가 특히 주목한 것은 중국이 여러 갈래에 동시에 베팅한다는 점이었습니다. 하나의 목표를 두고 서로 다른 개발 활동 세 가지를 나란히 굴리는 방식인데, 미국은 과거에 그렇게 했지만 지금은 그렇게 하지 않는다고 그는 말했습니다.
중국은 미국을 따라잡고 어쩌면 추월하겠다는 절박감을 갖고 움직이고 있습니다. 그러나 다음 장이 주장하듯 미국 정부는 같은 절박감으로 움직이고 있지 않다는 것이 2장에서 3장으로 넘어가는 다리입니다.
3장 도입: 국방예산은 역사적으로 낮은 수준입니다
3장은 미국 방위산업 기반의 문제를 다룹니다. 두 사람은 먼저 미국 정책결정자 다수가 이 문제의 중요성을 인식하고 있다는 점을 인정합니다. 조 바이든(Joe Biden) 행정부의 국가방위전략은 국내외 파트너와 함께 방위산업 기반과 병참 체계, 관련 글로벌 공급망을 전복과 침해, 절취로부터 지키는 노력을 우선하겠다고 적었습니다. 국방부의 국가방위산업전략도 전쟁 수행 능력을 필요한 속도와 규모로 혁신하고 생산하는 미국의 역량을 강화하고 확대하겠다는 방향을 제시했습니다. 실제로 155밀리미터 포탄, 스팅어 방공체계, 재블린 대전차무기, PAC-3 방공체계처럼 일부 무기체계는 생산 라인이 증설되었습니다.
그럼에도 이런 조치들은 충분하지 않다는 것이 3장의 출발점입니다. 미국의 방위산업 기반과 더 넓은 국방 생태계는 경쟁적 안보 환경에 필요한 군의 생산 수요를 감당할 역량을 여전히 갖추지 못했습니다. 억지와 전쟁 수행이 요구하는 속도와 규모로, 그리고 충분한 유연성을 갖고 대응할 능력이 없다는 것입니다. 두 사람은 견고하고 회복력 있는 산업 기반이 전쟁 수행만이 아니라 적의 행동을 사전에 억지하는 데도 똑같이 중요하다는 점을 강조합니다.
주변 환경은 악화되고 있습니다. 중국의 방위산업 기반은 전시 태세에 가까워지고 있고, 러시아는 중국과 이란, 북한의 도움을 받아 자국 방위산업을 되살리는 데 상당한 자원을 쏟고 있습니다. 이란은 중동에서 활발히 움직이며 비정규전과 회색지대 위협을 가하는 동시에 중·장거리 미사일과 무인항공기체계, 배회폭탄 생산 능력을 키웠습니다. 북한은 핵과 재래식 전력을 함께 확대하고 있고, 이들 국가 사이의 국방 협력도 깊어지고 있습니다.
반면 미국의 국방비는 국내총생산 대비로 역사적으로 낮은 수준이며 연방 총지출에서 차지하는 비중으로 봐도 그렇습니다. 현재 미국은 국내총생산의 약 3.5%를 국방에 씁니다. 두 사람은 노벨경제학상을 받은 토머스 셸링(Thomas Schelling)의 논지를 끌어와, 효과적인 억지가 억지하는 쪽의 의도와 능력 양쪽에서 나온다는 점을 상기시킵니다. 국가는 군사력과 그것을 쓸 의지를 함께 보여 주어야 한다는 것입니다. 역사적으로 미국 국방예산은 한국전쟁 때 국내총생산의 14%로 정점을 찍었고, 1950년대 아이젠하워의 뉴룩 정책기에 9-11%, 1960년대 케네디와 존슨의 유연반응 시기에 8-9%, 1980년대 레이건의 군비 증강기에 6% 이상이었습니다.
소련 붕괴와 냉전 종식 이후 주요 재래식 위협이 사라지면서 국방예산은 3-4%로 급격히 줄었습니다. 그 전환을 상징하는 장면이 1993년 레스 애스핀(Les Aspin) 국방장관과 윌리엄 페리(William Perry) 부장관이 국방부에서 연 방산업체 경영진 만찬, 이른바 마지막 만찬입니다. 페리는 행정부가 국방예산을 줄이고 있으니 업계가 통폐합해야 한다고 말했습니다. 그 결과 1990년에 크고 작은 107개에 이르던 방산기업 수는 10년이 끝날 무렵 다섯 개의 주요 주계약업체로 줄어들었습니다.
아프가니스탄과 이라크 증파 시기에 국방예산이 잠시 4%를 넘기도 했지만, 그 돈은 전시 작전에 들어갔을 뿐 방위산업 기반을 되살리는 데 쓰이지 않았고 예산은 곧 3%대로 되돌아왔습니다. 두 사람은 냉전 이후의 국방비 감축 자체는 이해할 만하고 적절했다고 인정합니다. 다만 상황이 최근 몇 년 사이에 극적으로 바뀌었고, 중국과 러시아, 이란, 북한을 상대해야 하는 지금의 국방예산은 역사적 기준으로 보아 지나치게 작다는 것이 이들의 판단입니다. 3장의 나머지는 대통령 수준의 지원, 국방 생산, 동맹과 파트너라는 세 영역을 차례로 다룬 뒤, 큰 변화에 반대하는 논리들을 짧게 검토하며 끝납니다. 연구개발과 획득 절차처럼 주목할 만한 다른 영역이 많다는 점도 함께 밝혀 둡니다.
관료적 장애: 대통령 직속 기구가 없습니다
두 사람은 오늘날 백악관에 미국의 뒤처진 국방 생태계를 되살리려는 절박감이 거의 없고 업계에 주는 유인도 불충분하다고 진단합니다. 여기에 여러 층위의 조정 문제가 겹칩니다. 정부 부처들 사이, 정부와 민간 사이, 그리고 미국 정부와 외국 정부 사이입니다. 국방부 말고도 국무부, 상무부, 재무부, 의회, 민간 부문 등 여러 주체가 방위산업 기반에서 중요한 역할을 하며, 현대 무기체계에서 상용 기술의 비중이 커지면서 국방 이외 기관들의 역할은 오히려 더 커졌습니다.
첫 번째 문제는 대통령 바로 아래에서 실행 주체 역할을 하며 관료적 교착을 깨고 부처들을 가로질러 조정할 권한을 가진 주요 기구가 없다는 점입니다. 국무부와 상무부, 국방부 안의 여러 조직과 각 군은 서로 다른 이해와 우선순위, 권한을 갖고 있습니다. 의회와 방위산업계, 다른 행위자들도 마찬가지입니다. 두 사람은 이것이 새로운 문제가 아니라 미국 관료정치의 구조적 현실이라고 말하면서, 모턴 핼퍼린(Morton Halperin)과 프리실라 클랩(Priscilla Clapp)의 고전적 연구를 인용합니다. 정부는 서로 매우 다른 이해와 우선순위를 가진 수많은 개인과 기관으로 이뤄져 있고, 각자 전혀 다른 질문에 매달려 있다는 것입니다.
그 전형적인 사례가 국제무기거래규정입니다. 이 규정은 방산 품목과 방산 서비스의 생산과 수출, 수입을 관장하는데, 무기 이전에 대한 제한을 얼마나 넓게 적용할 것인가를 두고 부처 간 입장이 갈립니다. 국방부 관리들은 동맹과 파트너에게 기술을 제공하는 쪽으로 기울어 온 반면, 국무부와 일부 의원·보좌진은 위험을 감수하는 데 훨씬 소극적이었습니다. 같은 규정을 두고 부처마다 다른 답을 내놓는 구조 자체가 지연의 원인이 됩니다.
두 번째 문제는 현재의 문제를 고치기 위한 행동 자체가 부족하다는 점입니다. 여기서 대통령의 역할이 특히 중요하다고 두 사람은 강조합니다. 핼퍼린과 클랩은 대통령이 미국 외교정책 과정의 중심에 서 있으며, 당대에 중요하다고 널리 인식되는 외교정책 결정이라면 거의 언제나 대통령이 전반적 방향을 정하는 주된 인물이 된다고 적었습니다. 직접적이고 강력한 대통령의 행동이 없으면 방위산업 기반의 큰 변화는 훨씬 어려워집니다. 실제로 루스벨트, 트루먼, 아이젠하워, 레이건은 각자의 임기에 방위산업 기반을 되살리는 데 중요한 역할을 했습니다.
보고서는 백악관이 주도한 국방 관련 기구들의 사례를 정리합니다.
- 국방자문위원회 — 루스벨트가 1940-1941년에 둔 기구로, 생산과 원자재, 고용, 농산물, 수송, 물가 안정, 소비자 보호까지 방위산업 기반의 주요 부분을 조율하는 문제를 대통령에게 자문했습니다.
- 생산관리국 — 루스벨트가 1940-1942년에 둔 기구로, 민간 산업을 국방 생산으로 전환하는 일을 포함해 무기와 장비의 조달과 생산을 조정했습니다.
- 전시생산국 — 루스벨트가 1942-1945년에 둔 기구로, 전시 조달과 생산을 총괄하고 각 부처의 정책과 절차를 정했으며 자재와 서비스 배분의 우선순위를 세우고 비필수 생산을 금지했습니다.
- 민간생산청 — 트루먼이 1945-1947년에 둔 기구로, 전시에서 평시 생산으로의 전환을 관리하면서 부족한 물자의 생산을 늘리고 전환을 가로막는 병목을 푸는 데 우선 지원을 제공했습니다.
- 국방동원실 — 트루먼이 1950-1958년에 둔 각료급 기구로, 미국 정부의 모든 전시 동원 활동을 계획하고 조정하고 지휘하고 통제했습니다.
- 국방·민방위동원실 — 아이젠하워가 1958-1973년에 둔 기구로, 군사와 산업, 민간 동원을 조율했고 이후 여러 차례 이름이 바뀌었습니다.
- 비상동원대비위원회 — 레이건이 1981-1988년에 둔 기구로, 평시와 전시의 중대한 비상사태에 대응하기 위한 동원 능력과 부처 간 협력을 개선했고 군사·산업 동원의 감독도 맡았습니다.
사례들의 구체적인 모습은 더 흥미롭습니다. 1940년 5월, 진주만 공격과 미국의 참전보다 1년 반 앞서 루스벨트는 방위산업 기반의 여러 부문을 조율하기 위해 국방자문위원회를 만들었습니다. 위원 일곱 명은 제너럴모터스 사장 윌리엄 크누센(William Knudsen), US스틸 사장 에드워드 스테티니어스 주니어(Edward Stettinius, Jr.), 세인트루이스 연방준비은행 총재 체스터 데이비스(Chester C. Davis), 증권거래위원회 위원 리언 헨더슨(Leon Henderson), 전미의류노조 위원장 시드니 힐먼(Sidney Hillman), 시카고·벌링턴·퀸시 철도 이사회 의장 랠프 버드(Ralph Budd), 노스캐롤라이나대학교 여학생처장 해리엇 엘리엇(Harriet Elliott)이었습니다. 첫 회의에서 크누센이 이 모임의 책임자가 누구냐고 묻자 루스벨트는 대통령인 자신이라고 답했습니다. 방위산업 기반의 본격적인 재활성화에는 대통령의 감독이 필요하다는 뜻이었고, 루스벨트의 전략적 방향 제시와 국방비 지출 결정은 제2차 세계대전이 시작되기 훨씬 전부터 동원의 핵심이었습니다.
1942년 1월 16일 루스벨트는 생산을 감독할 전시생산국을 만들고 시어스로벅의 부사장 도널드 넬슨(Donald M. Nelson)을 의장에 앉혔습니다. 이 기구는 전시 조달과 생산을 총괄하고 각 부처의 정책과 절차를 정했으며, 평시 기업을 전시 체제로 전환시키고 자재와 서비스 배분의 우선순위를 세웠으며 비필수 생산을 금지했습니다. 전쟁 중이었기 때문에 전시생산국은 휘발유와 난방유, 금속, 고무, 종이, 플라스틱 같은 물자의 배급도 맡았습니다.
트루먼은 종전 후 전시동원실을 폐지했지만 냉전이 시작되자 곧 방향을 바꿨습니다. 각료급 국방동원실을 만들어 모든 국방 생산을 계획하고 조정하고 지휘하고 통제하게 했고, 천연자원과 과학계를 동원해 늘어나는 군사 수요에 대응하도록 국가안보자원위원회를 세웠습니다. 1950년 9월 8일에는 국방물자생산법(DPA)에 서명해 한국전쟁 기간에 기업에 국방 생산을 우선하도록 강제하고 가격 상한을 두며 민관의 생산 능력을 확대할 권한을 대통령에게 부여했습니다. 이 법 아래에서 정부는 가격을 통제하고 방산 공장을 짓고 신용을 규제하며 제조에 필요한 자원과 제품의 흐름을 정비할 수 있었습니다. 의회는 이후 70년 동안 이 법을 최소 53차례 재승인했습니다.
1981년 레이건은 비상동원대비위원회를 만들어 평시와 전시의 중대한 비상사태에 대응할 연방정부의 동원 능력과 부처 간 협력을 개선하려 했습니다. 이 위원회는 22개 주요 연방기관의 부장관 또는 차관급 대표로 구성되었고 국가안보보좌관이 의장을 맡았으며, 위원회를 지원하고 각 기관의 권고 이행을 점검할 상근 사무국을 두었습니다. 참여 기관에는 국방부, 상무부, 농무부, 재무부, 법무부, 연방재난관리청, 보건복지부, 노동부가 포함되었습니다.
두 사람은 이런 기구들이 냉전의 여러 국면처럼 전략경쟁이 심화된 시기와 전쟁 시기에 특히 중요했다고 정리합니다. 루스벨트가 제2차 세계대전 전에 알아차렸고 레이건이 긴장이 높아진 시점에 판단했듯, 대통령 수준의 기구는 전쟁이 나기 전에 결정적일 수 있습니다. 억지를 강화해 전쟁 자체를 피하는 데 기여할 수 있기 때문입니다. 지금 미국에 대통령과 연결된 실효성 있는 기구가 없다는 사실이 방위산업 기반의 재활성화를 어렵게 만들고 있다는 것이 이 절의 결론입니다.
해설 1993년의 마지막 만찬은 미국 방위산업 구조를 바꾼 분기점으로 거론됩니다. 그 자리에서 정부가 통폐합을 사실상 권고한 뒤 10년도 안 되어 수십 개 기업이 합병으로 사라졌고, 지금의 록히드마틴, RTX, 노스럽그러먼, 제너럴다이내믹스, 보잉이라는 다섯 개 주계약업체 구조가 만들어졌습니다. 당시 논리는 수요가 줄어든 시장에 과잉 설비를 안고 있는 것보다 통합해 효율을 높이는 편이 낫다는 것이었고, 평시 조달 비용을 줄이는 데는 실제로 효과가 있었습니다.
문제는 30년 뒤에 드러났습니다. 통폐합은 생산 설비만이 아니라 경쟁자와 대체 공급원, 그리고 유휴 설비 자체를 없앴습니다. 보고서가 3장 내내 지적하는 증산 능력의 부재는 1990년대에 내린 합리적 결정의 지연된 청구서인 셈입니다.
[관점] 대통령 직속 기구를 만들자는 제안은 역사적 선례가 있지만, 선례가 작동한 조건을 함께 봐야 합니다. 전시생산국이 실제로 힘을 쓴 것은 조정 권한이 있어서가 아니라 자재 배분권과 비필수 생산 금지권, 즉 기업의 생사를 좌우할 실질 권한을 쥐고 있었기 때문입니다. 평시에 같은 권한을 부여하는 것은 정치적으로 거의 불가능하므로, 권한 없는 기구는 또 하나의 부처 간 회의체가 되기 쉽습니다. 투자 관점에서 보면 이 대목이 중요한 이유는 분명합니다. 백악관 기구의 신설 자체는 방산주에 아무 의미가 없고, 의미가 생기는 것은 그 기구가 예산 편성과 다년도 계약 집행에 개입할 권한을 얻을 때뿐입니다.
[한국 관점] 한국은 미국과 반대 방향의 문제를 갖고 있습니다. 방위사업청이 획득을 전담하고 국방부가 소요를 결정하며 산업통상 부처가 수출을 지원하는 구조에서, 최근에는 대통령이 주재하는 방산수출 관련 전략회의가 부처 조율의 상위 기구 역할을 해 왔습니다. 즉 보고서가 미국에 권고하는 형태의 정상급 조율 기구를 한국은 이미 운영해 본 셈입니다. 다만 그 회의가 다룬 의제는 주로 수출 성사였고, 국내 생산 기반의 증산 여력이나 하위 협력업체의 체력 같은 문제는 상대적으로 뒤로 밀려 있었습니다. 미국이 뒤늦게 발견한 문제가 수요 신호의 불안정과 하위 공급망의 붕괴였다는 점은 한국에도 그대로 참고가 됩니다.
국방 생산: 탄약이 모자랍니다
오늘날 미국은 국방 생산에서 상당한 어려움을 겪고 있습니다. 우크라이나 전쟁은 미국이 직접 참전하지 않고 병력을 보내지 않은 상태에서도 생산의 문제를 드러냈습니다. 초기의 생산 차질에 대응해 국방부와 민간 부문은 결국 155밀리미터 포탄과 스팅어, 재블린, PAC-3 같은 일부 무기체계의 생산을 늘렸습니다. 그러나 두 사람은 행정부와 의회, 업계를 아우르는 미국의 국방 생태계가 현재의 안보 환경이 요구하는 시간 안에 비축 물량과 무기체계를 보충할 속도와 민첩성, 두께를 갖추지 못했다고 봅니다. 러플랜트 국방부 획득·유지 담당 차관은 미국의 방위산업 기반이 최소한의 수준까지 조여져 있어 개발 사업도 생산 사업도 몇 개 되지 않는다고 인정했습니다.
보충 과정에서 또 다른 문제가 생깁니다. 미국과 다른 나라들이 우크라이나에 보내려고 재고를 줄인 뒤, 똑같은 장비로 그 자리를 채우지 않는 경우가 많습니다. 구형 장비의 경우 이미 생산 설비와 공구가 남아 있지 않아 같은 것을 다시 만들 수 없기 때문에 최신 세대로 대체하려 합니다. 그런데 최신 세대가 항상 준비되어 있는 것은 아니어서 그 사이에 공백이 생기고, 부족분은 오히려 더 커집니다.
의회의 기능 장애도 산업 기반에 도움이 되지 않습니다. 예산을 제때 통과시키지 못하고 임시예산(continuing resolution, CR)에 의존하는 관행이 대표적입니다. 크리스틴 워머스(Christine Wormuth) 육군장관은 임시예산 아래에서는 육군이 다년도 조달을 발동해 패트리엇 미사일을 추가로 사거나 유도탄 정비 건물 공사를 시작할 수 없다고 설명했습니다. 그 결과 업계에 일관된 수요 신호를 보내기 어려워지고, 핵심 탄약의 생산과 정비 능력도 제약을 받습니다. 임시예산은 획득 작업과 주요 무기체계의 계약 체결, 산업 기반의 시설 개선도 함께 늦춥니다.
부족한 품목은 구체적으로 제시됩니다. 장거리 대함미사일(LRASM), PAC-3, SM-6, MK-48 어뢰, 토마호크 지상공격 미사일(TLAM), 중거리 공대공 미사일(AMRAAM), 네이벌 스트라이크 미사일이 그 예입니다. 일부 분석은 지역에서 전쟁이 길어질 경우 탄약 소모량이 국방부의 현재 계획 수준을 크게 넘어설 것이라고 봅니다. 실제로 전략국제문제연구소가 대만해협에서의 미중 전쟁을 상정해 스무 차례 넘게 돌린 워게임에서, 미국은 3주간의 전투에서 통상 5,000발 넘는 장거리 미사일을 소모했습니다. 그 안에는 공대지 장거리 미사일(JASSM) 4,000발, 장거리 대함미사일 450발, 하푼 400발, 토마호크 400발이 포함되었고, 중국의 대만 전역 장악을 막는 데 가장 중요한 수단은 잠수함에서 쏘는 것을 포함한 장거리 정밀 미사일이었습니다.
장거리 대함미사일은 하나의 사례 연구로 다뤄집니다. 모든 워게임 반복 실행에서 미국은 전쟁 첫 주 안에 이 미사일의 재고를 전부 써 버렸습니다. 이 무기가 특히 유용했던 이유는 중국 방공망의 사거리 밖에서 중국 해군 전력을 때릴 수 있기 때문입니다. 워게임이 보여 준 대로 중국의 방어망은 특히 초기에 강력해서 대부분의 항공기가 단거리 무장을 투하할 만큼 가까이 접근하지 못했고, 그래서 중국 미사일의 사거리 밖에 기지를 둘 수 있는 폭격기가 주로 이 미사일을 사용했습니다. 문제는 장거리 대함미사일 한 발을 만드는 데 2년 가까이 걸린다는 점입니다. 첫 주에 바닥난 재고를 메우는 데 2년이 필요하다는 뜻입니다.
탄약 비축의 근본 문제는 장기전에 충분한 수량을 갖추는 일입니다. 정부가 풀어야 할 딜레마는 무기체계의 생산 속도를 전쟁에서의 소모 속도에 맞추는 것인데, 두 사람은 이것이 과학이라기보다 기예에 가깝다고 말합니다. 미래 전쟁의 시간표와 탄약 사용량을 추정해야 하기 때문입니다. 대만을 둘러싼 미중 충돌이 짧을지 길지, 다른 전역으로 번질지, 어떤 종류의 탄약과 무기체계가 쓰일지에 명확한 답은 없고 전쟁의 기간과 범위에 영향을 미치는 변수도 많습니다.
그럼에도 고려해야 할 쟁점이 셋 있습니다. 첫째, 강대국 간 전쟁은 길어질 수 있습니다. 국가 간 전쟁의 평균 지속 기간은 대략 15개월이지만 강대국이 한쪽 이상 개입한 전쟁은 더 깁니다. 크림전쟁 28개월, 러일전쟁 16개월, 제1차 세계대전 52개월, 제2차 세계대전 60개월 이상, 한국전쟁 36개월, 베트남전쟁 121개월, 중월전쟁 60개월입니다. 따라서 짧은 전쟁보다 긴 전쟁을 상정해 계획하는 편이 신중하다는 것입니다.
둘째, 강대국 전쟁은 막대한 양의 탄약을 소모합니다. 전차와 장갑차, 야포, 전투기 같은 무기체계와 플랫폼도 파괴되거나 지속적인 사용으로 심하게 마모됩니다. 우크라이나 전쟁은 강대국이 개입한 재래전이 충분한 탄약과 무기체계를 뽑아낼 수 있는 튼튼한 방위산업, 또는 동맹의 방위산업에 접근할 수 있는 경로를 요구한다는 사실을 보여 줍니다.
셋째, 비축은 전쟁 수행만이 아니라 억지를 위한 것입니다. 셸링의 논의대로 억지는 국가가 충분한 재고라는 능력을 갖추고 그것을 쓸 준비가 되어 있다는 의도를 함께 보여 줄 때 더 효과적입니다. 러플랜트의 표현을 빌리면 “Production is deterrence”입니다. 이 원리는 지상·항공·해상 장비에만 해당하지 않습니다. 저궤도 위성도 마찬가지여서, 생산 라인을 계속 돌려 두면 정보·감시·정찰을 극대화할 다수 위성군을 유지할 수 있고 수명이 짧은 위성을 제때 교체할 수 있으며 억지력도 높아집니다. 적국이 저궤도 위성을 대량으로 찍어 내는 상대를 보게 되면 위성 몇 기를 격추하는 일의 효과가 제한되기 때문입니다.
계약: 수요 신호가 없으면 설비도 없습니다
계약 절차는 여전히 국방 생산의 걸림돌이지만 진전도 있었습니다. 국방부는 획득·유지 담당 차관실 아래에 합동생산가속셀(Joint Production Accelerator Cell, JPAC)을 만들어 특정 무기체계와 보급품의 생산 능력과 회복력, 증산 능력을 끌어올리려 하고 있습니다. 이 조직은 이전의 탄약 산업기반 심층점검을 이어받은 것입니다. JPAC의 성과 가운데 하나는 다년도 조달을 기존에 적용하지 않던 품목까지 넓히고, 다년도 조달과 대량 일괄 구매 방식을 결합해 쓴 것입니다.
그럼에도 하원과 상원 세출위원회를 포함한 일부 의원과 보좌진은 다년도 계약에 소극적입니다. 다년도 계약이 미국을 특정 무기체계에 불필요하게 묶어 두고 예산의 유연성을 줄인다는 우려 때문입니다. 그러나 두 사람은 다년도 계약이야말로 생산 능력과 회복력, 공급망 유지에 결정적이라고 봅니다. 방산기업은 계약, 그중에서도 다년도 계약이 없는 상태에서 재무적 위험을 떠안으려 하지 않습니다. 대규모 자본 투자와 인력이 필요한 사업에서 명확한 수요 신호와 재정적 약속 없이 탄약이나 무기체계를 더 만드는 것은 합리적인 경영 판단이 아니기 때문입니다.
생산을 늘리기 위해 시설과 기반설비, 공구에 추가 자본 투자를 해야 한다면 위험 회피 성향은 더 강해집니다. 국방부의 한 연구도 생산자는 꾸준하고 예측 가능한 주문에서 이익을 얻는데, 국방부의 일관되지 않은 조달과 생산 물량의 급격한 증감이 공급업체들이 겪는 어려움을 키운다고 결론지었습니다. 재고를 늘리라는 국방부의 수요 신호가 일관되지 않으면 생산 라인 자체가 멈출 위험이 생깁니다. 미래 수요를 예측하기 어렵다는 점도 문제를 키웁니다. 우크라이나 전쟁이 협상으로 끝나면 어떻게 되는지, 현재나 미래의 행정부가 또 하나의 끝없는 전쟁을 지원하는 데 흥미를 잃으면 어떻게 되는지, 의회가 자금 집행을 거부하면 어떻게 되는지가 모두 열려 있는 질문입니다.
구조적인 비대칭도 있습니다. 국방부는 함정과 항공기에는 다년도 계약을 맺으면서 여러 탄약과 무기체계에는 맺지 않습니다. 해군과 해병대 같은 각 군이 역사적으로 다른 우선순위를 위한 재원을 마련하거나 획득 과정에서 생긴 문제를 수습하려고 탄약 예산을 깎아 왔기 때문입니다. 더 넓게 보면 연방조달규정(FAR) 절차 자체가 지나치게 관료적이고 시간이 많이 들며 비효율적입니다. 혁신을 억누르고 성과가 아니라 규정 준수를 보상하며, 세계적 수준의 상용 기업들이 미국 정부와 거래하는 것을 꺼리게 만듭니다. 획득·기술·군수 담당 국방차관을 지낸 갠슬러도 10여 년 전에 이미, 과도한 규제가 정부의 계약 담당자들이 효율과 효과를 위해 재량을 발휘하는 것조차 주저하게 만든다고 지적했습니다.
해설 임시예산은 회계연도가 시작될 때까지 세출법이 통과되지 않으면 정부 폐쇄를 막기 위해 전년도 수준의 지출을 이어 가도록 하는 임시 조치입니다. 핵심은 금액이 아니라 제약 조건에 있습니다. 임시예산 아래에서는 전년도에 없던 새 사업을 시작할 수 없고 생산 수량을 늘릴 수도 없습니다. 패트리엇을 더 사거나 정비 건물을 새로 짓지 못한다는 육군장관의 발언이 그 뜻입니다. 2010년대 이후 미국 의회가 거의 매년 임시예산으로 회계연도를 시작해 왔다는 점을 생각하면, 이 제약은 예외가 아니라 상례에 가깝습니다.
본문에 등장하는 미사일들도 구분해 둘 만합니다. 장거리 대함미사일은 적 함정을, 공대지 장거리 미사일은 지상 표적을 치기 위한 스텔스 순항미사일로 둘 다 항공기에서 발사합니다. 두 무기가 반복해 거론되는 이유는 사거리 때문입니다. 중국 방공망 밖에서 쏠 수 있다는 것은 전투기와 폭격기, 그리고 조종사를 잃지 않고 싸울 수 있다는 뜻입니다.
[관점] 이 절에서 가장 중요한 숫자는 5,000발이 아니라 1주일과 2년이라는 두 기간의 비율입니다. 소모에 1주일, 보충에 2년이 걸린다면 전쟁의 승패는 개전 시점의 재고량으로 사실상 결정되고, 그 이후의 생산은 다음 전쟁을 위한 것이 됩니다. 억지가 생산이라는 명제가 성립하는 것도 이 때문입니다. 적이 미국의 재고를 세어 보고 1주일치라고 판단하면 억지는 그 순간 무너집니다. 투자 관점에서 다년도 계약이 중요한 이유도 같은 구조에서 나옵니다. 방산기업에 다년도 계약은 매출의 크기보다 실적 가시성을 바꾸는 변수여서, 설비 투자와 인력 채용의 회수 기간을 계산할 수 있게 해 줍니다. 수요 신호가 1년 단위로 끊기는 한 기업은 증설이 아니라 기존 설비의 가동률 관리로 대응할 수밖에 없고, 그것이 지금의 균형입니다.
[한국 관점] 미국이 겪는 탄약 부족은 한국 방위산업에 기회이자 시험이었습니다. 155밀리미터 포탄처럼 한국이 비교적 큰 생산 여력을 갖춘 품목에서 미국과 유럽의 재고 보충 수요가 한국 업체로 흘러간 사례가 실제로 나타났고, 그 과정에서 최종 사용처를 둘러싼 정치적 논쟁도 함께 벌어졌습니다. 더 근본적인 문제는 한국 자신의 재고 기준입니다. 보고서가 지적하는 대로 전시 소모율을 어떻게 추정하느냐가 비축 규모를 결정하는데, 한국의 전시 소모율 가정은 상대적으로 짧은 고강도 전투를 전제로 삼아 왔습니다. 강대국 전쟁은 길어진다는 이 보고서의 경험칙이 한반도에도 적용된다면, 한국의 비축 기준 역시 다시 계산해 볼 여지가 생깁니다.
공급망: 단일 공급원이라는 급소
생산을 가로막는 또 하나의 축은 공급망입니다. 고체 로켓 모터, 프로세서 조립품, 주조품과 단조품, 볼베어링, 마이크로전자소자, 탄약용 탐색기처럼 핵심 부품의 생산 자체가 제한되어 있다고 두 사람은 지적합니다. 소수의 민간 기업에, 심한 경우 단 하나의 공급원에 의존하는 구조는 공급이 끊기는 순간 미국 전체를 취약하게 만듭니다. 핵심 부품이나 소재를 단일 공급원 또는 해외 공급원에 과도하게 기대는 문제도 같은 성격입니다.
소재 쪽에서 특히 심각한 것은 전략·핵심 광물입니다. 안티몬과 리튬, 일부 희토류가 그 예로 거론됩니다. 여기에 더해 중국은 전 세계 첨단 배터리 공급망을 지배하고 있는데, 수산화리튬과 전해질, 탄산리튬, 음극재와 양극재가 모두 여기에 해당합니다. 다만 두 사람은 2장에서 다룬 대로 중국의 방위산업 기반에도 공급망 취약성이 있다는 점을 다시 상기시킵니다. 취약성은 한쪽만의 문제가 아니라는 것입니다.
하위 협력업체의 체력도 위험 요인입니다. 상당수가 얇은 이익률로 버티고 있어서 주기적으로 오르내리는 국방 수요와 예산 변동에 쉽게 흔들립니다. 그 결과 일부 하위 협력업체는 방산 시장에 남아 있을 능력과 의지를 함께 잃게 됩니다. 두 사람이 강조하는 지점은 분명합니다. 최종 조립 라인을 늘려도 그 아래 단계가 무너지면 생산량은 늘지 않습니다.
국방부 유지 담당 차관보실이 2023년 보고서에서 내놓은 진단도 같은 방향입니다. 공급망 위험 자체는 국방부만의 문제가 아니지만 국가안보의 맥락에서는 더 긴박해진다는 것입니다. 노후 무기체계를 계속 운용하려면 한정된 수의 수리 부품 공급업체에 의존할 수밖에 없는데 그중 일부는 재무적으로 무너지기 직전에 있습니다. 특히 마이크로전자소자에서 위조품이 늘어나면서 임무 지연과 안전 위협의 위험이 커지고 있고, 지식재산권의 취약성과 민감 자료·보안망의 무결성 저하는 무기체계 설계를 보호하는 장치를 약화시킵니다. 핵심 품목의 해외 의존, 그리고 제조와 운송 영역에 가해지는 사이버 교란 역시 임무 수행을 위태롭게 한다고 그 보고서는 적었습니다.
인력: 돈으로 즉시 살 수 없는 자본
오늘날의 인력은 방위산업 기반이 요구하는 과제를 감당하기에 부족합니다. 미국 노동시장은 현재와 미래의 국방 수요에 맞는 기술을 가진 노동자를 충분히 공급하지 못하고 있고, 뽑은 사람을 붙잡아 두는 일도 큰 과제입니다. 부족한 기술의 범위는 소프트웨어 엔지니어부터 용접공까지 걸쳐 있습니다. 러플랜트 차관은 지금 가장 압박이 큰 요소가 인력이라고 말했는데, 소프트웨어를 짜고 설계하는 인재만이 아니라 실제 생산을 담당하면서 적층 가공이든 절삭 가공이든 첨단 제조 공정을 이해하는 인력까지 함께 모자라다는 뜻이었습니다.
문제가 가장 두드러지는 곳은 조선소입니다. 원자력 용접처럼 일부 기술은 해군 조달 사업 바깥에서는 익힐 기회 자체가 거의 없습니다. 그러나 인력난은 특정 기술에 국한되지 않고 전반적입니다. 2024년 해군은 의회에 첫 콘스텔레이션급 유도탄 호위함의 인도가 최소 1년 늦어진다고 보고했는데, 핀칸티에리 마리네트마린 조선소의 인력 부족이 이유였습니다. 위스콘신에 있는 이 조선소는 용접공을 포함해 생산직과 사무직을 합쳐 수백 명이 모자란 상태였습니다.
해군 자체의 사정도 다르지 않습니다. 2022년 회계연도가 끝났을 때 해군의 네 개 조선소는 1,200명이 부족한 채였습니다. 해군해상전투체계사령부 책임자는 정부 수리 조선소와 민간 조선업계 모두에서 숙련 노동자를 채용하고 유지하는 일이 해군 전체에서 가장 중요한 전략적 과제라고 말했습니다. 블록 V 버지니아급 공격잠수함의 건조 역시 인력 제약을 비롯한 여러 요인 때문에 최소 2년 늦어지고 있습니다. 함정과 잠수함의 인도 지연은 설계나 예산의 문제가 아니라 사람의 문제라는 것이 이 절의 요지입니다.
해설 고체 로켓 모터가 공급망 논의에서 늘 먼저 호명되는 이유는 대체가 사실상 불가능하기 때문입니다. 추진제를 섞어 굳히는 공정은 폭발 위험 때문에 입지와 허가가 까다롭고, 한 번 굳힌 모터는 재작업이 안 되며, 미사일마다 형상과 연소 특성이 달라 범용 설비로 돌려쓸 수도 없습니다. 미국에서 이 분야의 실질적 공급자가 소수의 대기업으로 좁혀진 뒤 업계 재편까지 겹치면서, 미사일 증산의 상한이 조립 라인이 아니라 모터 공급에서 결정되는 구조가 굳어졌습니다.
주조품과 단조품, 볼베어링이 함께 거론되는 것도 비슷한 이유입니다. 이런 품목은 기술적으로 화려하지 않지만 대형 설비와 숙련 공정이 필요해 신규 진입이 거의 없고, 수요가 끊기면 업체가 조용히 사라진 뒤 다시 생기지 않습니다.
[관점] 인력은 리드타임이 가장 긴 자본재입니다. 설비는 돈을 들이면 몇 년 안에 지을 수 있지만, 원자력 용접공 한 명을 만들려면 훈련과 자격 취득, 현장 경험까지 수년이 걸리고 그 사이에 더 나은 조건을 제시하는 다른 산업으로 빠져나갈 수 있습니다. 조선업처럼 수요가 10년 주기로 오르내리는 산업에서는 하강기에 숙련 인력이 흩어지고, 상승기에 다시 모이지 않는 비가역성이 생깁니다. 투자 관점에서 보면 이것은 방산 증산 테마의 실행 위험이 어디에 있는지를 알려 줍니다. 수주 잔고가 늘어도 인도가 밀리면 매출 인식 시점이 뒤로 가고, 지체상금과 고정비 부담이 수익성을 갉아먹습니다. 수주 공시보다 인력 충원 추이를 보는 편이 실적을 예측하는 데 더 유용할 수 있습니다.
[한국 관점] 두 문제 모두 한국에 익숙합니다. 광물 쪽에서 한국은 2021년 요소수 사태로 특정 품목의 중국 의존이 산업 전체를 멈춰 세울 수 있다는 사실을 이미 경험했고, 그 이후 핵심 광물의 공급망 점검이 정책 의제로 올라왔습니다. 인력 쪽은 더 구조적입니다. 조선업은 2010년대 수주 절벽 기간에 숙련 인력이 대거 이탈한 뒤 수주가 회복된 지금도 인력을 다 채우지 못해 외국인 노동자에 상당 부분 의존하고 있습니다. 한국 기업이 미국 함정의 정비 사업을 수주하는 흐름이 이어진다면, 병목은 설비가 아니라 양쪽 모두에서 사람이 될 가능성이 큽니다.
동맹과 파트너: 가장 가까운 친구에게 가장 느립니다
바이든 행정부의 국가안보전략과 국가방위전략은 오늘날의 경쟁 환경에서 동맹과 파트너의 중요성을 정당하게 강조한다고 두 사람은 평가합니다. 방위산업 기반에서 동맹과 함께 일한다는 것은 공동개발, 공동생산, 공동유지, 제2 공급원 확보, 면허생산 같은 구체적인 형태를 띱니다. 동맹국 기업 가운데는 미국에 자회사를 두고 비밀 사업과 비비밀 사업 모두에서 국방부를 위해 제품을 만들거나 서비스를 제공하는 곳도 있습니다. 레오나르도DRS, BAE시스템스(BAE Systems), 오스탈(Austal)이 그런 사례입니다.
그러나 두 사람의 평가는 냉정합니다. 미국은 가장 중요한 친구들, 즉 억지와 전쟁 수행 모두에서 협력해야 할 나라들에게 기술을 공유하고 무기를 판매하는 일을 잘하지 못하고 있습니다. 미국이 큰 전쟁을 혼자 치르는 상황은 사실상 상상하기 어려운데도 그렇습니다. 미국의 수출통제와 기술보안·대외공개(Technology Security and Foreign Disclosure, TSFD) 절차는 동맹·파트너와의 협력 능력을 갉아먹고 있습니다. 더 당혹스러운 것은 미국이 영국, 호주, 캐나다, 뉴질랜드와는 가장 민감한 정보까지 공유하는 파이브 아이즈 관계를 맺고 있다는 사실입니다. 정보는 나누면서 기술은 나누지 못하는 구조인 셈입니다. 이 절은 그 가운데 대외군사판매와 기술이전이라는 두 영역에 집중합니다.
대외군사판매: 계약까지 평균 18개월
대외군사판매는 미국이 외국 정부에 방산 품목과 서비스를 판매하는 안보 지원의 한 형태입니다. 제도의 구조는 복잡합니다. 국무부 정치군사국 산하 지역안보·무기이전실이 거래를 총괄하고, 국방안보협력국(Defense Security Cooperation Agency, DSCA)이 개별 사안을 집행합니다. 같은 정치군사국 안의 방산무역통제국(Directorate of Defense Trade Controls, DDTC)은 상업 판매 허가를 발급하고 관리합니다. 의회는 통보 기준을 넘는 거래를 최종적으로 검토합니다. 국무부 쪽에서만 정치군사국과 지역안보·무기이전실, 안보지원실, 방산무역통제국이 관여하고, 국방부 쪽에서는 국방안보협력국과 각 군, 합참, 국방장관실의 여러 부서가 관여합니다.
절차 자체는 이렇게 흘러갑니다. 자격을 갖춘 외국 정부가 미국 무기체계나 서비스를 사기로 하면 요청서(letter of request, LOR)를 미국의 안보협력 조직이나 국방안보협력국에 제출하면서 공식 절차가 시작됩니다. 이전이 승인되면 미국은 제안·수락서(letter of offer and acceptance, LOA)로 답합니다. 이 문서를 준비하는 데 걸리는 시간은 상대 정부와 요청한 무기체계, 거래의 복잡성에 따라 크게 달라집니다. 일상적인 품목이면 빠르지만 그렇지 않은 경우에는 길고 어렵습니다. 그다음에는 소프트웨어 업데이트와 개조 같은 비반복 항목을 포함한 생산 단계가 이어집니다.
진전이 없지는 않았습니다. 국방부는 대외군사판매 절차를 간소화하기 위한 태스크포스를 가동해 수십 가지 구체적 조치를 마련했고, 국무부 관리들은 자기 몫의 절차에 한해 전체 사안의 95%를 48시간 안에 승인한다고 밝히고 있습니다. 그럼에도 최초 논의부터 요청서와 제안·수락서, 생산, 개조에 이르는 전 과정은 너무 깁니다. 승인된 사안이 실제 계약으로 이어지기까지 평균 18개월이 걸립니다.
더 근본적인 문제는 책임 소재가 없다는 점입니다. 법적으로는 국무부가 이 제도의 주인이지만 실제 집행은 국방부로 넘어가고, 다시 각 군과 여러 기관으로 쪼개집니다. 전략적 성공이나 실패에 대해 책임을 지는 주체가 없고, 동맹과 파트너의 요청이 몇 달에서 몇 년씩 답을 받지 못한 채 방치되기도 합니다. 제도의 구조상 계약 자체는 구매국을 대신해 미군 계약담당관이 협상하고 체결하는데, 국방부의 계약 인력은 만성적으로 부족합니다. 계약담당관들은 먼저 미군 장병을 지원하는 일을, 그다음으로 차세대 역량의 혁신을 지원하는 계약을 챙기고 대외군사판매는 뒤로 미루는 경향이 있습니다. 인력 제약과 기술적 한계, 무기체계의 복잡성 증가가 겹치면 판매가 크게 늘어날 경우 승인 속도는 오히려 더 느려질 수 있습니다.
기술이전: 평시의 절차로 전시를 준비하고 있습니다
기술이전 심사 정책과 절차도 같은 문제의 다른 얼굴입니다. 대외군사판매와 직접상업판매 모두에 적용되는 국제무기거래규정이 대표적입니다. 이 규정은 방산과 우주 관련 품목과 서비스의 제조, 판매, 유통을 통제합니다. 두 사람은 이 규정이 중요하다는 점을 인정합니다. 민감 기술이 적성국에 넘어가는 것을 막기 위해 설계되었고, 어떤 경우에는 특정 국가의 행동에 대한 불승인을 표시하는 수단이기도 합니다.
예외도 있습니다. 미국은 캐나다에 오랜 면제를 적용해 일부 비밀이 아닌 방산 물자와 서비스를 수출허가 없이 이전할 수 있게 했습니다. 다만 면제의 범위는 제한적이고, 기업들은 규정 위반의 후과를 두려워해 면제 자체를 쓰지 않는 경우도 있습니다. 비밀로 분류되거나 더 민감한 물자와 서비스를 캐나다로 수출하려면 여전히 허가가 필요합니다. 전략적 필요가 있을 때 미국이 예외를 만든 역사적 사례도 있습니다. 냉전기 소련 역량에 대응하거나 2022년 러시아 침공 이후 우크라이나를 돕기 위한 조치가 그렇습니다. 1963년 미국과 영국이 맺은 폴라리스 판매협정은 영국이 잠수함발사 핵전력을 구축하고 유지할 수 있도록 폴라리스 미사일과 발사관, 사격통제체계와 관련 기술을 수출할 수 있게 했고, 그 배경에는 소련의 핵·재래식 전력이 유럽의 군사 균형에 미칠 영향에 대한 미국과 북대서양조약기구의 우려가 있었습니다.
영국과 호주에 대한 면제를 얻으려는 시도는 2000년대 초에 여러 차례 실패했습니다. 2010년 미국은 다시 시도해 상원 비준을 거친 조약들을 체결했고, 미국과 호주, 영국의 기업들로 신뢰 공동체를 만들어 기술을 공유하고 사업 기회를 두고 경쟁할 수 있게 했습니다. 그러나 이 조약들과 관련 장치는 기술 협력을 의미 있게 늘리지 못했고 업계에서 거의 쓰이지 않았습니다. 오늘의 현실은 미국이 가장 가까운 동맹과 파트너를 상대로도 수출 장벽을 줄이는 데 이렇다 할 진전을 내지 못했다는 것입니다. 이 장애물들은 규모의 경제를 키우고 미국 노동자의 일자리를 포함해 미국 방위산업 기반을 떠받치며 동맹을 강화하는 공동개발과 공동생산, 공동유지 같은 협력 장치를 모두 약화시킵니다.
문제는 규정만이 아니라 관행에도 있습니다. 국방부 고위 인사들이 동맹과의 기술 공유를 밀어붙여도, 일부 획득 전문가들에게 동맹과 파트너를 사업의 개발과 집행, 유지에 포함시키는 일은 여전히 최우선 과제가 아닙니다. 획득 사업의 요구성능 문서가 지나치게 자주 과도한 비밀로 분류되고 외국에 공개 불가라는 표기가 붙어 외국 정부와 공유 자체가 금지되는 일도 흔합니다. 가까운 동맹조차 기술이전 과정에서 눈에 띄는 지연과 혼선, 예측 불가능성을 겪는데, 두 사람은 이것이 전시가 아니라 평시의 절차라는 신호라고 적습니다.
기술보안·대외공개 절차는 가까운 동맹이 요청서 단계에 이르기도 전에 기술적 검토를 하지 못하게 만들 만큼 자주 지연을 일으키고, 지나치게 불투명하며 예측하기 어렵습니다. 이는 정해진 입거 기간 안에 함정을 정비해야 하는 것처럼 시간에 민감한 일에 큰 영향을 미칩니다. 영국의 사례가 구체적으로 제시됩니다. 미국의 지연 때문에 영국 해군 잠수함의 일상적인 소나 체계 개량이 몇 달간 묶였고, 또 다른 영국 잠수함은 국무부가 수출통제 대상 부품을 승인할 때까지 인가받은 계약업체의 정비를 몇 달이나 기다려야 했습니다. 한 분석은 허가를 기다리는 몇 달이 동맹의 군사 역량에 비용과 위험만 더했을 뿐이라고 평가했습니다. 더 넓게 보면 영국은 이 규정을 준수하는 데만 해마다 5억 달러, 자국 국방예산의 거의 1%를 쓰고 있습니다. 다른 평가는 미국의 가까운 동맹이나 그 방산 기업이 미국에서 기술을 개발하거나 역량을 확보하려 할 때 미궁 같은 규제 체계를 헤쳐 나가야 하며, 그 결과 시간과 돈이 들고 동맹의 주권이 훼손되며 혁신이 억눌리고 중국과의 전략경쟁에서 미국의 우위가 무뎌진다고 결론지었습니다.
두 사람은 미국이 지나치게 위험을 회피하고 있으며, 기술을 공유해서 얻는 이익과 공유하지 않아서 생기는 위험을 함께 다시 따져 봐야 한다고 말합니다. 러플랜트 차관도 현재의 체계가 적국에 의한 기술 유출 위험을 중심에 두고 설계되어 있음을 인정하면서, 그 위험은 실재하지만 인도태평양에서 직면한 작전적 절박성도 함께 있으므로 영국과 호주 같은 가까운 동맹과는 그 부담을 넘어서야 한다고 말했습니다. 영국 해군참모총장 벤 키(Ben Key) 제독도 기술이전 영역에서 더 빨리 움직이고 싶다고 밝혔습니다. 두 사람은 여기서 앤드루 고든(Andrew Gordon)이 트라팔가 해전과 유틀란트 해전 사이 영국 해군의 실패를 분석한 저작을 끌어옵니다. 평화의 시기에는 규제하는 사람들이 우세하지만, 교활한 적을 상대로 빠르게 움직여야 하는 전쟁의 시기에는 쥐잡이들이 우세해야 한다는 것입니다. 키 제독은 미국이 이 규정 체계를 “regulators or the rat catchers” 가운데 누구를 위해 설계하고 있는지, 그리고 대체 무엇을 이루려는 것인지 물었습니다. 경쟁이 치열한 환경에서 압박이 거세질수록 정보가 동맹과 파트너, 친구 사이를 최대한 빠르게, 최소한의 장애물만 거쳐 오가기를 바란다는 것이 그의 요지였습니다.
오커스가 새로운 기술 협력 시대를 열어 주리라는 기대도 있었습니다. 핵추진 잠수함을 포함한 민감 기술에서 협력하기 위해 2022년 호주와 영국, 미국이 시작한 안보 협정이지만, 적어도 아직까지는 그 기대가 실현되지 않았다고 두 사람은 평가합니다. 오커스의 제2축은 여섯 개 기술 영역과 두 개 기능 영역에서 첨단 역량의 연구개발과 배치를 확대할 가능성을 제시합니다.
- 수중 역량 — 정보·감시·정찰, 대잠전, 대수상전, 소해를 비롯한 임무에 쓸 수 있는 수중 자율 체계입니다.
- 양자 기술 — 중첩과 양자비트 같은 양자물리학 원리를 이용해 통신과 정보처리, 센서 능력을 개선하거나 새로 만드는 기술입니다.
- 인공지능과 자율성 — 사람의 감독 없이 과업을 수행하는 기술로, 방공체계와 영상 인식, 문서 분석, 신속한 의사결정, 전투 모의, 데이터 처리, 군집 운용 등에 쓰일 수 있습니다.
- 첨단 사이버 역량 — 핵심 기반시설과 운용 체계를 사이버 공격에서 보호하고 사이버 협력을 확대하는 기술과 실무입니다.
- 극초음속과 대극초음속 역량 — 마하 5 이상으로 비행하는 기동형 무기와 그런 무기를 요격하는 체계입니다.
- 전자전 — 군사적 목적으로 전자기 스펙트럼을 조작하고 통제하는 도구와 기법으로, 전자 보호와 전자 공격, 전자 지원이 포함됩니다.
- 혁신 — 군이 전투력을 만들어 내는 능력을 개선하려는 전쟁 수행 방식의 변화로, 백악관에 따르면 이 작업반은 세 나라의 국방 혁신 체계를 가속하고 상용 기술을 전장 수요에 더 빠르게 접목하는 방법을 함께 배우게 됩니다.
- 정보 공유 — 국가 간 정보 공유를 늘리는 영역으로, 백악관에 따르면 이 작업반은 합의된 첨단 역량 분야의 작업을 뒷받침하는 흐름부터 우선 가능하게 하면서 민감 정보의 공유를 확대하고 가속하게 됩니다.
또 하나의 장치인 국가기술산업기반(National Technology and Industrial Base, NTIB)도 성과를 내지 못하고 있습니다. 이 개념은 1992년 미국과 캐나다를 하나의 국가기술산업기반으로 지정하면서 처음 법에 들어갔고, 2017년 국방수권법으로 영국과 호주가, 2023년 국방수권법으로 뉴질랜드가 추가되었습니다. 이 다섯 나라 안에서 국가안보와 이중용도 연구개발, 생산, 유지에 관여하는 사람과 조직 전체가 여기에 해당합니다. 그러나 외국인 투자 심사를 조율하는 데서 일부 진전이 있었을 뿐 수출통제 절차를 쉽게 만드는 데서는 이룬 것이 거의 없습니다. 한 연구는 이 제도가 산업 협력을 촉진하는 데 의미 있게 활용된 적이 없으며 그 유용성 자체에 의문이 제기되기 시작했다고 결론지었습니다.
미국산 구매 조항들도 대체로 역효과를 낸다고 두 사람은 봅니다. 거의 모든 전쟁과 군사작전에서 함께 싸워야 할 동맹·파트너와 긴밀히 일할 능력을 약화시키기 때문입니다. 현대 무기체계는 이미 세계화된 시장의 산물입니다. F-35 전투기 사업만 해도 생산과 유지가 미국 48개 주와 10개국에 걸친 1,900개 기업에 의존하고 있습니다. 여기에 관여 기관이 지나치게 많다는 문제가 겹칩니다. 국방부 안에서는 국방안보협력국과 국방기술보안국, 국방장관실, 합참, 각 군이, 국무부 안에서는 군비통제·국제안보 차관실의 여러 부서와 지역국들이 관여합니다. 상무부와 재무부 같은 기관도 각자의 역할을 갖고 있고, 의회에서도 상하원 군사위원회와 상원 외교위원회, 하원 외교위원회, 상하원 세출위원회가 모두 발언권을 갖습니다.
해설 대외군사판매와 직접상업판매는 구매국이 누구와 계약하느냐로 갈립니다. 전자는 미국 정부가 중간에 서서 자국 군의 조달 절차를 통해 사다 주는 방식이고, 후자는 구매국이 미국 기업과 직접 계약하되 국무부 허가를 받는 방식입니다. 정부가 끼면 가격과 품질의 신뢰도는 올라가지만 미군 조달 일정과 계약 인력의 우선순위 뒤에 서게 되는데, 보고서가 지적하는 18개월의 상당 부분이 여기서 나옵니다.
외국에 공개 불가라는 표기는 비밀 등급과는 별개로 붙는 배포 제한 표시입니다. 비밀 등급 자체는 동맹과 공유할 수 있어도 이 표기가 붙으면 공유가 금지되기 때문에, 실무에서는 등급보다 이 표기가 협력의 실질적인 차단막이 됩니다.
쥐잡이 비유는 고든의 책에서 나온 표현입니다. 그는 나폴레옹전쟁 이후 100년간 큰 해전이 없던 영국 해군에서 규정과 절차를 지키는 장교들이 승진하고, 상황에 맞춰 독자적으로 판단하는 장교들이 밀려난 결과가 1916년 유틀란트 해전의 지휘 혼선으로 나타났다고 분석했습니다.
[관점] 수출통제 완화를 가로막는 힘이 안보 논리만은 아니라는 점을 짚어 둘 필요가 있습니다. 동맹 기업에 기술이 넘어가면 그 기업은 공동생산 파트너인 동시에 수출시장에서의 경쟁자가 됩니다. 미국산 구매 조항이 질기게 살아남는 이유도 순수한 보안 논리보다 지역구 일자리와 산업 보호의 정치경제에 가깝습니다. 그래서 보고서가 권고하는 규제 완화는 기술적 조정이 아니라 분배 문제이며, 백악관 수준의 정치적 결단이 필요하다는 주장과 정확히 맞물립니다. 투자 관점에서 보면 영국이 규제 준수에만 국방예산의 1%를 쓴다는 수치가 시사적입니다. 이 비용은 어느 기업의 매출도 아닌 순수한 마찰 비용이며, 규제가 풀릴 경우 그만큼이 동맹국 방산 기업의 수익성으로 직접 전환될 수 있습니다.
[한국 관점] 이 절에서 한국은 한 번도 등장하지 않습니다. 파이브 아이즈도, 오커스도, 국가기술산업기반도 한국을 포함하지 않기 때문입니다. 미국이 기술이전의 문턱을 낮추려는 대상은 영국과 호주, 캐나다, 뉴질랜드이고 한국은 그 바깥에 있습니다. 한국이 대외군사판매로 F-35와 해상초계기 같은 주요 체계를 사들이면서 겪은 일정 지연과 절충교역의 제약은 보고서가 묘사한 구조에서 그대로 설명됩니다. 동시에 한국은 미국 체계의 부품과 정비를 담당할 산업 역량을 갖춘 몇 안 되는 나라이기도 합니다. 4장에서 한국의 조선 능력이 활용 대상으로 거론되는 것과 이 절에서 한국이 제도적 신뢰 범주 밖에 놓여 있는 것 사이의 간극이, 앞으로 한미 방산 협력에서 반복될 쟁점입니다.
변화에 대한 저항: 반대 논리는 셋입니다
두 사람은 3장을 닫으면서 왜 일부 정책결정자들이 큰 변화에 저항하는지를 세 갈래로 정리합니다. 첫째는 기술 공유에 대한 과도한 신중함입니다. 일부 인사와 부서는 다른 나라에 민감 기술을 공유하는 데 지나치게 조심스러운 태도를 유지하고 있으며, 그 대상에는 미국이 가장 민감한 정보까지 함께 나누는 최측근 동맹도 포함됩니다. 물론 중국과 러시아, 이란 같은 적성국으로 민감 기술이 흘러가는 것을 막아야 한다는 점은 분명합니다. 다만 현재의 우려 가운데 일부는 시대에 맞지 않고 오히려 역효과를 낸다는 것이 두 사람의 판단입니다.
둘째는 방위산업 재활성화를 보는 시각 자체입니다. 어떤 이들은 이를 치명적인 무기를 만들어 파는 탐욕스러운 경영진에게 돈을 쥐여 주는 일로 받아들이고, 이미 낭비와 사기, 남용을 저지르고 있다고 보는 산업에 더 강한 책임을 물어야 한다고 주장합니다. 실제로 CBS뉴스의 시사 프로그램 「60 Minutes」는 방산업체들이 다양한 장비에서 국방부에 과다 청구를 해 왔고 그 비용이 수십억 달러에 이를 수 있다고 보도했습니다. 국방부 감찰관실도 일부 과다 청구 사례를 확인했는데, 트랜스다임(TransDigm)의 행태가 반복적인 유형으로 지목되었습니다. 하원 감독·책임위원회는 이 회사의 행위를 임무에 필수적인 항공기 부품에 대한 만연한 가격 폭리로 요약했습니다. 2023년 5월 다섯 명의 상원의원이 국방장관에게 보낸 서한 역시 일부 기업이 정부가 부여한 신뢰를 남용했으며, 특정 품목의 단독 공급자라는 지위를 이용해 물가 상승률이나 합리적인 이윤 폭을 훨씬 넘는 가격을 매겼다고 주장했습니다.
두 사람은 이 주장들을 가볍게 넘기지 않습니다. 이런 혐의는 진지하게 다뤄져야 하고, 유죄가 확인된 개인과 기업은 합당한 처벌을 받아야 한다고 적습니다. 법무부와 국방부 감찰관실을 비롯한 기구들이 바로 그런 조사와 조치를 위해 존재합니다. 다만 결론은 다릅니다. 대규모 낭비와 사기, 남용은 예외적 사례라는 것입니다. 나아가 자세히 들여다보면 CBS뉴스 보도에서 제기된 혐의 가운데 가격 폭리를 포함한 여러 건이 사실과 달랐다고 지적합니다. 극단적인 사례들이 방위산업 기반을 강화하고 핵심 동맹·파트너에 대한 기술이전을 개선하지 못할 핑계가 되어서는 안 된다는 것이 이들의 주장입니다.
셋째는 다년도 계약에 대한 반대입니다. 이 계약은 정부가 특정 무기체계나 사업에 대한 지출을 약속하게 만들어 향후 연도의 예산 유연성을 줄입니다. 정부 기관은 유동성을 잃고, 어떤 군이나 기관이 우선순위를 바꾸고 싶어도 회계연도 중에 돈을 옮기기가 어려워집니다. 실제로 탄약은 종종 청구서를 대신 떠안는 항목으로 취급되어, 다른 사업의 재원을 마련할 때 깎아 내는 예산으로 쓰여 왔습니다.
그러나 두 사람은 자금을 보장하는 다년도 계약이 없으면 기업이 재무적 위험을 떠안고 생산 능력을 키울 유인 자체가 거의 없다고 반박합니다. 수요가 불안정한데 투자할 이유가 없고, 투자에 따르는 비용과 위험은 큽니다. 반대로 다년도 계약은 공급 라인을 계속 가동 상태로 유지하고 공급망의 하청업체들을 살려 두며, 생산 효율을 높여 업계가 갑작스러운 수요 급증에 더 잘 대응하게 만들고, 시설과 장비에 대한 투자를 유도합니다.
마지막으로 두 사람은 판단의 비대칭을 제시합니다. 점점 더 많은 정성적 분석과 워게임이 인도태평양 같은 전역에서 장기전은 물론 단기전에도 국방부가 핵심 탄약 재고를 충분히 갖고 있지 않다고 가리킵니다. 그렇다면 지금의 안보 환경에서는 정부가 무기체계 구매의 위험을 더 많이 떠안는 편이, 심지어 과잉 구매의 위험을 감수하는 편이 점점 더 합리적이 됩니다. 과소 구매에 따르는 위험이 훨씬 크기 때문입니다. 따라서 국방 생태계 재활성화에 반대하는 논리들은 오늘날의 경쟁적 국제 환경에서 대체로 설득력이 없고 시대에 뒤떨어졌으며 결국 역효과를 낸다고 결론짓습니다. 미국의 방위산업 기반은 현재의 안보 환경에 준비되어 있지 않다는 3장의 주장을 다시 확인하면서, 다음 장에서 해법으로 넘어갑니다.
해설 트랜스다임은 항공기 부품을 만드는 미국 기업으로, 다른 곳에서 구할 수 없는 소량 부품의 단독 공급자 지위를 다수 확보하고 있다는 점이 논란의 핵심이었습니다. 국방부 감찰관실은 2019년과 2021년 보고서에서 이 회사가 다수 부품에서 과도한 이윤을 얻었다고 지적했고, 회사는 일부 금액을 반환한 바 있습니다. 단독 공급 구조에서는 가격이 경쟁이 아니라 협상력으로 정해지기 때문에, 공급망 집중이라는 3장의 다른 주제와 이 논란은 사실 같은 뿌리에서 나옵니다.
탄약이 청구서를 대신 떠안는 항목이라는 표현도 설명이 필요합니다. 미국 국방예산에서 함정이나 항공기 사업은 정치적 지지 기반이 뚜렷하고 지역 일자리와 직결되어 삭감이 어렵지만, 탄약은 눈에 덜 띄고 당장의 전력 공백을 만들지 않아 다른 사업의 초과 비용을 메울 때 먼저 손대는 항목이 되어 왔습니다. 재고가 비는 과정이 한 번의 결정이 아니라 수십 년에 걸친 관행의 누적이었다는 뜻입니다.
[반론] 보고서가 예외적 사례로 치부한 지점을 핵심 문제로 보는 쪽도 있습니다. 퀸시연구소(Quincy Institute)의 윌리엄 하퉁(William Hartung)과 스티븐 셈러(Stephen Semler)는 2025년 7월 보고서에서, 2020-2024년 국방부 재량지출 4조 4,000억 달러 가운데 약 54%인 2조 4,000억 달러가 민간 기업에 돌아갔고 그중 상위 다섯 개 기업이 7,710억 달러를 받았다고 집계했습니다. 이들의 논지는 돈이 부족한 것이 아니라 그 돈이 능력으로 전환되지 않는다는 것이며, F-35와 센티널 대륙간탄도미사일, 연안전투함의 비용 초과와 성능 문제를 근거로 듭니다. 같은 연구소의 다른 보고서들도 예산 증액보다 전략의 현실화와 계약업체에 대한 의회·시민사회의 감시 강화가 선행되어야 한다고 주장합니다. 존스와 파머가 증산의 제약을 수요 신호의 부재에서 찾는다면, 이쪽은 같은 현상을 산업 집중이 만든 협상력의 문제로 읽습니다.
[관점] 과소 구매의 위험이 과잉 구매의 위험보다 크다는 논리는 본질적으로 보험 논리입니다. 보험료를 더 낼지 말지는 사고 확률과 보험료를 감당할 체력에 달려 있는데, 보고서는 앞쪽만 다루고 뒤쪽은 다루지 않습니다. 미국 연방정부의 순이자 지출이 국방비와 맞먹는 수준까지 올라온 재정 상황에서, 국내총생산 대비 3%에서 6%로 가는 길은 다른 지출의 삭감이나 증세 없이는 성립하지 않습니다. 보고서 자신도 종합적인 국방예산 분석을 수행하지 않았다고 밝히고 있어, 이 권고는 방향의 제시이지 재정 계획은 아닙니다. 투자 관점에서 유의할 점은 여기에 있습니다. 국방예산의 총액보다 그 안에서 탄약과 조선, 공급망에 배분되는 비중이 어떻게 바뀌는지가 개별 기업의 실적을 좌우하며, 총액이 늘지 않아도 배분이 바뀌면 승자와 패자는 갈립니다.
4장 도입: 평화 배당은 끝났습니다
미국이 방위산업 기반과 더 넓은 국방 생태계를 제대로 되살리지 못할 때 따르는 위험은 크고 또 커지고 있다고 존스와 파머는 적습니다. 중국이 자국 방위산업에 막대한 자원을 넣고 첨단 군사 능력을 쌓고 있기 때문입니다. 긴급한 변화가 없으면 미국은 보급과 물자의 심각한 부족에 직면할 수 있고 이는 억지와 전쟁 수행 모두를 크게 훼손합니다. 증산 능력이 뒤처지고 혁신이 정체되며 핵심 공급망 유지에 대한 유인이 사라지고 미래의 비축 요구에 준비되지 못한 산업 기반이 남는 상황도 가능합니다. 두 사람은 튼튼해진 상업 산업이 이끄는 방위산업 기반이 중국과 경제적, 기술적, 군사적으로 경쟁하기 위한 미국 산업정책 전략의 핵심 기둥이 되어야 한다고 봅니다.
냉전이 끝나며 생겼던 평화 배당은 끝났습니다. 국제 안보 환경이 극적으로 달라졌기 때문입니다. 2022년 2월 러시아는 민주국가 우크라이나를 침공해 장기 소모전을 불러왔고, 이후 국방 생산을 끌어올리면서 중국과 이란, 북한에서 무기체계와 부품을 들여왔습니다. 2023년 10월에는 하마스가 이스라엘을 공격했고, 뒤이어 이란과 연계된 세력들이 레바논과 시리아, 이라크, 예멘 등지에서 미국과 파트너국 병력을 노렸습니다. 이란과 그 연계 세력은 미사일에서 무인항공기체계와 배회폭탄에 이르는 정교한 원거리 타격 수단을 늘려 왔고, 이는 방공과 대무인기 능력의 개선을 요구합니다.
인도태평양에서는 중국이 대만과 미국, 그리고 일본과 호주, 필리핀 같은 역내 여러 나라를 향해 점점 공세적으로 나오고 있습니다. 북한은 핵과 재래식 무기를 함께 늘리고 있으며, 그 안에는 한국과 미국을 비롯한 여러 나라를 위협하는 대륙간탄도미사일이 포함됩니다. 중국의 방위산업 기반은 점점 전시 태세로 움직이면서 지상과 항공, 해상, 사이버, 우주 등 모든 주요 영역에서 무기체계를 개발하고 생산하고 있습니다. 켄들 공군장관은 중국이 20년 넘게 강대국 경쟁에 맞춰 군을 재최적화해 왔으며, 미국이 막아서더라도 자국의 국가 목표를 달성할 수 있도록 설계된 군사 능력을 구축해 왔다고 지적했습니다.
다만 좋은 소식도 있습니다. 미국의 민간 부문은 혁신적이고, 미국은 권위주의 국가의 군사적 행동 앞에서 방위산업을 되살려 온 역사를 갖고 있습니다. 그 재활성화는 제2차 세계대전이나 한국전쟁 같은 전시에만 일어난 것이 아니라 1960년대와 1970년대, 1980년대처럼 전략경쟁이 심화된 시기에도 일어났습니다. 게다가 미국의 모든 주에 방산 분야 노동자가 있으므로 방위산업 기반의 강화는 일자리에도 좋습니다. 4장은 백악관 수준의 이니셔티브, 국방 생산, 동맹과 파트너라는 세 영역에 집중하되, 이 권고들이 포괄적인 목록이 아니라 필요한 변화의 성격을 보여 주는 예시임을 밝힙니다. 폭넓은 획득 제도 개혁, 경제안보 협정의 강화, 사이버 공격 대비, 국제 상호운용성 개선, 원자재에 대한 중국과 경쟁국 의존 축소처럼 함께 검토할 만한 과제가 많다는 단서도 붙입니다.
백악관 주도 기구: 세 가지 선택지
두 사람은 범정부 차원의 전략 지침을 제시하고 방위산업 기반과 국방 생태계의 대대적인 재활성화를 감독할 대통령 주도 기구가 시급히 필요하다고 주장합니다. 국방부 혼자서는 할 수 없는 일이기 때문입니다. 국무부와 상무부, 재무부, 의회, 민간 부문과 여러 조직이 모두 중요한 역할을 맡고 있고, 미국 방위산업 기반의 역사가 보여 주듯 백악관의 주도 없이는 재활성화가 일어나지 않을 가능성이 높습니다.
구체적인 선택지는 셋입니다.
- 생산위원회형 — 루스벨트와 트루먼 시기의 생산위원회를 변형한 기구로, 대통령이 만들어 국방 조달과 생산을 총괄하고 각 부처의 정책과 절차를 정하며 자재와 서비스 배분의 우선순위를 세우고 관료적 교착을 깨며 절박감을 불어넣는 역할을 맡습니다.
- 대비위원회형 — 레이건 행정부의 비상동원대비위원회를 변형한 기구로, 주요 연방기관의 부장관이나 차관급 대표로 구성하고 국가안보보좌관이 의장을 맡으며 상근 사무국을 두는 형태입니다.
- 국가위원회형 — 저명한 전직 관료와 산업계 경영진, 전문가로 구성해 대통령에게 권고안을 제출하는 위원회입니다.
세 방안 모두에서 결정적인 요소는 하나입니다. 그 기구가 대통령에게 직접 연결되어 있어야 한다는 점입니다.
국방 생산: 돈과 계약, 비축과 사람
생산을 끌어올리는 일은 여러 단계로 이뤄집니다. 두 사람이 제시하는 목표는 업계가 전력 효과가 큰 체계를 대량으로, 감당 가능한 비용에, 장기간에 걸쳐 생산하게 해서 미국의 억지와 전쟁 수행을 강화하는 것입니다. 이를 위해서는 다년도 계약을 비롯한 여러 쟁점에서 방위산업 기반을 지배하는 유인 구조 자체를 바꿔야 합니다.
첫째는 국방예산입니다. 미국은 국방비를 늘리지 않고는 방위산업 기반을 개조할 수 없을 가능성이 높습니다. 목표는 핵심 무기체계의 개발과 생산에 들어가는 자금을 늘리는 것입니다. 국방물자생산법 제3장 자금을 활용하면 로켓 부스터와 에너지 물질, 엔진, 탄약, 신규 무기체계 같은 구성 요소를 통해 산업 기반을 강화할 수 있습니다. 공장처럼 업계가 빠르게 투자하기 어렵고 위험한 국방 기반시설에 정부가 투자를 늘리는 것도 도움이 되며, 정부가 소유하고 계약업체가 운영하는 시설을 늘리는 방안도 한 가지 선택지로 제시됩니다. 두 사람은 종합적인 국방예산 분석을 수행하지는 않았다고 밝히면서도, 냉전기에 아이젠하워 시기 9-11%, 케네디·존슨 시기 8-9%, 레이건 시기 6% 이상이던 국방비 비중에 비춰 현재의 약 3%는 지금의 위협 환경과 맞지 않으며 적어도 1980년대 수준에 가까운 선택지를 검토해야 한다고 적습니다.
둘째는 다년도 계약입니다. 국방부와 의회는 다년도 조달을 확대해 산업 기반의 생산 능력에 대한 투자를 끌어낼 지속적인 수요 신호를 만들어야 합니다. 지금까지 이 계약은 대형 해군 함정처럼 가장 비싼 획득 유형에만 쓰여 왔습니다. 다년도 조달은 주계약업체는 물론 더 취약한 하위 협력업체에게도 투명성을 높이고 위험을 낮추는 일관되고 예측 가능한 수요 신호를 만드는 출발점입니다. 두 사람은 비용 절감만을 근거로 삼는 현재의 기준이 지나치게 제한적이며, 방위산업 기반의 안정과 효과적인 억지·전쟁 수행 자체가 다년도 계약의 정당한 근거가 되어야 한다고 봅니다.
제도적 진전도 있었습니다. 2024 회계연도 국방수권법은 공대지 장거리 미사일, 유도 다연장 로켓(GMLRS), 장거리 대함미사일, PAC-3 같은 일부 탄약에 대해 다년도 조달을 승인했습니다. 다만 두 사람은 문제가 승인이 아니라 집행에 있다고 지적합니다. 세출위원회가 예산을 배정하지 않거나 각 군이 그 예산을 쓰지 않는 것이 진짜 병목이라는 것입니다. 앞으로 다년도 자금 지원을 검토할 만한 품목으로는 합동 공대지 미사일(JAGM), 재블린, 정밀타격미사일(PrSM), 개량형 대레이더 유도미사일 확장형(AARGM-ER), 중거리 공대공 미사일, 하푼이 꼽힙니다.
셋째는 전략 비축입니다. 국방부는 일부 핵심 광물과 탄약, 화학물질, 기술, 의료물자를 비축하고 있지만 재고와 비축 계획의 관리 수준을 높여 단기 위험을 줄이고 공급망 취약성을 완화해야 합니다. 안티몬과 티타늄, 니켈, 코발트 같은 핵심 광물은 비축하거나 대체 시장을 개발해야 하는데, 예컨대 미국은 티타늄 스펀지의 상당량을 러시아와 중국에서 수입하고 있어 전쟁 시 공급이 끊기거나 차질을 빚을 수 있습니다.
국방부와 의회는 예비 생산 능력을 짓고 유지하기 위한 계약과 유인에 추가 자금을 배정해야 합니다. 세제 혜택과 규제 완화, 장기계약이 그런 유인에 해당하며, 이 자금은 시설을 현대화하고 확장하며 유연한 생산 방식을 개발하는 데 쓰여야 합니다. 인도태평양에서의 억지와 전쟁 수행에 핵심적인 부품의 국내 생산을 늘리는 데도 자금이 필요한데, 하푼과 토마호크, 장거리 대함미사일, 공대지 장거리 미사일 같은 장거리 미사일에 들어가는 순항미사일 모터 생산 능력의 확대, 고체 로켓 모터 생산 능력의 확대, 에너지 물질, 배터리가 그 대상으로 거론됩니다.
업계와 함께 국방부는 지속적인 군사작전에 필요한 핵심 부품과 완제품, 원자재의 비축 품목을 식별하고 실제로 비축해 두어야 합니다. 국제적 분쟁이나 위기로 공급망이 정상 작동하지 않을 때도 생산을 이어 갈 수 있도록 핵심 광물과 부품의 비축 요건을 정하는 일도 함께 필요합니다. 이런 비축의 본질적 역할은 공급망 취약성을 완화하고 군의 작전적 자유와 효과를 보장하는 데 있습니다. 구체적인 사례로 제시되는 것이 대만에서 만들어져 F-35와 미사일, 지휘통제 장비에 널리 쓰이는 현장 프로그래머블 게이트 어레이 칩입니다. 미국 안에 생산 능력을 갖추는 데는 몇 년이 걸리므로, 대만 유사시에 대비해 지금 이 칩을 비축해 두어야 한다는 것입니다.
넷째는 인력과 공급망입니다. 미국은 공급업체 기반을 다변화하고 새롭거나 다른 생산 방식에 투자해야 합니다. 예컨대 방산기업들이 단조 대신 주철 공정을 더 많이 쓰는 방안이 제시되는데, 주조는 대체로 단조보다 저렴하고 활용 범위가 넓지만 내마모성이 떨어지는 단점이 있습니다. 국방부는 유인을 제공해 기업의 재숙련과 숙련 향상을 돕는 기회를 찾아야 하며, 구체적인 방안은 다음과 같습니다.
- 제조혁신연구소 투자 확대 — 대학과 전문대학, 고등학교를 비롯한 교육기관과의 민관 협력을 지원하는 방식을 포함합니다.
- 인력 개발 투자 — 방산 제조와 과학·기술·공학·수학 직종의 숙련 격차를 메우는 기관과 프로그램에 투자합니다.
- 기존 프로그램의 확대 — 국방부가 관련 인재를 키우기 위해 만든 프로젝트 MFG, 광학 분야 자격 과정, IDREAM4D, 마이크로전자 보안 훈련센터, 확장형 비대칭 수명주기 참여 프로그램 같은 사업을 넓힙니다.
- 직업학교 지원 — 조선소 용접공처럼 방산 인력으로 일할 사람을 길러 내는 직업학교에 대한 연방 지원을 늘립니다.
국방부는 국방물자생산법 제3장 같은 방위산업 기반 프로그램의 활용을 늘려 기존 미국 공급원의 확장과 새로운 공급원의 확보를 유도하는 방안도 검토해야 합니다. 해군장관이 내놓은 해양 국가전략 구상도 이 맥락에서 거론되는데, 오랫동안 잠자고 있던 보조금 제도를 되살려 미국 상업 조선소에 투자하고 조선 산업 역량을 현대화하고 확장하며 더 유능하고 경쟁력 있는 인력을 길러 낸다는 접근입니다.
해설 정부가 소유하고 계약업체가 운영하는 시설은 미국 탄약 생산의 오랜 모델입니다. 정부가 공장과 설비를 소유해 자산 위험을 떠안고 민간 기업이 운영을 맡는 구조여서, 수요가 끊겨도 설비가 사라지지 않고 전시에 즉시 가동할 수 있다는 장점이 있습니다. 보고서가 이 방식을 다시 꺼내 드는 이유는 민간 기업이 수요 신호 없이 공장을 짓지 않는다는 3장의 진단에 대한 직접적인 답이기 때문입니다.
현장 프로그래머블 게이트 어레이 칩은 출하된 뒤에 회로 구성을 바꿀 수 있는 반도체로, 소량 생산하면서 오래 운용하는 무기체계에 특히 많이 쓰입니다. 전용 칩을 새로 설계하는 것보다 비용이 적게 들고 수명 주기 중간에 기능을 고칠 수 있기 때문인데, 바로 그 이유로 미국 무기체계 전반에 깊숙이 들어가 있습니다. 대만 유사시에 대비해 지금 사 두라는 권고가 나오는 배경입니다.
동맹과 파트너: 공동생산을 규칙으로 만들어야 합니다
백악관은 대외군사판매와 국제무기거래규정을 비롯한 미국 정부 전반의 절차를 개선하고 간소화하는 데 상당한 관심을 쏟아야 합니다. 유럽과 인도태평양의 핵심 동맹·파트너와 공동개발, 공동생산, 공동유지를 비롯한 협력을 확대하기 위해서입니다. 두 사람은 백악관 수준의 개입 없이는 의미 있는 진전이 일어나지 않는다고 못박습니다.
대외군사판매에서는 네 가지가 제시됩니다. 국방부는 기술 공개 심사 절차를 더 효율적으로 만들고, 동맹과 파트너에게 그들이 우선적으로 필요로 하는 능력을 제공하며, 획득과 계약 지원을 앞당기고, 제도 개선을 위한 미국 정부 전반의 지원을 확보해야 합니다. 국방안보협력국은 각 군과 군 부처와 협력해 승인된 사안이 계약으로 넘어가는 적체를 줄일 신속 계약 절차를 만들어야 합니다. 국무부는 각 국과 과가 요청에 답해야 하는 내부 기한을 두는 방안을 검토해야 하며, 그 기한은 표준화되어 국무부 바깥의 이해관계자들에게도 알려져야 합니다.
제도적 투명성을 높이는 구체적인 제안도 있습니다. 의회에 보내는 대외군사판매 통보에 미국이 파트너국으로부터 해당 품목과 서비스에 대한 공식 요청을 받은 날짜를 포함시키자는 것입니다. 그러면 의원들이 상대국이 답을 얼마나 오래 기다렸는지 파악할 수 있습니다. 기준이 되는 날짜는 현지 안보협력사무소나 국방안보협력국, 통합전투사령부 참모, 각 군의 집행기관 같은 미국 안보협력 조직이 요청서를 처음 접수한 날이어야 합니다.
기술 협력에서는 행정부가 미국이 캐나다에 제공해 온 것과 비슷한 폭넓은 면제를 영국과 호주에 적용하는 규정을 신속히 마련해야 한다고 권고합니다. 아울러 미국 정부는 탄약과 조선, 지상장비 같은 분야에서 핵심 동맹·파트너와의 공동생산과 공동개발을 비롯한 협력을 늘려야 합니다. 두 사람은 한국과 일본이 대우조선해양(Daewoo)과 현대중공업(Hyundai Heavy Industries), 미쓰비시중공업(Mitsubishi Heavy Industries), 이마바리조선(Imabari Shipbuilding) 같은 기업을 통해 튼튼한 조선 역량을 갖고 있어 유용할 수 있다고 명시합니다. 최근의 공동생산 사례로는 폴란드와의 고기동 포병 로켓체계(HIMARS), 호주와의 정밀타격미사일 및 유도 다연장 로켓, 노르웨이와의 네이벌 스트라이크 미사일, 일본과 호주를 위한 SM-6 부품과 토마호크가 거론되는데, 이런 사례들은 규칙이 아니라 예외라는 것이 문제입니다.
이를 제대로 하려면 미국산 구매 보호주의를 제한해야 합니다. 특히 미래의 군사적 비상사태에서 함께 작전하고 싸워야 할 동맹에 대해서는 더 그렇습니다. 상호 국방조달 협정을 넓히는 것도 도움이 될 수 있는데, 미국은 호주, 일본과는 이 협정을 맺고 있지만 한국과는 맺지 않았습니다. 1920년 상선법, 이른바 존스법 같은 조항도 충분한 역량을 가진 일본과 한국 등 동맹과 조선 분야에서 효과적으로 협력하는 일을 어렵게, 사실상 불가능하게 만들어 왔습니다. 두 사람은 이 법이 동맹과의 방산 협력이 점점 중요해지는 세계에서 시대착오적이고 역효과를 낸다고 평가합니다.
마지막으로 다자 협의체의 확장이 제안됩니다. 러시아의 우크라이나 침공 이후 미국은 각국 국방장관과 군비국장들이 정기적으로 모여 지원을 조율하는 자리를 만들었고, 이 협의체는 탄약 생산 확대와 국제 지원기금 설립, 핵심 능력의 인도와 유지 조직화 같은 사업에 시동을 걸었습니다. 두 사람은 미국이 호주, 일본, 한국처럼 인도태평양의 동맹·파트너 지도부를 소집해 역내 산업 기반과 제조 생산의 과제를 놓고 다자 협력을 심화하는 방안을 검토해야 한다고 권고합니다.
[한국 관점] 4장은 한국을 세 번 다른 방식으로 호명합니다. 활용할 조선 역량을 가진 나라로, 상호 국방조달 협정이 없는 나라로, 그리고 인도태평양 다자 협의체에 불러야 할 나라로입니다. 세 번 모두 한국에 실질적인 의미가 있습니다. 보고서가 적은 대우조선해양은 2023년 한화그룹에 인수되어 현재 한화오션이며, 이 기업이 이후 미국 조선소를 인수하고 미 해군 함정 정비 사업을 수주한 흐름은 4장의 권고가 실제로 움직이기 시작했음을 보여 줍니다.
다만 두 가지 제약이 남습니다. 하나는 존스법으로, 이 법이 유지되는 한 미국 영해를 오가는 상선의 건조는 미국 밖에서 이뤄질 수 없고 함정 신조 역시 정치적 장벽이 높습니다. 다른 하나는 상호 국방조달 협정의 부재입니다. 이 협정은 상대국 기업을 미국산 구매 조항의 적용에서 일정 부분 면제해 주는 장치인데, 호주와 일본에는 있고 한국에는 없다는 사실은 한국 기업이 미국 조달 시장에서 구조적으로 불리한 위치에 있다는 뜻입니다. 한국이 미국 방위산업 기반 재건의 수혜자가 되려면 개별 수주보다 이 제도적 지위를 바꾸는 일이 먼저일 수 있습니다.
결론: 미국은 전에도 같은 자리에 서 본 적이 있습니다
두 사람은 4장의 권고가 경쟁적 안보 환경에서 미국의 방위산업 기반을 되살리는 데 상당한 역할을 하리라고 봅니다. 핵심은 세 가지로 요약됩니다. 방위산업 기반 재활성화를 감독할 백악관 수준의 기구를 만드는 것, 다년도 계약과 전략 비축, 공급망, 인력 같은 영역에서 국방 생산을 끌어올리는 것, 그리고 동맹·파트너와의 방위산업 협력을 개선하는 것입니다. 이런 긴급한 변화가 일어나지 않으면 미국은 인도태평양과 유럽을 비롯한 여러 지역에서 중국은 물론 러시아와 이란, 북한을 상대로 한 억지가 약해지고 전쟁 수행 능력이 훼손되는 위험을 지게 됩니다.
그러면서도 보고서는 비관으로 끝나지 않습니다. 미국에는 산업 기반을 되살릴 도구가 있고, 혁신적이며 기술적으로 앞선 민간 부문이 그 핵심이라는 것입니다. 무엇보다 미국은 비슷한 처지에 서 본 적이 있고 그때마다 해냈습니다. 두 사람은 진주만 공격 1년 전인 1940년 12월 루스벨트의 연설을 길게 인용하며 글을 맺습니다. 가능한 모든 속도로 방위 물자를 만드는 데 필요한 기계와 병기창, 공장을 지금 지어야 한다는 것, 미국에는 사람과 기술과 부와 무엇보다 의지가 있다는 것, 소비재나 사치품 생산이 국방에 필요한 기계와 원자재를 요구하게 되면 그 생산은 기꺼이 양보해야 한다는 것이 그 요지였습니다. 루스벨트는 공장주와 경영자, 노동자, 공무원 모두에게 아낌없이 전력을 다해 이 군수품을 신속히 만들어 달라고 호소하면서, 정부의 모든 공직자도 같은 각오로 임하겠다고 약속했습니다. 그리고 비행기와 함정, 총포와 포탄이 만들어지고 나면 그것을 어떻게 쓸지는 전체 군사적 필요에 따라 정부와 국방 전문가들이 판단하게 될 것이라고 말했습니다. 미국이 민주주의의 거대한 병기창이 되어야 하며 이것은 전쟁 그 자체만큼 심각한 비상사태이므로 이미 전쟁 중인 것과 같은 결의와 절박감, 애국심과 희생정신으로 임해야 한다는 그 말이, 존스와 파머가 보기에 오늘날에도 그대로 유효합니다.
[관점] 이 보고서의 권고는 서로 다른 난이도를 갖고 있습니다. 비축 확대와 직업학교 지원은 예산만 붙으면 되는 일이고, 다년도 계약 확대는 의회의 세출 관행을 바꿔야 하는 일이며, 국방비를 국내총생산의 6% 가까이로 올리는 것은 미국 재정 구조 전체를 다시 짜야 하는 일입니다. 저자들도 종합적인 예산 분석을 하지 않았다고 명시했으니, 현실적으로 움직일 수 있는 것은 총액이 아니라 배분과 계약 방식 쪽입니다. 투자 관점에서 의미 있는 신호도 거기에 있습니다. 세출법에서 탄약 항목에 다년도 자금이 실제로 배정되는지, 고체 로켓 모터와 순항미사일 모터 설비 확장에 자금이 붙는지, 그리고 동맹에 대한 수출통제 면제 규정이 실제로 고시되는지가 권고의 실행 여부를 가리는 관찰 지점입니다. 기구 신설이나 전략 문서 발표는 그 자체로는 아무것도 바꾸지 않습니다.
원문: Seth G. Jones, Alexander Palmer, Rebuilding the Arsenal of Democracy: The U.S. and Chinese Defense Industrial Bases in an Era of Great Power Competition (Mar 2024) 전문은 원문에서 확인하실 수 있습니다.
참고할만한 글
- CSIS – 중국의 AI 미래를 틀어막다 (Choking off China’s Access to the Future of AI) — 이 보고서가 중국의 약점으로 꼽은 반도체와 장비 의존을 미국이 실제로 어떻게 무기화했는지 같은 연구소의 분석으로 확인할 수 있습니다.
- 백악관 – 미국 국가안보전략 2025 (2025 National Security Strategy of the USA) — 이 보고서가 요구한 산업 기반 재건이 그 뒤 미국의 공식 안보 전략에 어떻게 반영되었는지 비교해 볼 수 있습니다.
- 제이크 설리번 – 새로운 워싱턴 컨센서스 (Renewing American Economic Leadership) — 방위산업 재건을 산업정책 전체의 일부로 보는 시각이 어디에서 왔는지 보여 주는 연설입니다.
- 에릭 슈밋 외 – 미국은 AI 시대에 준비되어 있지 않다 (NSCAI Final Report) — 같은 준비 부족 진단을 기술 영역에서 제기한 보고서라 두 글을 나란히 읽으면 미국의 자기 진단이 선명해집니다.