케빈 워시 – 우리 시대에 (In Our Time)
원문: Kevin Warsh, In Our Time (Jackson Hole 2026) (Aug 2026) 전문은 원문에서 확인하실 수 있습니다. 아래 글은 번역이 아니라, 케빈 워시의 논증을 한국어로 재구성한 정리입니다.
글의 배경과 개요
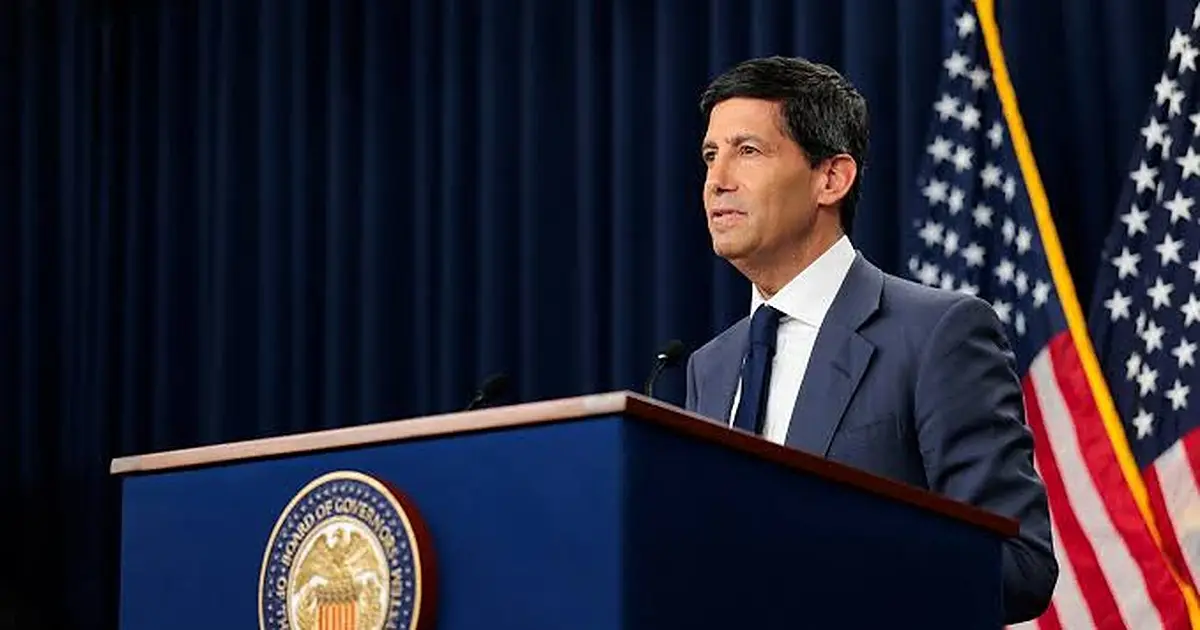
케빈 워시(Kevin Warsh)는 2026년 5월 제롬 파월(Jerome Powell)의 뒤를 이어 연방준비제도(Fed) 의장에 취임했고, 이 글은 그가 2026년 8월 취임 100일째 되는 날 캔자스시티 연방준비은행(Federal Reserve Bank of Kansas City)이 주최한 잭슨홀 경제정책 심포지엄(Jackson Hole Economic Policy Symposium)에서 한 첫 기조연설 「In Our Time」입니다. 역대 의장들이 이 자리를 금리 방향을 암시하거나 정책 체계의 변경을 알리는 무대로 써 왔기 때문에, 시장의 관심은 워시가 어떤 신호를 줄 것인지에 모여 있었습니다. 워시가 답하려는 질문은 두 가지입니다. 중앙은행은 앞으로의 결정을 시장에 미리 알려 주어야 하는가, 그리고 지금 미국 경제는 어떤 상태에 있는가입니다. 그는 먼저 인공지능(AI)이라는 새 변수가 연준에 던지는 장기 질문을 짚은 뒤, 포워드 가이던스(forward guidance)라는 관행이 평시에는 득보다 실이 크다는 논증을 펴고, 통화정책을 이끌 일곱 가지 원칙을 제시한 다음 경제 현황 평가를 붙이는 순서를 밟습니다. 결론은 금리 경로에 대한 약속이 아니라, 기조적 물가(underlying inflation)가 목표로 분명하게 그리고 충분한 속도로 가고 있다는 확신이 설 때까지 할 일이 남아 있다는 기준의 제시입니다.
핵심 내용 정리
- 포워드 가이던스는 글로벌 금융위기의 산물로 당시에는 꼭 필요했지만 평시까지 이어지며 제자리를 넘어섰으므로, 그 역할을 제한하겠다고 밝힙니다.
- 금리 경로를 미리 약속하지 않을 뿐 아니라 테일러 준칙(Taylor rule) 같은 기계적 반응함수(reaction function)도 공표하지 않겠다며, 경제에 대한 지식이 그만큼 정밀하지 않다고 말합니다.
- 시장은 연준을 보고 연준은 시장 가격을 보는 거울의 방 문제(hall-of-mirrors problem)가 생기면 양쪽 모두 새로운 전개에 눈이 멀게 되고, 그 대가는 금융자산이 없는 보통 사람들이 가장 크게 치른다고 지적합니다.
- 인공지능은 새로운 생산요소일 수 있어서 생산성, 고용, 토큰 가격, 시장 구조를 둘러싼 질문을 태스크포스로 검토하지만, 그 권고가 지금의 정책 결정에 영향을 주지는 않는다고 선을 긋습니다.
- 개인소비지출(PCE) 물가지수로 본 2% 목표는 고정된 기준이며 물가 안정은 저절로 이루어지지 않고 인플레이션이 반드시 평균으로 돌아오지도 않는다고 단언합니다.
- 설비투자, 기업이익, 소비가 모두 견조하고 노동시장은 완전고용에 부합하지만, 금융여건을 제약적이라고 부르기는 어렵다고 평가합니다.
- 65개월간 이어진 높은 인플레이션의 책임은 중앙은행에 있다고 인정하며, 기조적 물가가 목표를 향해 분명하게 충분한 속도로 움직인다는 확신이 설 때까지 연준의 초점은 물가에 놓여야 한다고 말합니다.
포워드 가이던스라고 부르지는 마십시오
워시는 익숙한 얼굴들이 모인 잭슨홀에 다시 오게 되어 반갑다는 인사로 연설을 엽니다. 의장으로 일한 지 100일째 되는 날을 보내기에 이보다 나은 장소가 있겠느냐는 말도 덧붙입니다. 행사를 준비한 캔자스시티 연방준비은행의 제프 슈미드(Jeff Schmid) 총재와 직원들에게 참석자 모두가 빚을 졌다며 감사를 전합니다.
이어서 그는 오후 일정에 마련된 야외 활동을 고를 때 조심하라는 농담을 건넵니다. 잭슨홀 일대의 등산로에는 두 종류의 산행이 있는데, 돈 콘(Don Kohn) 전 부의장과 함께한 산행은 ‘I survived’라는 두 단어로 요약된다고 말합니다. 강철 같은 강행군이었고, 그 과정에서 마음의 준비가 되지 않았던 콘의 다른 면모를 보았다는 것입니다. 반대편에는 옛 동료 벤 버냉키(Ben Bernanke) 전 의장과의 산행이 있는데, 록펠러 프리저브(Rockefeller Preserve)의 굽은 길을 느긋하게 걷는 쪽이라고 소개합니다. 그러니 출발 전에 오늘이 콘의 날인지 버냉키의 날인지 스스로 점검해 보라고 권합니다.
해설 잭슨홀 경제정책 심포지엄은 캔자스시티 연방준비은행이 해마다 여름에 와이오밍주 잭슨홀에서 여는 행사로, 각국 중앙은행 총재와 학자, 시장 참가자가 모입니다. 의장 기조연설은 오랫동안 정책 방향을 가늠하는 무대로 쓰였습니다.
가까운 예로 파월 전 의장은 2020년 이 자리에서 평균물가목표제로의 체계 변경을 발표했고, 2022년에는 짧고 단호한 연설로 긴축 의지를 전달해 시장을 움직였습니다. 이런 선례 때문에 시장은 이번 연설에서도 방향 신호를 기대하고 있었습니다.
이 모임의 가장 좋은 점은 참석자 모두가 머리를 비우고 우리가 사는 세계와 시대를 똑바로 생각하게 해 준다는 데 있다고 워시는 말합니다. 그에게는 가장 중요한 생각들과 진지하게 맞붙기에 알맞은 장소이자 알맞은 청중이라는 것입니다. 올해 회의의 주제는 혁신이며, 그는 대중과 시장이 집단적 지혜로써 연준의 정책 운용에서 일어나는 혁신이 물가 안정과 완전고용을 함께 가져오는 데 도움이 되리라는 점을 이해하고 있다고 믿는다고 덧붙입니다.
그런 다음 이날 다룰 내용을 미리 알립니다. 개요라고 불러도 좋고 등산로 지도라고 불러도 좋지만 “just don’t call it forward guidance”라는 것입니다. 순서는 네 가지입니다. 먼저 가장 최근의 범용기술(GPT)인 인공지능을 두고 연준이 묻고 있는 장기 질문들, 다음으로 포워드 가이던스라는 관행과 중앙은행·금융시장의 상호작용, 이어서 통화정책 운용을 이끌어야 할 핵심 원칙, 마지막으로 경제에 대한 평가입니다.
[이해관계] 워시는 2006년 35세에 역대 최연소로 연준 이사에 올라 2011년까지 재직했고, 그 전에는 모건스탠리(Morgan Stanley) 인수합병 부서에서 일했으며 조지 W. 부시(George W. Bush) 행정부에서 경제정책을 담당했습니다. 2011년 2차 양적완화를 둘러싼 이견 속에 이사직을 내려놓은 뒤에는 후버연구소(Hoover Institution)에 몸담으며 연준의 대차대조표 확대와 소통 방식을 꾸준히 비판해 왔고, 투자자 스탠리 드러켄밀러(Stanley Druckenmiller)와도 함께 일했습니다.
즉 그는 오랫동안 바깥에서 비판해 온 기관의 수장이 되어, 그 비판을 제도로 옮기는 자리에 서 있습니다. 동시에 그를 지명한 도널드 트럼프(Donald Trump) 대통령은 전임 의장에게 금리 인하를 공개적으로 압박해 왔고, 취임식에서는 워시의 독립성을 강조하면서도 경제가 활황일 때 그것을 좋은 일로 받아들이는 의장이기를 기대한다고 말했습니다. 이 연설에서 물가에 대한 초점을 반복하는 대목은 그 구도 속에서 읽을 수 있습니다.
다음 정책 국면을 준비합니다
워시는 변하지 않는 티턴산맥의 풍경을 배경으로 서 있지만, 참석자들이 살피려는 경제의 지형은 전혀 정적이지 않다는 대비로 본론을 시작합니다. 그는 멀지 않은 과거를 먼저 불러옵니다. 2008년 위기로 가는 길목과 그 뒤 10년 동안 경제학자와 정책결정자들은 구조적 장기침체(secular stagnation)와 글로벌 저축 과잉(global saving glut)을 이야기했습니다. 당시 널리 받아들여진 견해는 충분히 매력적인 투자 기회가 없기 때문에 넘치는 자본이 아주 오랫동안 놀고 있으리라는 것이었습니다. 좋은 것은 이미 다 발명되었으니 성장은 낮고 느릴 수밖에 없다는 전망이었습니다.
해설 워시가 각주로 가리키는 논의는 세 갈래입니다. 로런스 서머스(Lawrence Summers)는 2013년 국제통화기금(IMF) 콘퍼런스 발표에서 선진국이 완전고용과 금융안정을 함께 달성하기 어려운 만성적 수요 부족에 빠졌을 가능성을 제기했습니다.
글로벌 저축 과잉은 버냉키가 연준 이사 시절인 2005년 강연에서 내놓은 설명으로, 신흥국과 산유국의 저축이 미국으로 흘러들어 장기금리를 낮추고 경상수지 적자를 키웠다는 진단입니다. 로버트 고든(Robert Gordon)은 2017년 저서 『The Rise and Fall of American Growth』에서 20세기 중반의 생산성 도약이 일회적이었고 이후의 혁신은 그만한 파급력이 없다고 주장했습니다. 세 논의는 결이 다르지만, 성장이 낮고 투자 기회가 부족하다는 인식을 공유합니다.
시대가 확실히 달라졌고 역사의 경첩에 해당하는 지점에 이르렀다는 것이 워시의 판단입니다. 그가 각주로 단 것은 조지 슐츠(George Shultz)와 제임스 팀비(James Timbie)가 2020년에 낸 『A Hinge of History』입니다. 가장 분명한 사례로 그는 인공지능을 듭니다. 가장 새로운 기술에 붙은 80년 된 이름이라는 표현을 쓰면서, 그 진보가 불과 몇 해 전 전도사들이 예측한 것보다도 빨랐다고 말합니다. 훨씬 높은 성장의 가능성이 커지고 있으며, 끝없이 불어나는 자본이 온갖 종류의 AI 관련 인프라로 쏟아져 들어가고 있다는 것입니다.
그는 일종의 ‘초(超)무어의 법칙’이 펼쳐지는 것처럼 보인다고 묘사합니다. 스케일링 법칙 역시 혁신의 방법과 속도를 함께 바꾸고 있다고 덧붙입니다. 이 대목의 근거로 그는 스탠퍼드대 인간중심AI연구소(HAI)가 2026년 4월 펴낸 「The AI Index 2026 Annual Report」를 각주에 답니다. 자본과 노동이 결합해 AI의 중심에 있는 대규모 언어모델(LLM)을 만들어 냈고, 이용자는 토큰을 사서 모델에 접근합니다. 선두 연구소 두 곳만 놓고 보아도 연환산 토큰 판매액이 1,000억 달러를 넘고 1년 전보다 500% 넘게 늘었다는 보도를 그는 인용합니다.
[관점] 중앙은행 의장이 민간 보도를 근거로 특정 산업의 매출 증가율을 연설에 올린 것은 눈에 띄는 대목입니다. 그만큼 이 수치가 거시 변수로 취급되기 시작했다는 뜻으로 읽힙니다. 다만 매출의 절대 수준보다 중요한 것은 그 뒤에 깔린 비용 구조인데, 워시 본인이 던지는 질문이 정확히 그 지점을 향합니다.
토큰 가격이 결국 한계비용 근처로 내려간다면, 지금의 매출 증가율은 설비투자를 정당화하는 근거가 되기 어렵습니다. 반대로 프런티어 모델 접근권에 높은 값이 계속 매겨진다면, 잉여의 상당 부분은 모델을 가진 소수에게 남습니다. 같은 매출 숫자가 어느 쪽 시나리오를 지지하는지는 아직 판별되지 않았습니다.
연준은 이 모든 흐름을 주의 깊게 지켜보고 있다고 워시는 말합니다. AI가 새로운 변수이자 어쩌면 새로운 생산요소이며, 경제와 통화정책 운용 양쪽에 결과를 남기리라는 인식입니다. 그는 여기서 열리는 탐구의 갈래를 질문 형태로 늘어놓습니다. 먼저 AI의 적용이 경제 전반에 걸쳐 유의미하고 지속적인 생산성 상승을 가져올 것인가, 그렇다면 그 시점은 언제인가입니다.
둘째 갈래는 노동과의 관계입니다. 토큰 사용은 노동과 보완적일 것인가 경쟁적일 것인가, 다음 세대 모델은 더 큰 자본집약도를 요구할 것인가, 아니면 모델 스스로 자본을 덜 쓰는 해법을 찾아낼 것인가를 묻습니다. 셋째는 그 결과로 만들어질 시장 구조입니다. 자본수익이 어디에 안착할지, 어떤 시간 척도로 그렇게 될지가 분명하지 않다는 것입니다.
이 질문은 다시 잉여의 분배 문제로 이어집니다. 초기에 그 잉여 중 얼마가 희소 자산을 보유한 쪽, 곧 AI 연구소와 칩 제조사, 에너지 생산자, 클라우드 사업자에게 돌아가는지를 그는 묻습니다. 시간이 지나면 그 가치가 기업과 소비자에게 얼마나 옮겨 가는지, 노동자와 연준 책무의 고용 측면에는 어떤 함의가 있는지도 함께 묻습니다. 넷째 갈래는 토큰의 균형가격으로, 토큰에 이질성이 생겨 프런티어의 최고 모델 접근에는 점점 더 큰 돈이 지불되는 반면 구형 모델의 토큰 가격은 한계비용 수준까지 떨어질 것인지가 쟁점입니다.
[한국 관점] 워시가 잉여의 1차 귀착지로 꼽은 부류 가운데 칩 제조사 쪽에는 고대역폭 메모리(HBM)를 공급하는 국내 메모리 업체가 직접 걸려 있고, 에너지 쪽으로는 데이터센터 전력 수요와 맞물린 국내 전력기기 업체가 간접적으로 연결됩니다. 연준 의장이 이 분배 질문을 미결 상태로 남겨 두었다는 사실은, 국내 수출 사이클을 떠받치는 AI 인프라 수요의 지속성도 아직 판정되지 않았다는 뜻입니다.
한국 쪽에서 더 눈여겨볼 대목은 생산성 질문입니다. 한국은 AI 투자 사이클에서 공급자 위치에 서 있을 뿐, AI 적용에 따른 자국 내 생산성 상승은 별개의 문제입니다. 공급자 호황과 생산성 개선이 동시에 오지 않으면, 수출로 들어온 소득이 국내 성장으로 옮겨 붙는 경로가 약해집니다.
이 문제들을 연준은 생산성과 일자리를 다루는 태스크포스의 도움을 받아 검토해 나가겠다고 워시는 밝힙니다. 이 태스크포스와 다른 네 곳의 책임자들을 초기에 만나 본 결과는 고무적이었다고 덧붙입니다. 다만 그는 분명히 선을 긋습니다. 이들의 권고는 나중에 나올 것이고 지금의 정책 국면(policy conjuncture)에서 내리는 결정에는 아무런 영향을 주지 않는다는 것입니다. 그럼에도 앞으로 닥칠 정책 과제를 생각하면 오늘의 이 지적 투자가 연준을 훨씬 잘 준비된 상태로 만들어 줄 것이라고 그는 말합니다.
포워드 가이던스와 그 대역들
태스크포스가 일을 해 나가는 동안 자신은 연준을 제 목적에 맞게 만드는 혁신을 미루지 않겠다고 워시는 말합니다. 그 한 예로 그는 연준 의장의 이른바 포워드 가이던스의 형식과 기능을 바꾸는 일에 착수했다고 밝힙니다. 앞으로의 정책 결정을 미리 공표하는 데 대해 자신이 오랫동안 불편함을 느껴 왔다는 사실을 청중이 알고 있을 것이라며, 다른 길을 훨씬 선호하고 그 근거를 제시하겠다고 말합니다.
그의 출발점은 투명성이 그 자체로 미덕은 아니라는 명제입니다. 소통은 연준의 최우선 책임, 곧 통화정책을 제대로 하는 일에 복무해야 한다는 것입니다. 이 대목의 각주에서 그는 2014년 영란은행(Bank of England)의 의뢰로 자신이 쓴 통화정책위원회 투명성 검토 보고서를 인용합니다. 포워드 가이던스가 상시 관행으로 채택된 것은 글로벌 금융위기 때 자신과 동료들이 한 일이었고, 당시에는 꼭 필요했으며 큰 주목 속에 도입했다고 그는 회고합니다. 그러나 지나간 위기의 다른 유산들과 마찬가지로 이 관행도 머물 자리를 넘어섰다고 봅니다.
해설 포워드 가이던스는 중앙은행이 앞으로의 정책금리 방향을 미리 알려 장기금리와 기대를 움직이는 수단입니다. 정책금리가 0에 닿아 더 내릴 여지가 없을 때, 말로 기대를 조절해 완화 효과를 내려는 목적에서 본격화되었습니다.
연준에서 이것이 연방공개시장위원회(FOMC) 성명서의 상시 요소가 된 것은 2008년 12월부터이며, 워시도 각주에서 같은 시점을 짚습니다. 처음에는 특정 시점까지 저금리를 유지하겠다는 달력형이었다가, 실업률과 물가 조건을 걸어 두는 상태의존형으로 바뀌었습니다. 2012년부터 공개된 점도표, 곧 FOMC 위원들이 각자 적절하다고 보는 금리 경로를 점으로 찍어 경제전망 요약(SEP)에 싣는 방식도 넓은 의미의 가이던스로 작동해 왔습니다.
워시가 각주에서 인용한 연준 내부 연구는 이 점도표를 문제 삼습니다. 설문과 시장의 기대가 과거 전망에서 너무 느리게 벗어나는 탓에 예측 가능한 오차가 생긴다는 분석입니다.
평시에 포워드 가이던스의 역할은 제한되고 한정되어야 한다고 워시는 주장합니다. 그러지 않으면 명료함이라는 이름으로 오히려 모호함을 만들어 낼 위험이 있다는 것입니다. 정책 논의를 지나치게 공개하고 앞으로의 결정을 과도하게 약속하면 시장과 기업과 가계를 그릇된 길로 이끌 수 있다고 그는 말합니다. 나아가 정책결정자가 경기순환 전체에 걸쳐 금리에 대한 준(準)약속을 하면, 정작 결정해야 할 때 옳은 판단을 내릴 자신의 자유를 스스로 묶게 된다고 봅니다.
정책을 제대로 하려면 금융시장과 중앙은행의 관계도 제대로 잡아야 한다는 것이 다음 단계의 논증입니다. 연준에는 가능한 한 걸러지지 않은 분명한 시장 신호가 필요하다고 그는 말합니다. 구체적으로는 시장 내부 지표(market internals), 부문별 자산가격의 수준과 변화, 국채의 가격과 거래량, 달러의 대외 가치, 신용의 비용과 가용성, 그리고 폭넓은 상품 가격을 꼽습니다. 이런 지표들이 경기순환 전 구간에서 경제활동과 물가에 대한 연준의 단기 전망에 정보를 주어야 하고, 동시에 넓은 의미의 금융여건과 금융순환에 깃든 위험과 불확실성을 드러내 주어야 한다고 설명합니다.
같은 요구는 시장 참가자에게도 향합니다. 참가자들은 경제 전반의 실제 정보를 스스로 추적해 자기 결론을 내리고, 생산과 고용과 물가에 대한 자기 기대를 형성하며, 위험에 날카롭게 깨어 있어야 한다는 것입니다. 연준은 겸손해야 하지만 결코 순진해서는 안 된다고 그는 말합니다. 연준이 경제와 시장에서 핵심 역할을 하고 도구가 강력하다는 점, 단기금리 경로를 자신들이 결정한다는 점, 그래서 시장 참가자가 언제나 다음 수를 예측하려 든다는 점을 그는 인정합니다. 그러나 참가자들이 다음 거래를 위해 주로 연준만 바라보는 체제를 용인해서는 안 된다고 선을 긋습니다.
그 폐해를 경제학 문헌은 오래전부터 거울의 방 문제라고 불러 왔다고 워시는 소개합니다. 각주에서 그는 버냉키의 2004년 강연, 제러미 스타인(Jeremy Stein)과 아디 선더럼(Adi Sunderam)의 2018년 논문, 스티븐 모리스(Stephen Morris)와 신현송(Hyun Song Shin)의 2002년 논문을 근거로 듭니다. 시장이 연준의 안내에 실질적으로 기대고 연준은 시장 가격에 기대면, 양쪽 모두 새로운 전개에 눈이 멀기 쉽고 사태의 전환에 대비하지 못하기 쉬우며 정책에서 오류를 범하기 쉽다는 것입니다. 역설적인 것은 이 문제의 가장 큰 비용을 시장 참가자가 치를 가능성이 낮다는 점이라고 그는 지적합니다. 가장 심각한 피해는 금융자산이 없는 사람들에게 돌아간다는 것입니다.
연준이 물가를 잘못 보고 경제를 잘못 판단했을 때 최악을 감당하는 쪽은 금융시장의 고수들이 아니라, 너무 높은 물가나 갑자기 불안해진 일자리를 떠안는 성실한 미국인들이라고 그는 말합니다.
[관점] 거울의 방 논증은 연준이 시장 신호를 읽겠다는 선언과 긴장 관계에 있습니다. 워시는 시장 가격을 정보원으로 삼겠다고 하면서 동시에 시장이 연준을 보지 말라고 요구하는데, 정보의 흐름을 한쪽으로만 흐르게 하는 설계는 현실에서 유지하기 어렵습니다. 시장 참가자가 연준의 반응을 예측하지 않을 유인은 없기 때문입니다.
그가 분배 문제를 끌어들인 대목도 따져볼 여지가 있습니다. 정책 오류의 비용을 금융자산이 없는 계층이 더 크게 진다는 명제는 설득력이 있지만, 그것이 곧 가이던스 축소를 정당화하지는 않습니다. 소통이 줄어 금리 변동성이 커질 경우 그 비용 역시 변동금리 차입자처럼 완충장치가 얇은 쪽에 먼저 닿기 때문입니다. 어느 쪽 비용이 더 큰지는 경험적 질문이지 원칙으로 판정할 문제가 아닙니다.
그다음 워시는 자신에게 제기될 반론을 스스로 꺼냅니다. 포워드 가이던스가 평시에 맞지 않는다면, 새 의장이 최소한 명시적인 반응함수라도 약속해야 하지 않겠느냐는 물음입니다. 데이터가 뜨겁게 혹은 차갑게 나올 경우 어떤 금리 경로를 택할지는 밝혀야 한다는 요구입니다. 그는 경제에 대한 우리의 이해가 테일러 준칙 같은 단순한 함수에 엄밀하게 기댈 수 있을 만큼 기계적이고 검증된 답을 줄 정도였으면 좋겠다고 답합니다. 그러나 지식이 거기까지 미치지 못하며 적어도 아직은 그렇지 않고, 통화정책의 올바른 운용에 가장 중요한 요인들 자체가 시간에 따라 변한다고 말합니다.
반응함수를 보여 주기 위해 전망치를 제공하는 방식은 실제보다 이론에서, 현장보다 실험실에서 더 잘 작동한다는 것이 그의 평가입니다. 2021년의 포워드 가이던스가 높은 인플레이션에 대한 정책 대응을 늦췄을 수 있다는 점을 알아챈 사람이 자신만은 아니라고 그는 덧붙입니다. 각주에서 그는 크리스티나 로머(Christina Romer)와 데이비드 로머(David Romer)의 2026년 논문을 인용하는데, 이들은 2021년의 경험이 가이던스가 변화한 여건에 빠르게 반응하는 데 걸림돌이 될 수 있고 정책이 거시 기초여건보다 내부 사정에 치우칠 위험을 키운다는 견해를 뒷받침한다고 보았습니다.
자신의 임기 동안 동료들과 함께 더 믿을 만한 모형과 더 견고한 규칙을 만들어 정책 결정을 이끌도록 노력하겠다고 워시는 약속합니다. 다만 경제 예측의 정확성은 여전히 열망에 머물러 있다는 점을 알고 하는 일이라고 단서를 붙입니다. 지정학과 글로벌 공급망과 기술에서 많은 것이 빠르게 바뀌는 상황에서는 무엇을 알 수 있고 무엇을 알 수 없는지에 대해 겸손한 편이 현명하다는 것입니다. 같은 취지에서 연준의 통화정책 결정에 참고가 될 사안에 대해서는 모든 범위의 생각을 받아들여야 하며, 최적의 의사결정이 목표라면 경제에 관한 견해를 몰아내서는 안 된다고 말합니다. 그렇다면 더 나은 정책 경로를 어떻게 그릴 것인가라는 물음을 던지며, 남은 시간에 핵심 원칙과 경제 평가를 차례로 내놓겠다고 예고합니다.
[반론] 이 연설 직후 소통 축소 방침을 둘러싼 평가는 엇갈렸습니다. EY파르테논(EY-Parthenon)의 수석 이코노미스트 그레고리 다코(Gregory Daco)는 가이던스나 경제 기초여건에 대한 설명을 꺼리는 태도 때문에 연준의 신뢰성과 물가안정 책무에 대한 의지가 의심받는 상황에서 이 연설이 나왔다고 지적했습니다. 트레이드스테이션(TradeStation)의 글로벌 시장전략 책임자 데이비드 러셀(David Russell)은 워시가 물가 안정을 말로만 되풀이할 뿐 금리 인상 시점에 대해서는 분명한 것을 주지 않았다고 평가했습니다.
반대 평가도 있었습니다. 존스홉킨스대학교(Johns Hopkins University)의 경제학자이자 파월 전 의장의 자문을 지낸 존 파우스트(Jon Faust)는 워시가 자신이 깎아내려 온 상세한 가이던스를 피하면서도 물가에 대한 더 강경한 태도를 전달하는 데 성공했다고 보았습니다. 워싱턴포스트(Washington Post)는 시장에 연준의 의도를 혼란스럽게 남겼다는 비판이 있다고 전하면서도, 이 연설 이후 투자자 다수가 9월 금리 인상을 예상하게 되었다고 보도했습니다.
일곱 가지 원칙
이제 워시는 통화정책 운용에 관한 자신의 원칙을 일곱 가지로 제시합니다.
현실 점검. 워시가 첫 번째로 꼽는 것은 이 일에서 어제의 뉴스가 지금 벌어지는 일로 둔갑하기 쉽다는 점입니다. 과제는 그 차이를 아는 것이고, 달리 말해 낡거나 부정확한 데이터로 미래 지향적 정책을 짜고 있지는 않은지 현실을 심문해야 한다는 것입니다. 고립된 데이터 한 점에 기대서도 안 되며 추세가 가장 중요하다고 그는 말합니다. 연준은 의사결정 기관이고 불확실성 속에서 선택을 하므로, 근거로 삼는 데이터는 가능한 한 적실하고 동시대적이며 정확하고 실행 가능해야 한다는 것입니다. 이 대목의 각주에서 그는 정보분석의 고전인 셔먼 켄트(Sherman Kent)를 인용하는데, 켄트는 1949년 저서 『Strategic Intelligence for American World Policy』에서 정보란 결정을 내리는 사람에게 쓸모가 있어야 하며 그들의 문제에 적실하고 완전하고 정확하고 시의적절해야 한다고 썼습니다.
총수요와 총공급. 두 번째 원칙은 연준의 행동이 경제의 총수요 측면을 총공급과 대체로 일치시키기 위한 것이라는 명제에서 출발합니다. 그런데 직접 관찰되는 것은 활동뿐이라고 워시는 말합니다. 공급 측면에서 실제로 무슨 일이 벌어지는지는 결코 보이지 않고 추론할 수 있을 뿐이며, 따라서 총공급과 총수요의 현재와 예상 균형을 평가하는 일은 본질적으로 부정확하다는 것입니다. 각주에서는 N. 그레고리 맨큐(N. Gregory Mankiw)의 2024년 글 「Six Beliefs I Have About Inflation」을 인용합니다.
2% 목표. 세 번째로 그는 오해의 여지를 없애겠다며, PCE 물가지수로 측정한 2%라는 물가안정 목표가 확고하게 고정된 기준이라고 단언합니다. 목표의 다른 측면에 대해서도 똑같이 분명히 해 두자고 그는 덧붙입니다. 물가 안정은 저절로 집행되지 않으며 인플레이션이 반드시 평균으로 회귀하지도 않는다는 것입니다. 안정된 물가를 가져오는 일은 연준의 직무라고 그는 못 박습니다.
이중 책무. 네 번째 원칙에서 그는 연준이 최대고용에 대해서도 책임을 진다는 점을 확인합니다. 중기적으로 책무의 양쪽을 모두 달성하는 일은 양자택일의 문제가 아니라는 것입니다. 그는 연준의 이중 책무(dual mandate)가 서로 반대 방향으로 작동한다고 보지 않는다고 말합니다. 높은 인플레이션 자체가 경제적 번영에 매우 해롭기 때문이라는 것이 그 근거입니다.
단기금리. 다섯 번째로 단기금리가 이중 책무를 달성하는 주된 수단이라고 그는 밝힙니다. 경제활동을 자극하기 위한 비전통적 정책은 진짜 위기에는 어울릴 수 있지만, 그 밖의 경우에는 쓴다 해도 아껴 써야 한다고 말합니다.
통화량. 여섯 번째 원칙에서 워시는 요즘 유행하는 생각은 아니지만 돈은 통화정책과 중요한 관계가 있다는 것이 자신의 견해라고 말합니다. 중앙은행이 만들어 낸 돈과 은행 및 금융 시스템에서 나오는 돈 모두에 주의를 기울여야 한다는 것입니다. 금융 혁신과 다른 요인들이 본원통화(monetary base)와 화폐유통속도(velocity of money), 그리고 더 넓은 경제를 잇는 작동 방식을 바꾸어 놓은 것은 사실이라고 그는 인정합니다. 그러나 그것이 돈이 금융여건과 물가에 미치는 궁극적 효과를 무시할 이유는 되지 못한다고 말합니다. 각주에서는 자신의 2022년 에세이 「Money Matters: The US Dollar, Cryptocurrency, and the National Interest」와 싱가포르 통화청(Monetary Authority of Singapore) 전 청장 라비 메논(Ravi Menon)의 발언을 인용하는데, 메논은 상업은행이 돈을 만들고 중앙은행이 그 가치를 지키는 2단계 화폐 구조가 화폐의 신뢰를 떠받친다고 말했습니다.
해설 통화량을 정책의 중심 지표로 삼는 접근은 1980년대 이후 주요국 중앙은행에서 비중이 크게 줄었습니다. 금융 혁신으로 통화 총량과 물가의 관계가 불안정해졌다는 것이 주된 이유였고, 이후 통화정책은 금리와 기대 관리를 중심으로 재편되었습니다.
워시가 각주로 단 2022년 에세이의 제목이 「Money Matters」인 것도 이 입장을 잘 보여 줍니다.
조용한 연준. 마지막 원칙은 소통에서 더 목적의식을 갖는 조용한 연준이 목표를 더 잘 달성한다는 것입니다. 연준은 맡은 임무를 완수하는 것으로 책임을 추궁당할 수 있으며, 그것이 신뢰성의 유일한 진짜 시험대라고 그는 말합니다. 여기서 그는 음속의 벽을 처음 깬 조종사 척 예거(Chuck Yeager)의 말을 빌려, 진실의 순간에는 이유를 대거나 결과를 내놓거나 둘 중 하나뿐이라고 덧붙입니다.
[관점] 일곱 원칙은 서로 완전히 조화롭지는 않습니다. 두 번째 원칙은 공급 측면이 관찰되지 않아 수급 균형 판단이 부정확하다고 인정하는데, 세 번째 원칙은 물가 안정을 가져오는 것이 연준의 직무라고 단언합니다. 판단의 토대가 불확실하다고 말하면서 결과에 대한 책임은 전적으로 지겠다는 구조입니다.
이 긴장은 포워드 가이던스를 줄이겠다는 앞 절의 논증과 맞물릴 때 일관성을 얻습니다. 경로를 미리 약속하지 않는 대신 결과로 평가받겠다는 교환이기 때문입니다. 다만 투자자 입장에서 이 교환은 비대칭적입니다. 중앙은행은 사후에 평가받지만, 시장은 사전에 포지션을 잡아야 하기 때문입니다. 여섯 번째 원칙이 통화량을 다시 정책 논의의 중심으로 불러들이는 것은 현재 주류 실무와 구별되는 지점입니다.
[한국 관점] 여섯 번째 원칙인 통화량 중시는 한국에서 다른 무게로 읽힙니다. 한국은행도 통화 총량을 중간목표로 삼던 시기를 지나 1998년 물가안정목표제로 전환했고, 이후 통화량은 참고지표 지위에 머물러 왔습니다. 다만 한국에서는 은행 신용 증가가 가계부채와 주택시장을 통해 곧바로 금융안정 문제로 이어지므로, 금융 시스템이 만들어 내는 돈을 보라는 워시의 주문은 물가보다 금융안정의 언어로 번역되는 편입니다.
조용한 중앙은행이라는 마지막 원칙은 한국에 그대로 옮기기 어렵습니다. 통화정책의 파급 경로에 환율이 크게 걸려 있는 개방 소국 경제에서는 의도의 모호함 자체가 변동성 비용을 만들기 때문입니다.
오늘의 경제
7월 회의의 판단
이제 워시는 이런 원칙 아래 오늘의 경제를 어떻게 읽는지, 창밖에서 실제로 무슨 일이 벌어지고 있는지를 묻습니다. 이 질문은 존 케이(John Kay)와 머빈 킹(Mervyn King)의 『Radical Uncertainty』(2020)에서 빌린 것이라고 각주에 밝힙니다. 그는 7월 의사록에 담긴 FOMC의 만장일치 견해를 먼저 소개합니다. 노동시장은 안정적이었고 생산은 견조했지만 인플레이션은 여전히 너무 높았다는 것입니다.
동료 상당수와 자신은 금리정책의 변경이 바람직한지 결정하기 전에 회의와 회의 사이의 기간(intermeeting period)에 새 정보를 기다리는 편이 현명하다고 보았고, 특히 공급망과 투자 흐름, 지정학에서 일어날 수 있는 전개를 염두에 두었다고 설명합니다. 그러면서 상황이 요구하면 행동할 공동의 준비가 되어 있음을 밝혔다고 덧붙입니다.
자신의 판단으로는 오늘 경제의 전반적 성과가 인상적이며 더 강해진 것으로 보인다고 그는 말합니다. 강함을 보여 주는 한 가지 지표는 경제가 충격을 얼마나 잘 견디는가인데, 그 점에서 실물 경제와 금융시장 양쪽 모두 눈에 띄게 회복력을 보였다는 것입니다.
투자와 이익
미래 성장의 씨앗인 기업 설비투자가 빠르게 늘고 있다는 것이 첫 번째 관찰입니다. 장비와 무형자산 투자의 최근 4개 분기 증가율은 9% 안팎으로 2021년 이후 가장 높고, 올해 설비투자 증가의 절반 이상은 AI 관련 구축에 돌릴 수 있을 것이라고 그는 말합니다. S&P 500 기업의 이익은 지난 1년간 20% 넘게 늘었고 이익률은 역사적 기준에 비해 상당히 높다고 덧붙입니다. 주식시장 전체의 변동성은 낮으며, 연준은 부문별 성과를 지켜보면서 시장 내부 지표에 예리하게 초점을 맞추고 있다고 말합니다.
설비투자와 기업이익 모두 성장 기대치가 꽤 높게 형성되어 있다는 점도 그는 짚습니다. 자신은 그 증가율의 변화, 곧 2차 미분을 계속 지켜보겠다고 말합니다. 자산가격과 기업 신뢰, 소비자 소득과 지출로 이어지는 파급 효과를 가늠하는 일도 똑같이 중요하다고 덧붙입니다.
[관점] 2차 미분을 보겠다는 말은 투자자에게 실질적인 정보를 담고 있습니다. 설비투자와 이익의 절대 수준이 높아도 증가율이 꺾이기 시작하면 그것을 수요 둔화의 신호로 해석할 수 있다는 뜻이기 때문입니다. AI 투자 사이클의 기저효과가 본격화되는 국면에서 이 기준은 긴축과 완화 어느 쪽으로도 해석될 여지를 남깁니다.
동시에 이 대목은 앞 절에서 그가 경계한 거울의 방과 겹칩니다. 자산가격과 기업 신뢰를 정책 판단의 입력값으로 명시하는 순간, 시장은 자산가격을 움직여 정책에 영향을 미치려는 유인을 갖게 됩니다. 시장을 읽되 시장에 읽히지는 않겠다는 설계가 실제로 작동하는지는 이후 결정들로만 확인됩니다.
신용과 금융여건
회사채와 레버리지론(leveraged loan)의 신용 스프레드(credit spread)는 역사적 범위의 낮은 쪽 끝에 가깝고 올해 이들 시장의 발행 물량도 상당히 강했다고 워시는 전합니다. 채권시장 바깥의 은행업으로 눈을 돌리면, 7월 대출담당자 설문(Senior Loan Officer Opinion Survey)에서 은행들은 상공업 대출 심사 기준이 역사적 범위에서 완화된 쪽에 있다고 답했습니다. 그것이 올해 이 대출이 늘어난 이유를 설명해 준다고 그는 말합니다. 신용과 대출 시장에서는 정책이 억제력을 발휘하는 징후가 거의 보이지 않는다는 것입니다. 주택과 농업 같은 일부 부문은 압박을 받고 있지만, 전체적으로 보아 폭넓은 금융여건을 제약적이라고 부르기는 어렵다는 것이 그의 결론입니다.
해설 금융여건이 제약적인지 여부는 금리 논의에서 결정적인 판단입니다. 현재의 정책금리가 경제를 식히는 수준이라면 기다릴 수 있지만, 그렇지 않다면 추가 조치의 근거가 되기 때문입니다.
대출담당자 설문은 연준이 분기마다 주요 은행의 여신 담당자에게 대출 심사 기준과 수요의 변화를 묻는 조사로, 금융여건을 가격이 아닌 가용성 측면에서 보여 주는 지표입니다. 워시가 신용 스프레드와 발행 물량, 대출 기준을 나란히 놓은 것은 가격과 수량 양쪽에서 같은 결론이 나온다는 점을 보이려는 것으로 읽힙니다.
소비와 고용
실질 소비지출은 여러 충격에도 건전했고 지난 4개 분기 동안 2% 넘게 늘었다고 그는 말합니다. 소비에 앞서 본 활발한 투자를 합치면 민간 국내 최종구매(PDFP)도 올라갔는데, 올해 들어 지금까지 3%에 가까운 속도로 증가했습니다. 이 지표는 일반적으로 국내총생산보다 더 많은 신호를 담고 있으며 여기서도 추세는 긍정적이라고 그는 평가합니다.
연준 이중 책무의 고용 측면에서 미국은 잘하고 있다는 것이 그의 판단입니다. 노동시장은 상당히 안정적이고, 실업률은 4.1%로 역사적 기준에서 낮은 수준이며 지난 2년 정도 크게 달라지지 않았습니다. 실업수당 청구의 4주 평균은 경험적으로 견고한 실시간 지표인데 수십 년 만의 최저 수준 근처에 있다고 그는 전합니다.
오늘날 노동시장의 이직률이 상대적으로 낮은 것은 팬데믹 이후 환경에서 대규모로 일어난 고용주와 피고용인 사이의 재매칭이 부분적인 원인이라고 그는 봅니다. 노동 공급이 거의 늘지 않을 때 월간 고용 증가가 낮게 나오는 것은 자연스러운 일이라는 설명도 덧붙입니다. 최근 졸업자처럼 노동시장에는 늘 우려되는 영역이 있지만, 일반적으로 보아 일하고자 하는 사람들은 대체로 일자리를 지키거나 찾고 있다는 것입니다. 사람들이 앞으로의 노동시장 교란을 걱정할 수는 있겠으나, 현재로서는 노동시장이 완전고용에 부합한다고 그는 판단합니다.
물가 진단
그러나 책무의 물가안정 측면에서는 숫자가 더 우려스럽다고 워시는 말합니다. 연준이 선호하는 물가 지표인 PCE 물가지수의 12개월 변화율은 3.7%, 6개월 변화율은 4.1%입니다. 소비자물가지수(CPI) 기준의 대응 지표들도 높은 수준이고 PCE와 CPI의 근원 지표 역시 마찬가지입니다. 어느 것도 완벽한 지표는 아니지만 모두 같은 이야기를 들려준다는 것이 그의 요약입니다. 인플레이션이 2% 목표를 웃돌고 있으니 연준의 주된 초점은 물가에 놓여야 한다는 것입니다.
정책결정자의 일은 기조적 물가, 곧 개별적이고 특이한 요인에 영향받지 않은 경제 전반의 일반적 가격 변화를 포착하는 것이라고 그는 설명합니다. 기조 물가가 오르는지 내리는지 제자리에 묶여 있는지를 가늠해야 하고, 진행 방향만이 아니라 속도까지 이해해야 한다는 것입니다. 이 광범위한 물가 지표들은 모두 2022년 정점에서 크게 내려왔지만 지난 2년간의 진전은 미미했다고 그는 평가합니다. 올여름 PCE와 CPI 수치가 예상보다 좋게 나오긴 했으나, 그것이 기조적 추세가 의미 있게 개선되었다는 신호로 읽히지는 않는다고 말합니다. 임금 상승은 완만하지만, 기조 물가를 추적하는 데 있어 임금 상승률은 아주 오랫동안 미래 인플레이션의 믿을 만한 지표가 되지 못했다고 덧붙입니다.
기조 물가를 가늠하기 위해 그가 유용하다고 보는 방법은 PCE 물가지수를 구성하는 199개 개별 항목을 분해해 보는 것입니다. 지난 12개월 동안 PCE 바스켓의 재화와 서비스 가운데 54%가 3%를 넘는 가격 상승을 보였습니다. 이는 팬데믹 이후 고점인 77% 수준보다는 한참 낮지만, 팬데믹에 앞선 20년 동안의 32%보다는 여전히 훨씬 높습니다. 최근 6개월만 놓고 보아도 결론은 비슷해서, 바스켓의 49%가 연율 3%를 넘는 상승을 보였습니다. 역시 팬데믹 이후 고점보다는 낮지만 여전히 꽤 높은 수준이라는 것입니다.
최근 전반적인 상품 가격의 상승도 지켜볼 필요가 있으며, 판단해야 할 것은 그 추세가 물가의 상방 위험을 가리키는지 여부라고 그는 말합니다. 임금과 물가의 관계를 다룬 각주에서는 시카고 연방준비은행(Federal Reserve Bank of Chicago)과 샌프란시스코 연방준비은행(Federal Reserve Bank of San Francisco)의 2023년 연구를 근거로 듭니다.
기대인플레이션과 책임
지난 5년 넘게 이어진 물가 수치가 기대에 스며들었는지도 중요하다고 워시는 말합니다. 좋은 소식은 중기 기대인플레이션 지표들이 대체로 안정적으로 보인다는 점이고, 스와프 시장에서 산출되는 인플레이션 보상(inflation compensation) 지표도 강하고 비슷한 메시지를 보낸다는 것입니다. 최근의 전개를 감안할 때 시장 가격이 연준의 물가 안정 달성을 신뢰하고 있다는 사실은 기관으로서 연준의 공으로 돌릴 만하고 연준의 가장 좋은 전통에도 부합한다고 그는 말합니다. 그러면서 그 신뢰가 옳다고 장담합니다.
다만 경제사에서 시장 기준의 기대인플레이션 지표는 무너지기 전까지는 늘 강하고 견고해 보인다는 점을 그는 경고합니다. 이 기대는 쉽게 흔들리지 않으며 지금은 잘 고정되어 있지만, 면밀히 지켜봐야 한다는 것입니다. 기대가 고정에서 풀리지(unanchored) 않도록 하는 것이 연준의 일이라고 그는 말합니다.
누구도 놓칠 수 없는 신호가 하나 있다고 그는 덧붙입니다. 65개월 동안 이어진 높은 인플레이션의 책임은 중앙은행에 있다는 것이고, 그것이 책임이 놓여야 할 자리라고 말합니다. 그가 제시하는 기준은 이렇습니다. 기조 물가가 목표를 향해 분명하게, 그리고 충분한 속도로 움직이고 있다는 확신이 있어야 하며, 그렇지 않다면 연준에는 할 일이 남아 있다는 것입니다. 그것이 연준의 일이자 책무이며 지켜야 할 소임이라고 그는 말합니다.
[사후 맥락] 이 연설에서 워시는 금리 경로를 말하지 않았지만, 시장은 그의 물가 진단을 인상 신호로 받아들였습니다. 연설 직후 9월 인상 기대가 크게 높아졌고, FOMC는 2026년 9월 16일 정책금리 목표범위를 0.25%포인트 올려 3.75-4.00%로 조정했습니다. 2023년 이후 첫 인상이었고 표결은 12대 0 만장일치였습니다.
워시는 기자회견에서 이 결정을 긴축이 아니라 완화 조치를 한 단계 거두어들이는 것이라고 설명했고, 앞으로의 결정을 미리 판단하지 않겠다며 추가 인상 약속을 거부했습니다. 다만 9월 점도표에서 위원 다수는 연내 추가 인상 한 차례를 예상했고, 워시 본인은 점을 제출하지 않았습니다. 10월 회의에서는 금리를 동결했습니다.
결론: 결정이 아니라 규율
워시는 오늘 자신이 이 자리에 서 있는 것은 결정이 아니라 규율에 대한 헌신이라는 문장으로 맺음말을 엽니다. 자신과 동료들이 중대한 시기에 이 자리를 지킨 최초의 사람들은 결코 아니라고 그는 말합니다. 그들은 최선의 일을 해냄으로써 주어진 시간을 값지게 쓰겠다는 각오를 품고 있다고 덧붙입니다. 책임을 무겁게 받아들이며 겸손과 결의로 임한다는 것입니다. 많은 것이 자신들이 내리는 선택에 달려 있다고 그는 말합니다.
건전한 통화정책은 가계와 기업이 번영하도록 돕고, 제대로 수행될 때 경제의 모멘텀을 넓히고 깊게 하며, 세계 속에서 미국의 주도적 위치를 지키는 데 보탬이 된다고 그는 말합니다. 그리고 나라가 자신들에게 신중히 생각하고 현명하게 행동할 것을 요구하고 있음을 안다고 덧붙입니다. 마지막으로 그는 연준에서 다시 한번 봉직하게 된 것이 대단한 영광이라고 말합니다. 동료들과 그 자리의 참석자들로부터 받은 격려와 좋은 조언에 진심으로 감사한다는 인사를 전하며 연설을 마칩니다.
[관점] 결정이 아니라 규율이라는 구분은 운영 방식의 선언으로 읽힙니다. 앞 절들을 합쳐 보면 구조가 드러납니다. 연준은 다음 회의의 금리를 예고하지 않고 반응함수도 공표하지 않으며, 대신 어떤 데이터를 어떤 기준으로 보는지만 밝힙니다. 판단의 결과는 사후에 물가 수치로 평가받겠다는 것입니다.
투자자 입장에서 이 체제가 바꾸는 것은 정보의 분포 방식입니다. 가이던스가 있던 시절에는 정책 정보가 회의 사이에 조금씩 흘러나와 가격에 미리 반영되었습니다. 가이던스를 줄이면 같은 정보가 회의 당일과 지표 발표일에 몰리게 되어, 이벤트 전후의 변동성이 커지는 대신 중간 구간은 조용해질 수 있습니다. 소통을 줄이겠다는 선언이 그 자체로 가장 강력한 소통이 되어 버리는 역설도 남아 있습니다. 실제로 금리를 말하지 않은 이 연설 직후에 9월 인상 기대가 높아졌습니다.
[한국 관점] 연준의 소통 축소는 한국 시장에 비대칭적으로 작용합니다. 국내 채권과 외환 시장은 연준의 다음 수를 미리 읽어 포지션을 조정해 왔는데, 그 신호가 줄면 미국 지표 발표일과 FOMC 당일에 원화와 국고채 금리의 변동이 집중될 가능성이 큽니다. 이런 이벤트는 한국 시간으로 밤과 새벽에 몰리기 때문에 국내 기관의 리스크 관리 부담도 커집니다.
한국은행에도 간접적인 영향이 있습니다. 금리차와 환율을 의식해 연준의 경로를 참고해 온 통화정책 소통이, 참고할 경로 자체가 공개되지 않는 환경에 놓이기 때문입니다. 워시가 시장 참가자에게 스스로 판단하라고 요구한 것처럼, 한국의 정책 당국과 시장도 미국의 지표를 직접 해석하는 부담을 더 지게 됩니다.
원문: Kevin Warsh, In Our Time (Jackson Hole 2026) (Aug 2026) 전문은 원문에서 확인하실 수 있습니다.
참고할만한 글
- 골드만삭스 – 생성형 AI, 너무 많이 쓰고 너무 적게 얻는가? (Gen AI: Too Much Spend, Too Little Benefit?) — 워시가 열어 둔 AI 생산성 질문에 대해 훨씬 회의적인 답을 내놓은 글입니다.
- 대런 애스모글루 – AI의 단순한 거시경제학 (The Simple Macroeconomics of AI) — AI가 총요소생산성을 얼마나 끌어올릴 수 있는지를 수치로 추정해 이 글의 전제를 보완합니다.
- 하워드 막스 – 이것은 버블인가? (Is it a Bubble?) — AI 투자 열기가 거품일 수 있는지를 따져 보는 글로, 워시가 짚은 높은 기대치와 이익률을 다른 각도에서 보게 해 줍니다.
- 스콧 베센트 – 21세기 미국의 경제적 국정운영 (American Economic Statecraft in the 21st Century) — 같은 행정부의 재무장관이 경제정책의 큰 틀을 어떻게 그리는지 보여 주어, 연준의 독립적 역할과 나란히 놓고 읽을 수 있습니다.